

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):



Опубликовано около 2 лет назад
Брать или не брать льготную ипотеку под 6% сейчас

Поделился(-ась)
владимир60
Автор
Подробнее о скидке
Пока школьные эксперты не на уроках, хочу узнать экспертное мнение.
+ инфляция выше ставки по ипотеке
- стоимость м2 перегрета
Ваше мнение
+ инфляция выше ставки по ипотеке
- стоимость м2 перегрета
Ваше мнение
Категории :
Самое горячее

9163° Возврат 100% стоимости Плюса баллами за первое подключение доп. опций + от 100 до 399 бонусных баллов сверху при оплате картой ЯПЭЙ (индивидуально)
100%
10155° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
2862° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
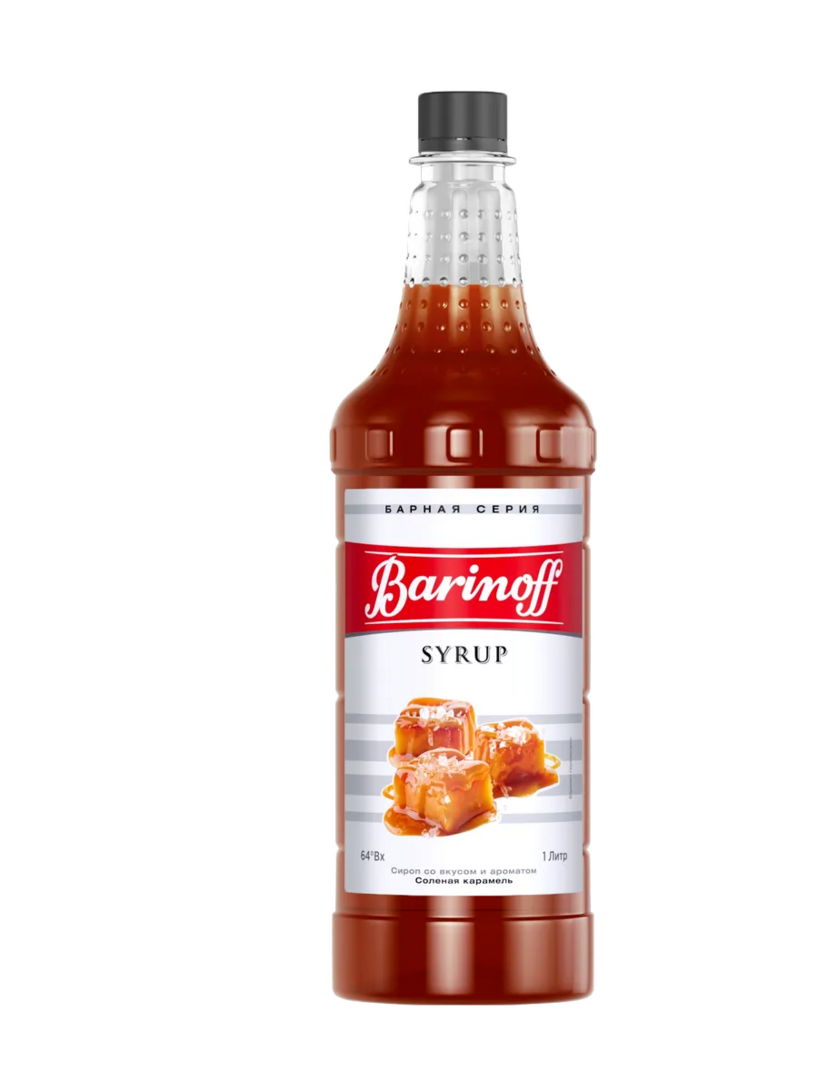
1783° Сироп Barinoff Соленая Карамель, 1 л, ПЭТ (с ВБ кошельком)
220₽
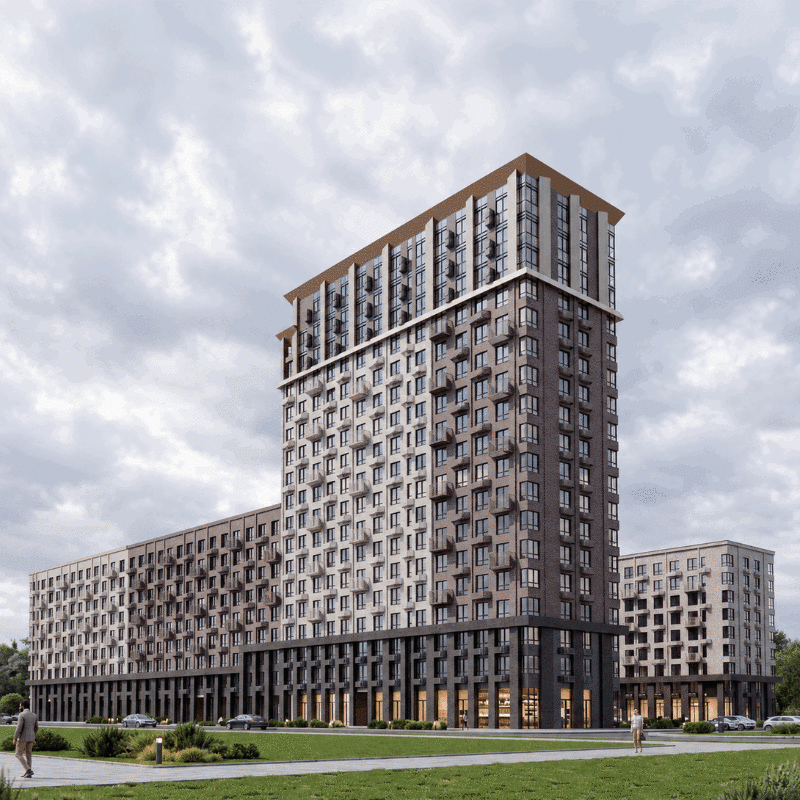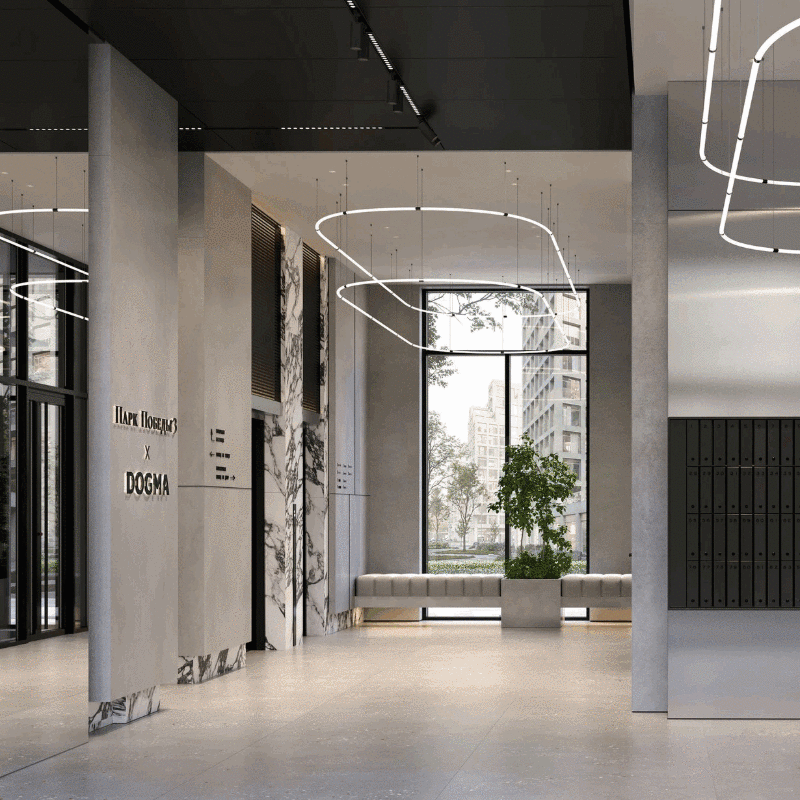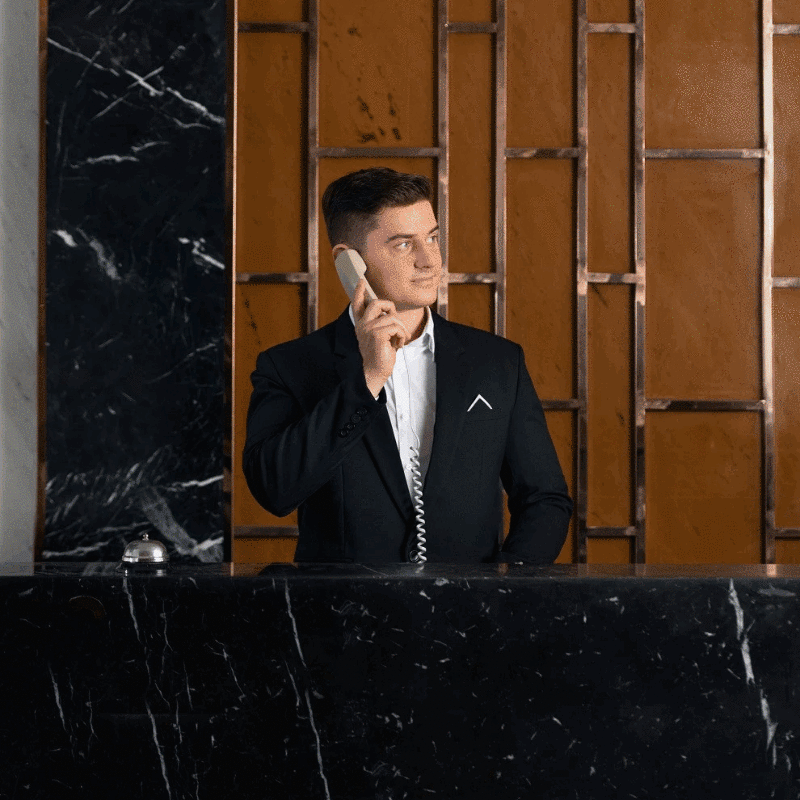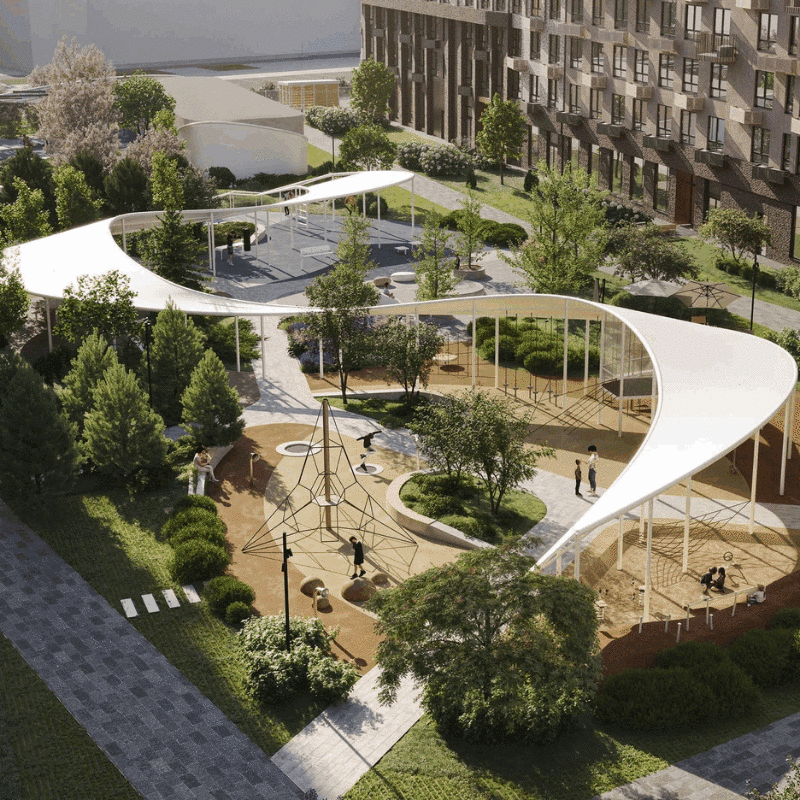
8156° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
Показать все
Топ обсуждения
3784° Подделки кофе на озон
 OgoVauFantastika
121° Сегодня выходит GTA 6, 18.11.2026 14:00 МСК
 BiscuitEater69
103° Как GTA6?
 MVP
468° 11.11 наступило, где скидки? Всё подорожало
Sertifikator
705° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua
Показать все

Случай меня выжившего показал, что если есть где жить, лучше баксы под матрас класть. Никаких первых взносов, не надо сдавать и доплачивать чтобы покрыть ипоту, никаких ремонтов и прочего. Можно менять работу без сжатого очка и тп.
Да и посмотрите, что льготы только на первичку. Чуваки чисто своих спонсоров кормят + миллионы иностранных специалистов.
Так что все взлетело, но ничего не взлетело и на самом деле, немного еще и подешевело, а мы обнищали раза в 3
Соответственно, если есть возможность взять под 6%, то реально стоит брать, но при условии, что не нужно будет продавать в ближайшие 5 лет.
P.s. в ВТБ для зарплатников первоначалка 30%
Просто взять ради того чтобы взять - довольно тупо. Особенно тупо взять на перепродажу (таких сейчас инвесторов ой как много).
Надо понять для чего берется квартира. Себе для переезда - надо брать и не думать, дешевле не станет.
Сдавать в аренду - надо садиться и считать полностью соотношение цена/платёж/арендная ставка и сколько будет вложено в ремонт.
С 14 по 19 год даже в фантиках дешевела
А значит если его брать сейчас - то ничегоне меняется...
Ах да, надо было в 91 купить 1 000 000 000 000$ и сейчас бы я тоже сидел с вами и рассуждал что в баксах ничего не дорожает на рынке РФ....
Тем более если есть средства, то можно загрузить в депозиты, ставка то сейчас хорошая.
Но мне все равно проще раньше закрыть и спать спокойно.
А с математикой у вас туго)
По поводу проще закрыть.
Возьмем к примеру 10 миллионов ипотеки по 6%
А кеш который есть на покупку на депозит под 20. Итого разница 14%. То есть с депозита вы легко выплачиваете платеж при этом деньги к вам остаются.
Ну или платите с дохода а сверхпрценты в районе 110к в месяц на карманные расходы.
Извините, но для большинства 110к в месяц это деньги, от которых отказаться просто потому что проще(непонятно чем проще)
Единственно желательно держать вклад в том же банке в котором ипотека. На случай если банк падает то вы прощаетесь не только со вкладом но и с ипотекой машете ручкой и не смогут никак взыскать.
а в реальности те, у кого есть 10 лямов еще и обладают минимум несколькими квартирами, и это лишь остатки активов в кэше
а жители на съемных - это в основном реально малообеспеченные, которые не смогли ни на первый взнос, ни на что более серьезное в жизни. их жизнь - это боль и мечты хоть какое-то гетто хоть когда-нибудь купить
а кто купил в ипотеку и поменял уже 3-4 раза - те уже вполне возможно не в эконом сегменте купили, а вполне себе цивильных МКД ))))))))
И так просто уточнить, то есть человек у которого 10 миллионов это так, незначительная сумма. Сидит и думает, вложиться мне в доходность в 20% к примеру в ОФЗ или в 5% в бетон, и такой бах, уложусь ка я в бетон. (Это как пример)
По факту нанимается финансовый консультант и диверсифицирует капитал.
Хорошая идея была инвестиционная, в 2013 году в Донецке покупать бетон. Вообще идеальная инвестиция.
А 25 лет назад было очень выгодно прикупить побольше квартир в Воркуте, сейчас на стиралку можно поменять если комнат больше 3)
И таких примеров вагон.
Поэтому просто хотя бы изучите азы.
Является недвижимость активом или пассивом. Не уверен, но думаю это первый курс экономического университета, а то может и школьная программа.
Когда выясните к какому классу относится недвижимость, тогда можно будет продолжить разговор.
Единственное исключение сегменты коммерческой недвижимости, но далеко не всей даже коммерческой а лишь небольшой ее части.
На длинном промежутке времени недвижимость всегда дешевеет, а по экономической модели через 50 лет ее стоимость обнуляется.
А нынешние цены это пузырь. А по известным правилам, пузырь сдувается на 80% .
И еще один момент, если у человека много денег, и они вложены в бетон. То если случится форс-мажор, что с ней делать?
Ну к примеру уголовочку подтягивают за налоги, или еще что. Делать что с бетоном?
Валюту. ОФЗ. И так далее, свифтанул и исчез. А про бетон можно забыть и навсегда.
Никакого качества. Дома имеют гарантию нынче ,вроде, 3 года...эта квартира даже вашим детям может не остаться ибо материалы отстой,сети перегружены и тд и тп...ну ,можно ,если есть возможность вторичку брать.
И да, цены будут падать и советы "никогда не дешевела" и " будете вспоминать " не канают. Кроме нынешней ситуации с фронтирами...на это две причины: раньше капитал мог двигаться ,а сейчас ручеёк только остался(и тот цб душит ставкой как не в себя) и пару моих "прошаренных" знакомых слили все квартирки и риелторы неплохие тоже готовятся к "7 голодных лет"
То, что я купил в 22 году за 2-3-4 ляма прямо сейчас продается застройщиком в следующем абсолютно идентичном доме за 4-6-8 лямов.
Потом не будет
При условии , что платеж потянешь