

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):


Опубликовано больше 3 лет назад
СберПрайм (+) vs Tinkoff Pro (Premium)


Поделился(-ась)
Leon4eG
Автор
Подробнее о скидке
Кто чем пользуется?
Есть ли смысл в подписках при стандартных сценариях использования (траты онлайн/оффлайн, вклады, инвестиции).
Маркетологи не зря едят свой хлебушек, но... какая практическая выгода?
Есть ли смысл в подписках при стандартных сценариях использования (траты онлайн/оффлайн, вклады, инвестиции).
Маркетологи не зря едят свой хлебушек, но... какая практическая выгода?
Категории :
Самое горячее

9200° Возврат 100% стоимости Плюса баллами за первое подключение доп. опций + от 100 до 399 бонусных баллов сверху при оплате картой ЯПЭЙ (индивидуально)
100%
10161° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
2868° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
1783° Сироп Barinoff Соленая Карамель, 1 л, ПЭТ (с ВБ кошельком)
220₽
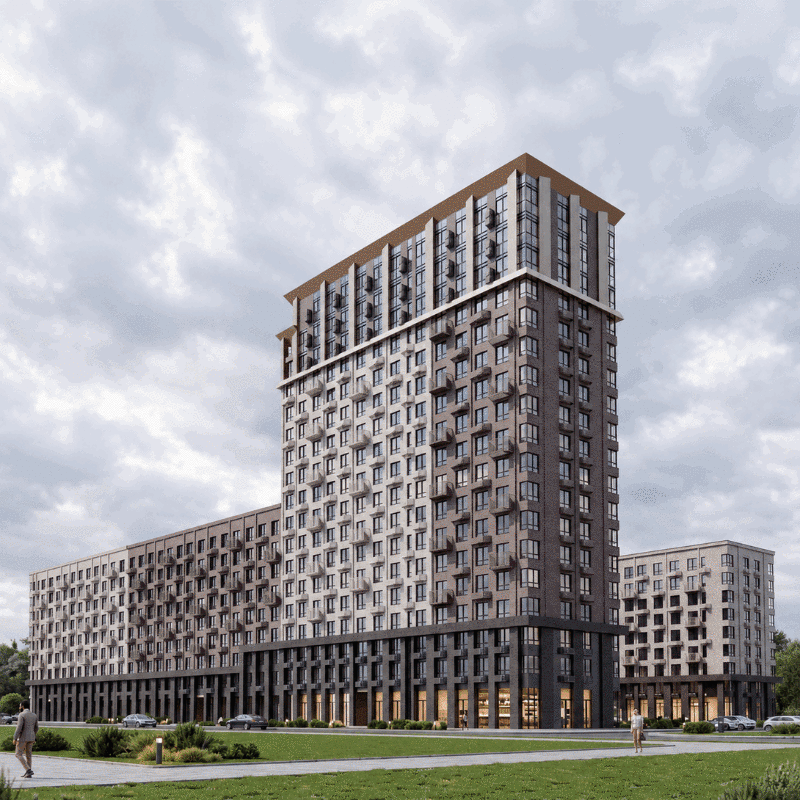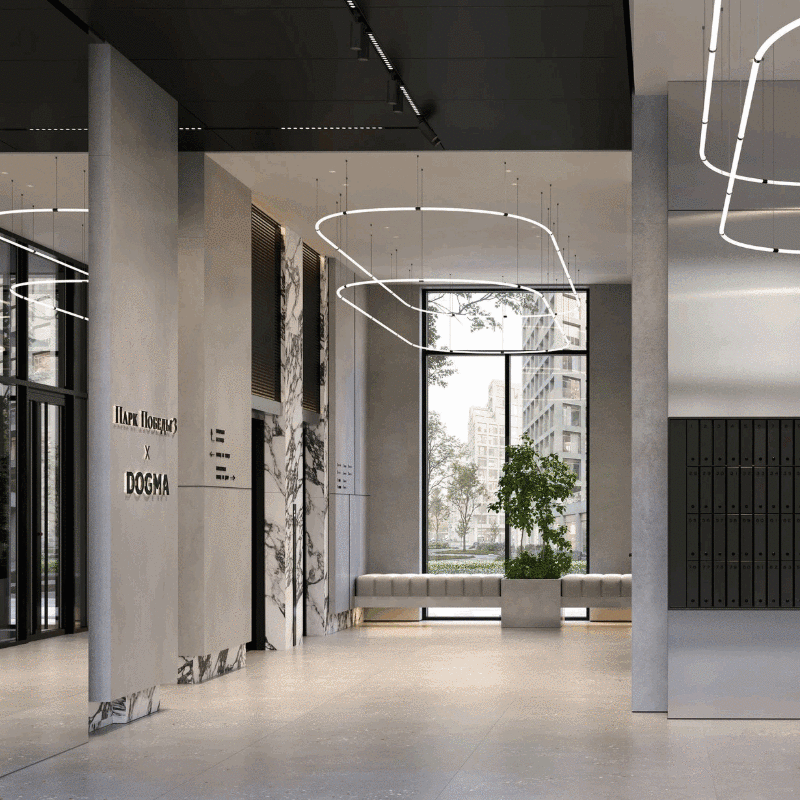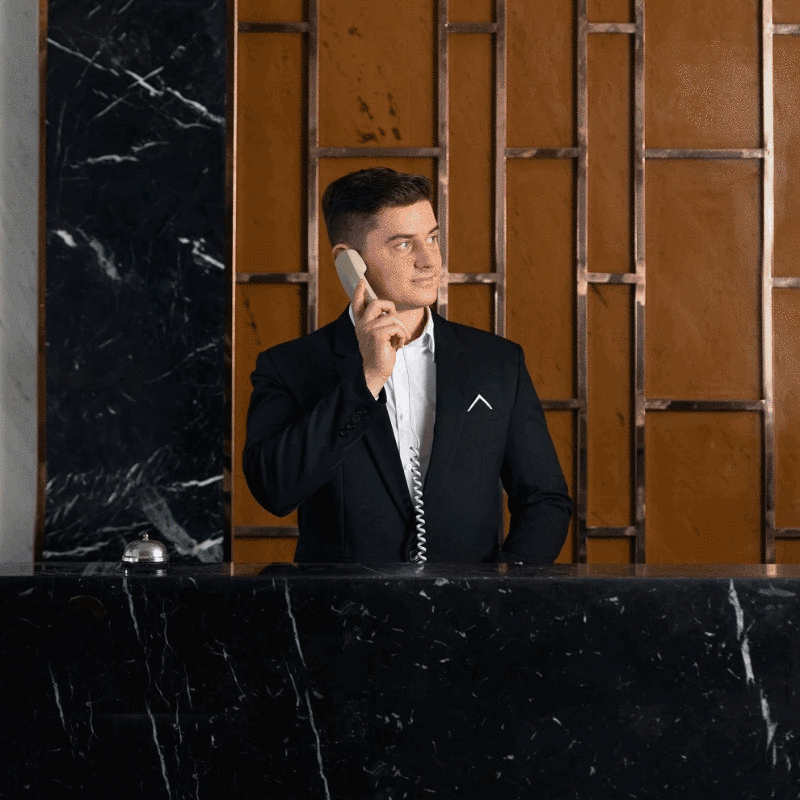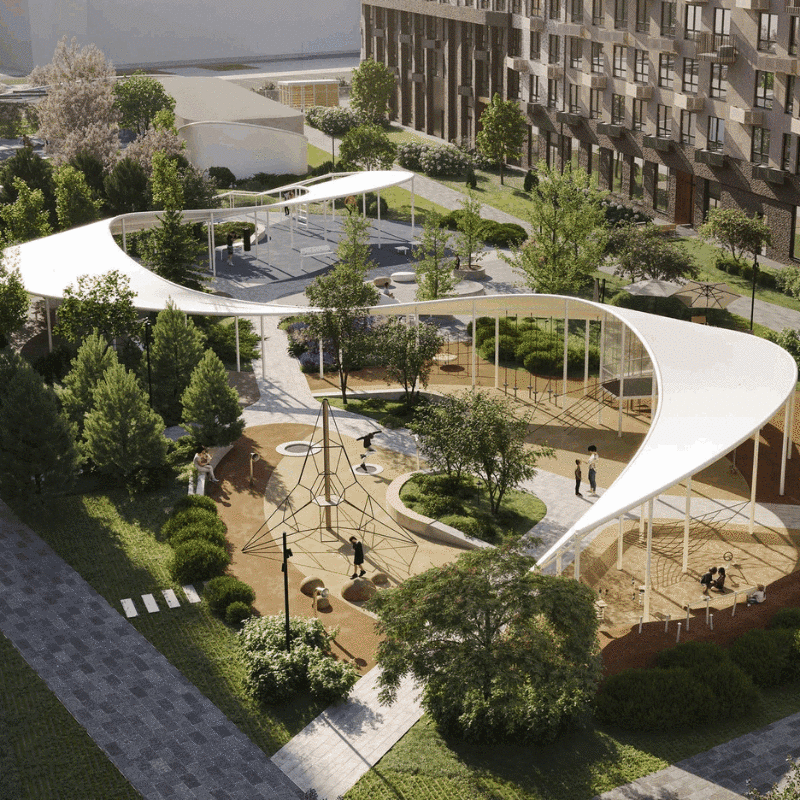
8156° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
Показать все
Топ обсуждения
3784° Подделки кофе на озон
 OgoVauFantastika
121° Сегодня выходит GTA 6, 18.11.2026 14:00 МСК
 BiscuitEater69
103° Как GTA6?
 MVP
468° 11.11 наступило, где скидки? Всё подорожало
Sertifikator
705° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua
Показать все
на категории 7 процентов, процент на остаток хороший, бесплатные рестики в аэропортах в том числе заграницей
Главные плюсы:
1) Повышенный лимит получения бонусных рублей в месяц - повышается в разы, на обычном акке лимит 3000 каши на выбранный повышенный кэшбек на месяц и по моему около 6000 на покупки от партнеров, на премиуме лимит 30000 каши на твой повышенный кэшбек на месяц и 30000 на покупки от партнеров.
2) Металлическая черная карта тинькофф - только для премиум плиентов. Ну эт не плюс, так, плюшка) если ее заказать, но при этом после получения закрыть ее ранее, чем через три месяца использования - платишь неустойку 2000р)
3) Кэшбек на путешествия. Я планирую ехать на море летом, буду брать билеты Авиа через тиньк, каша 7%, вполне себе прилично можно сэкономить. Авиабилеты до 7% каша, отели до 10%, туры до 5%.
4) и посещение бизнес-залов аэропортов есть, нужно уточнять количество посещений
вроде как все, как то так)
Да, конечно можно перейти на Уралсиб или Росбанк или где еще сейчас кешбек рублями без вклада остался. Но настолько ли удобны эти банки в остальных сценариях использования?
А по поводу удобства: чем Тинькофф так сильно удобнее остальных банков? Что в нём уникального, чего нет у других?
Дай другой банк в котором будут:
1) нормальное приложение (например у ВТБ постоянно тормозит приложуха), у райфа не удобное
2) будет нормальное приложение для инвестиций
3) будет постоянный кешбек больше 1% или категории не выбор, при этом возврат не фантиками, а рублями.
4) вменяемая техподдержка, относительно других банков.
Мне за бензин по подписке только 5% падает, только это покрывает стоимость подписки.
Да, можно было бы сделать какую-то другую карту чисто для трат не авто, но я не хочу, мне не удобно, ну не решают для меня лишние 200 рублей, чтобы делать лишние телодвижения.
А так, хозяин барин;
1 карта под вклады
2 карта под ЖКХ
3 карта под магазины определенные
4 карта под рестики и развлечения
5 карта под авто
6 карта/приложение для инвестиций
7 карта под чисто онлайн покупки
Но нафига так жить? Студенту/школьнику это может быть и интересно, но ЦА разные.
Интересно ты считаешь 2.5%, ну а если я держу 300к, с них в год получаю 15к, за подписку плачу 2400 в год, остаток 12600 или 4.2% годовых без каких-либо манипуляций и без налога на прибыль.
2) Тинькофф нормальный? Ха-ха-ха. Комиссия 0.3%, поучаствовать в 95% размещениях облигаций нельзя (Тинькофф не захотел), на вторичке каталог облигаций урезан во много раз, каталог акций тоже урезан. Это худший брокер в России. Даже если комиссию можно снизить (но опять платить, а у других брокеров комиссия ниже в 5 раз на бесплатном тарифе)
4) Вменяемая, ахаха. Он там даже грамотно писать не умеют, постоянно противоречат друг другу. Отфутболивают. В сети полно жалоб. У Сбера в тех. поддержке работают гораздо опытнее люди, которые проходят обучение перед выходом на работу. У ВТБ тоже. Хуже поддержки, чем у Тинькофф, не существует. Это дно.
Конкретно напиши, какой банк лучше тинькова и чем, какой брокер лучше и чем...может я и карту себе оформлю.
Пока это просто абстрактные рассуждения и хейтспичт.
Хороший брокер -- ВТБ. Подавляющее большинство именно серьёзных инвесторов с многомиллионными счетами сидят на ВТБ. Я тоже, с портфелем в 3 000 000 руб. Низкие комиссии, удобное приложение, но самое главное, есть ~97% первичных размещений. Также очень адекватная тех. поддержка (как по телефону, так и в чате, emal). Можно и ножками в офис сходить, там всегда помогут.
Банк -- зависит от потребностей и трат. И от целей. Для хранения крупной суммы денег (несколько миллионов) я использую Сбер, т.к. могу доверять только ему. В качестве брокера использую ВТБ, для ежедневных трат использую Юмани.
5% годовых это нормально как раз "на остаток" для мелких сумм (до 100 000 руб., которые могут пригодиться в любой момент), но не за 200 руб. в месяц...
Крупные суммы держат либо в облигациях, либо на нормальном вкладе в любом надёжном банке под большие проценты, но никак не с 5% годовых.
1) столкнуться с банкротством эмитента с рейтингом bbb
2) с зависшими деньгами на заблоченом фонде финекса
3) с кидком в выплате дивидендов (постоянно в 22 году).
Так что не иметь свободных денег, а все держать в облигациях, а тем более в облигациях на иис, такое себе.
А еще, рекомендую читать внимательней, я писал про 300к под 5% без обязательств и условий, а не про 3.3кк
Ну и в чём тут выгода? Эти 5% от Тинькофф не выгодны ни при каких обстоятельствах, т.к. при 100 000 руб. наша доходность падает до ~2.5% годовых, при 300 000 руб. падает до 4.2% годовых. А держать более крупные суммы под 5% годовых не имеет смысла. Да и 300 000 руб. довольно большая сумма "для остатка".
Но с этих 4.2% не удерживает НДФЛ, на вкладе же по 5% удержат налог платишь и будет 4.35%, не?
А больше чем на 300к остаток и не начисляют).
Так есть ли ещё любой другой банк где я могу получать % на остаток и держать там 300к? Вот хочу я держать их, комфортно мне, что могу их снять в один момент.
В сложное время живём, нужно понимать