

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):


Опубликовано около 5 лет назад
Выбор дебетовой карты

Поделился(-ась)
majestic001
Автор
Подробнее о скидке
Пепперчане привет!
Нужна Ваша помощь в выборе карты.
На замену тиньку хочу завести карту с кешбеком и процентами на остаток. Траты примерно 100тр в мес, остаток по счету около 500тр. Смотрел райф, но там без % на остаток, у альфы % есть, но низкий. Подскажите, кто ещё предлагает нормальные карты и банк не экзотический/региональный?
Нужна Ваша помощь в выборе карты.
На замену тиньку хочу завести карту с кешбеком и процентами на остаток. Траты примерно 100тр в мес, остаток по счету около 500тр. Смотрел райф, но там без % на остаток, у альфы % есть, но низкий. Подскажите, кто ещё предлагает нормальные карты и банк не экзотический/региональный?
Самое горячее
11940° 1000 ВАУ-баллов на одежду и обувь (можно оплатить 50%, возможно, не всем)
50%
7698° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
3783° Автомобиль Belgee S50 1.5 MT 122 л.с. актив 2025г
1 590 000₽
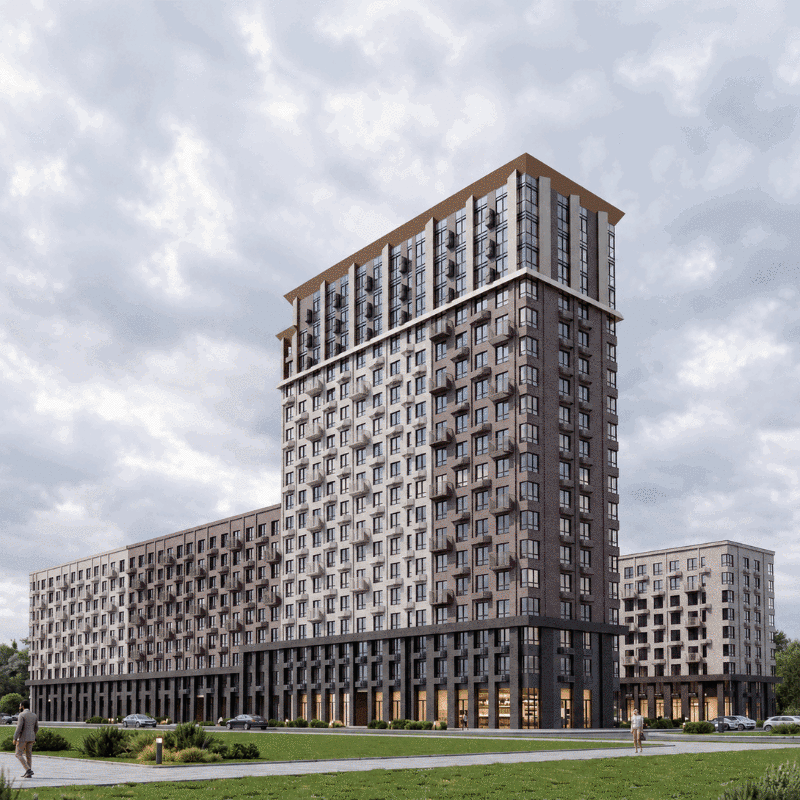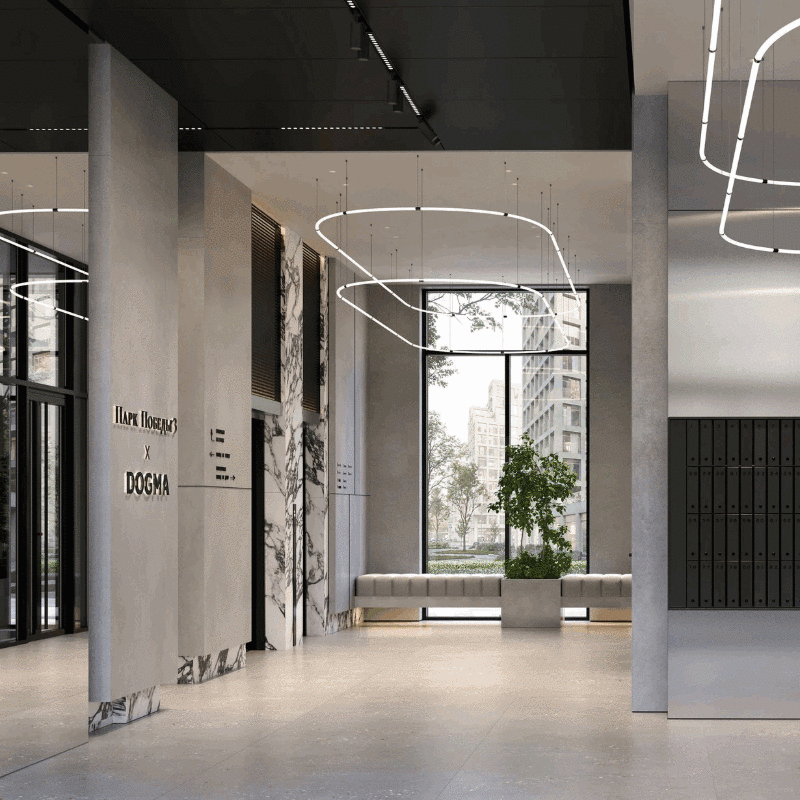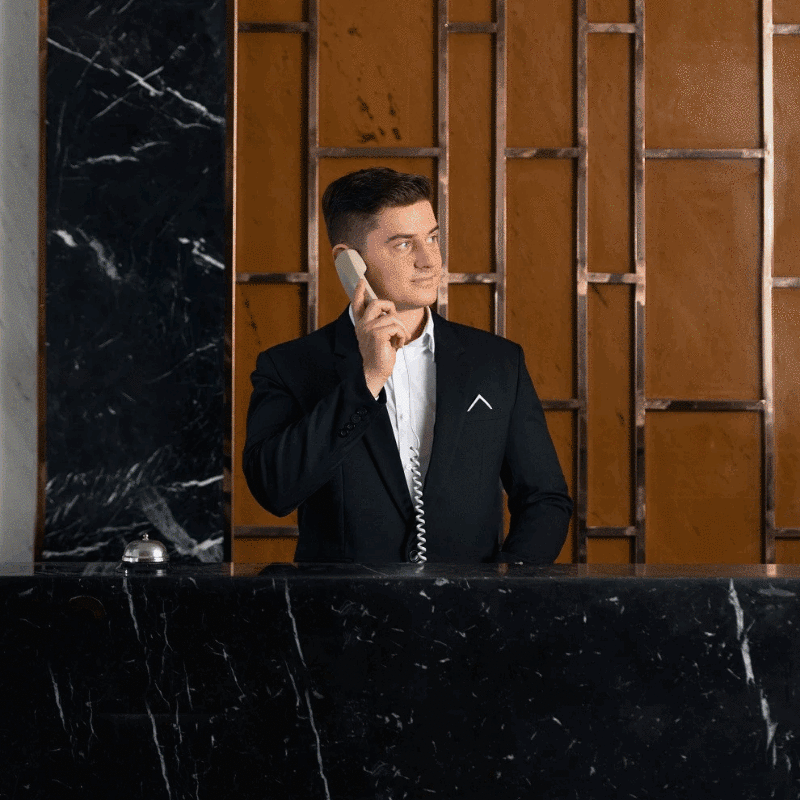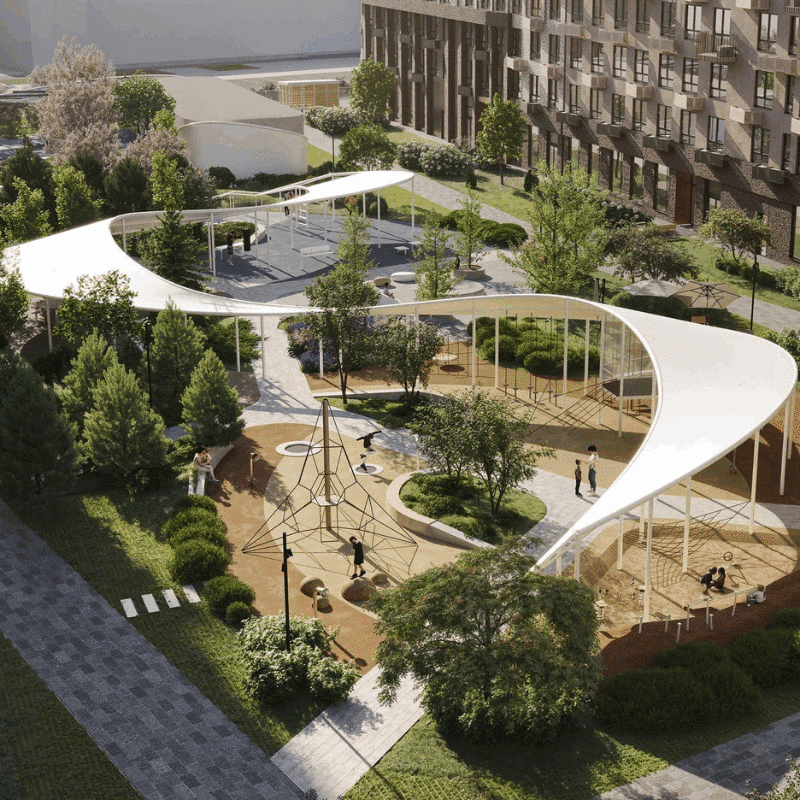
7899° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
2495° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
Показать все
Топ обсуждения



В текущих реалиях, открывать долгосрочный вклады нерационально. Лучше на 1-1,5% в год меньше (это 5-7,5 т.р.), чем упущенные возможности или избыточные затраты. Деньги в большом объёме могут понадобится прямо сейчас, а при досрочном снятии теряется процент.
Сценарий должен быть : бабло на счёте, кешбек за покупки с карты.
В этом плане карта Райфайзен кешбек нормально.
А под 500к лучше открыть Хомяка копилку
Ну а для повседневного кешбэка в 1 - 1,5 % сейчас подойдет почти любая карта. Я пользуюсь в основном Тиньков. Есть халва, я.плюс от Альфы и тинька, озонкард, сбер. Плачу той картой, по которой больше начислят.
6.25% на остаток по Прибыль и с тратами от 80 т.р. берёте пакет Приоритет - там пара плюшек есть.