

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):



Опубликовано около 3 лет назад
Ипотека vs Банковский вклад

Поделился(-ась)
vladislavdani
Автор
Подробнее о скидке
День добрый, пепперчане!
Вопрос к знающим банковские продукты людям. Есть ипотека под 10.9% в Сбере, платёж 15300р есть возможность каждый месяц погашать досрочно двойными-тройными платежами.
Но! Встречаются вклады с процентными ставками под 13%, насколько будет выгоднее осуществлять не досрочные погашения с сокращением срока, а размещать досрочные платежи например пополняя каждый месяц вклад под 13%?
Замануха ли или план рабочий и это выгодно?
Вопрос к знающим банковские продукты людям. Есть ипотека под 10.9% в Сбере, платёж 15300р есть возможность каждый месяц погашать досрочно двойными-тройными платежами.
Но! Встречаются вклады с процентными ставками под 13%, насколько будет выгоднее осуществлять не досрочные погашения с сокращением срока, а размещать досрочные платежи например пополняя каждый месяц вклад под 13%?
Замануха ли или план рабочий и это выгодно?
Самое горячее
8559° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
2659° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
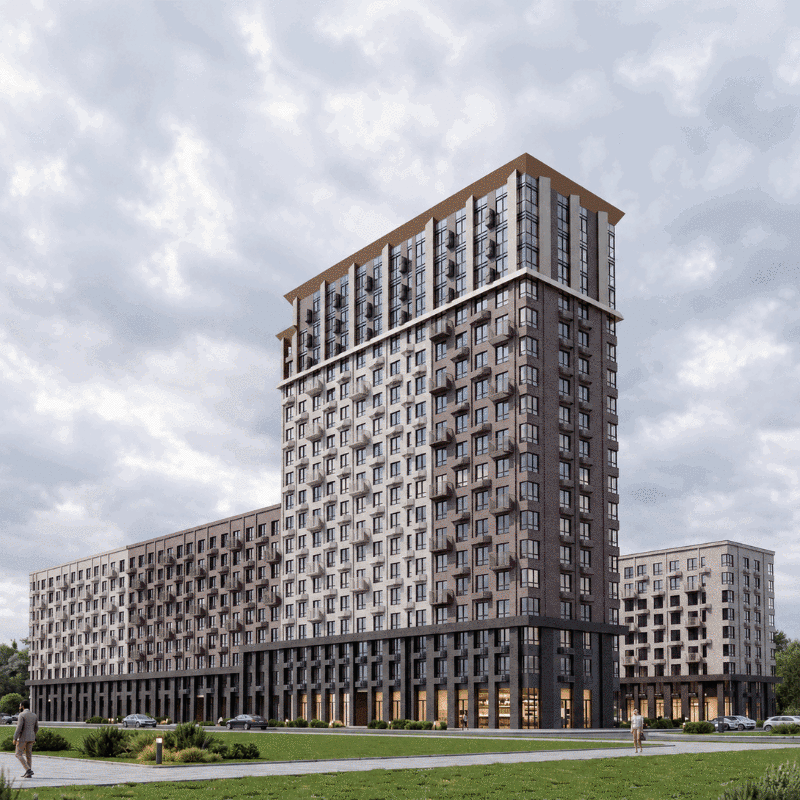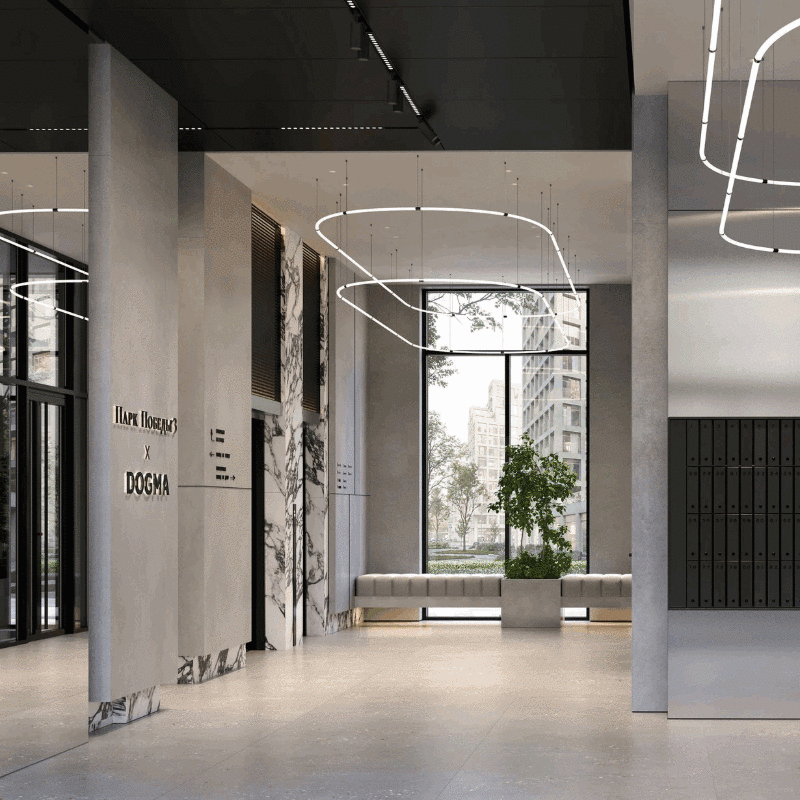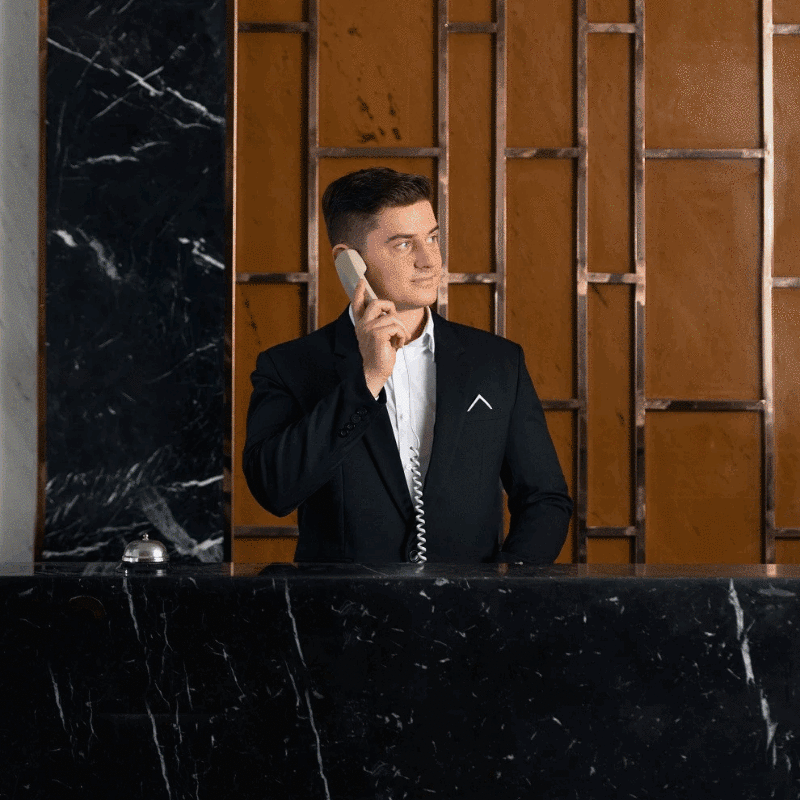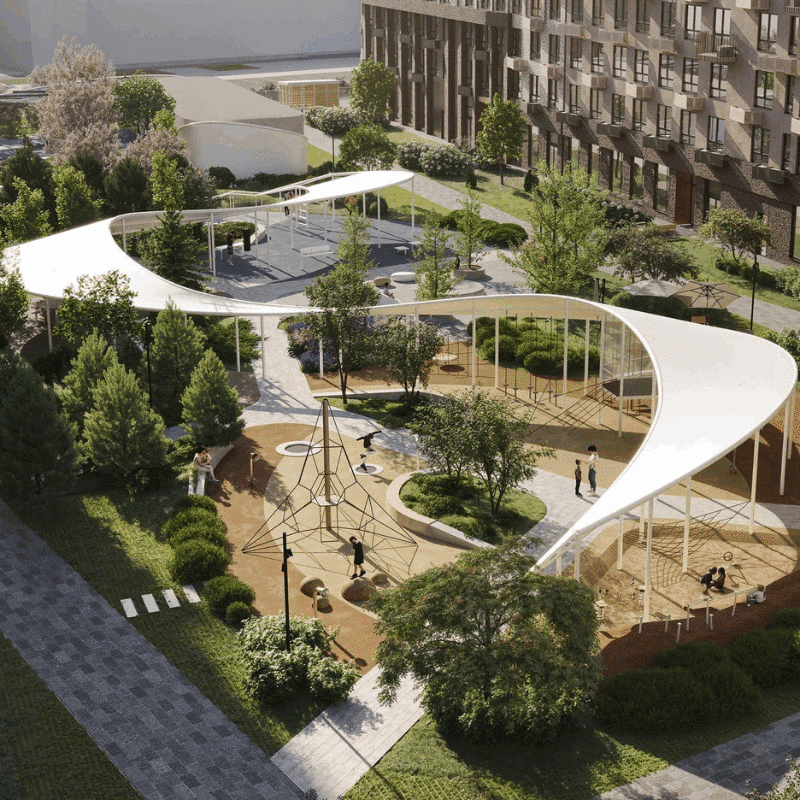
7994° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
1573° Сироп Barinoff Соленая Карамель, 1 л (с ВБ кошельком)
220₽
3412° Экспедиционный круиз Антарктида: Земля первых, 33700 бонусов, 12 дней: 14.02 – 25.02.2028, RussiaDiscovery
1 122 716₽
Показать все
Топ обсуждения
3750° Подделки кофе на озон
 OgoVauFantastika
401° 11.11 наступило, где скидки? Всё подорожало
 Sertifikator
684° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua

8815° Топ автор Озон/Ozon
Настяяяяяяя
Показать все
вводите данные по ипотеке и досрочные погашения. Далее наверху калькулятор вкладов, заводите свои предположительные суммы, получаете результат. Анализируете и делаете выводы.
Слишком мало вводных данных, но как правило гасить ипотеку выгоднее, чем вклад.
Миллион на депозите сегодня, например в МКБ под 13-14%= через год 1130000 руб. Профит 60 000 руб.
Через 10 лет 15к будет как семечки. Так что живые деньги сейчас это лучше.
По ипотечному калькулятору выходит ежемесячный платеж 9 100 руб.
И к примеру есть миллион рублей, которым можно загасить ипотеку. Вопрос, при каком % по вкладу это выгодно. Так вот, при 11% годовых, ежемесячно проценты по вкладу будут 1 млн*11%/12=9160 руб.
Т.е. снимая каждый раз % можно гасить кредит, а 1 млн руб как был на счету, так и останется.
Вывод, надо посчитать все расходы по ипотеке, понять % затрат и если % по вкладу на пару процентов выше, то скорее всего вклад будет выгоднее, чем погашение кредита.
Мое мне ник такое: если есть возможность нужно максимально быстрее погасить долг, жить без Долгов и радоваться жизни, а лишние деньги инвестировать (откладывать себе на будущее)
Всем добра и зеленых портфелей 🫡
облигации лучше
Лично я рекомендую делать досрочку. Чисто морально тебе будет намного проще. Заведи калькулятор и сохраняй каждый месяц расчеты.
Примерно 6лет назад тоже стоял перед таким выбором, выбрал досрочку и не прогадал. Закрыл ипотеку за 5лет вместо 20лет. Понятное дело и цены и % были другие. Должен был переплатить банку 6,5млн, но по итогу только 1млн.
Квартира в ипотеку по мимо переплаченых процентов ещё и расходу требует на ЖКХ, или всякие общедомовые нужды. Велика вероятность, что расходы на недвижимость в минус загнать могут
На вкладке ещё и накопленные проценты можно не снимать, и на них тоже проценты набегают
10.6 это копейки на фоне 17 сейчас.
Вообще бы по 10.6 не парился.
Но если смотреть разницу 10.9 и 13 - лучше ипотеку гасить. (потому что если только взял там как бы условно не 10.9 а все 20-30 (в первые года) (т.е. на вкладе имеет смысл в данном случае держать только если идут последние года вашего кредита, где вы уже почти не платите %)
У меня 5.7% ипотека и 13 счет, я на счете держу, не гашу (6лет).
В РФ процент начисляется только на остаток, т.е. процент всегда 10.9 и пока сохраняется положительный спред со вкладом - это все еще выгодно.
1 передняя ближний, 1 тормоз
По сути, не гася ипотеку под 10,9 и внося эти деньги на вклад под 13 мы выходим в плюс. За ипотеку ежемесячно на недовнесенные деньги начисляют 10,9, а на вкладе 13. 2,1% годовых чистого плюса с суммы вклада, за вычетом плавно размазанной суммы ипотечных страховок и еще управление рисками - деньги, которые можно забрать со вклада при необходимости, а улетевшие в ипотеку - это соженные в черной дыре, доступа к которым нет.
Хотя зачем я это говорю, надо изначально понять, что на сумму начисляется одинаковый процент, что в первые года, что в последние, разные ставки по годам - это особые условия, которые в ипотеке не практикуют.
Не бывает "условных процентов", ставка по кредиту в РФ измеряется в процентах годовых и начисляется только на остаток. И нет, не выплачиваются сначала проценты и также нет, ставка не меняется. Меняется только доля, которая уходит на погашение процентов в платеже, что тоже логично.
Если взять 100р под 12 годовых, то будет 1р в месяц на проценты, если взять 1000р, то будет 10р процентов, как это неудивительно, сумма начисленных процентов больше в 10 раз только потому, что сумма долга больше в 10 раз. И если взять из этой 1000р рублей 100 и положить под 18% годовых, то на эти 100р на вкладе будут начислять 1,5р в месяц, а если бы отправили эти 100р в ипотеку, то мы бы получили 900р остаток долга и 9р процентов. Нехитрый подсчет показывает 0,5р в плюсе, так как сумму депозита с начисленными процентами можно тут же зарядить в погашение.
а кто-то не смог)))))
однако, в этой схеме есть лазейка
если иметь средства, то можно взять кредит с небольшим ПВЗ например на 20 лет, сразу же через месяц закрыть 70% кредита досрочно погасив, использовать уменьшение срока кредита, при этом последовательность погашения пересчитается уже не в пользу банка (будет ситуация прямо наоборот, такой бы кредит банк вам и не одобрил), но у банка уже не будет выбора )))))))))))))
Все остальные вопросы: вопросы юридическо- философские, да - любой инвестор и экономист инвестиционного толка Вам скажет, что сначала нужно выкупить свой пассив, а потом уж куда-то переться вкладываться. Любой нормальный неглупый человек живший в России последние годы посоветует приобрести немного валюты на чёрный день вместо постоянного пополнения рублевого вклада хоть 25% доходности. Можно использовать все эти три (и более) стратегии одновременно, я так и делаю.
Если хочется поинтереснее, но ничего не понимаешь, то вспомнить заветы людей переживших 90е и закупаться наличными евро/долларами 50/50, перспективы отрастания курса на ближайший год куда выше смешных 13% по вкладу.
Можно, конечно, и на фондовый рынок, но с текущими знаниями рановато.
С вкладом 13% выгоды копейки, около 1%.
Но у тебя всегда будет запас денег на всякий случай.
Что значит выгоднее медленнее гасить ипотеку? Выгоднее только тем, у кого ЗП в $ и есть ежегодная индексация (таких <1% в РФ, если что).
Если грубо говоря 1м долга под 10%, и 1М под 15% то да, выгоднее конечно % получить со вклада и потом его кидать в кредит. А вот меньшие суммы там уже просчет надо
1 - тебе деньги в +
2 - деньги всегда в твоем распоряжении, мало ли что