

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):




Подробнее о скидке
Ребята, нужно взять кредит на 2млн, но все банки предлагают только со страховкой это еще 300к просто так, а мне всего то на 3 месяца нужно. Есть какое нибудь просто решение взять кредит без страховок?
Категории :
Самое горячее
9141° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
489° Видеокарта AFOX RX 7600 8Gb (цена с Я.Пэй)
33 382₽
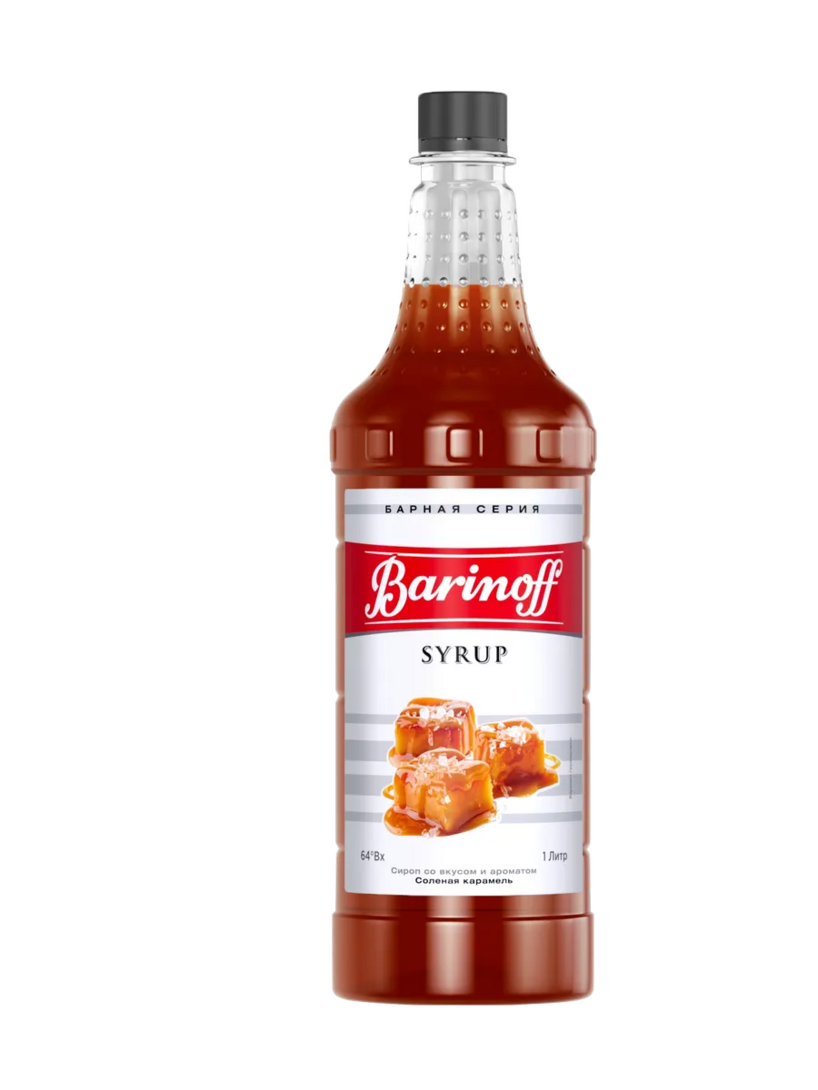
1676° Сироп Barinoff Соленая Карамель, 1 л (с ВБ кошельком)
220₽
2674° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
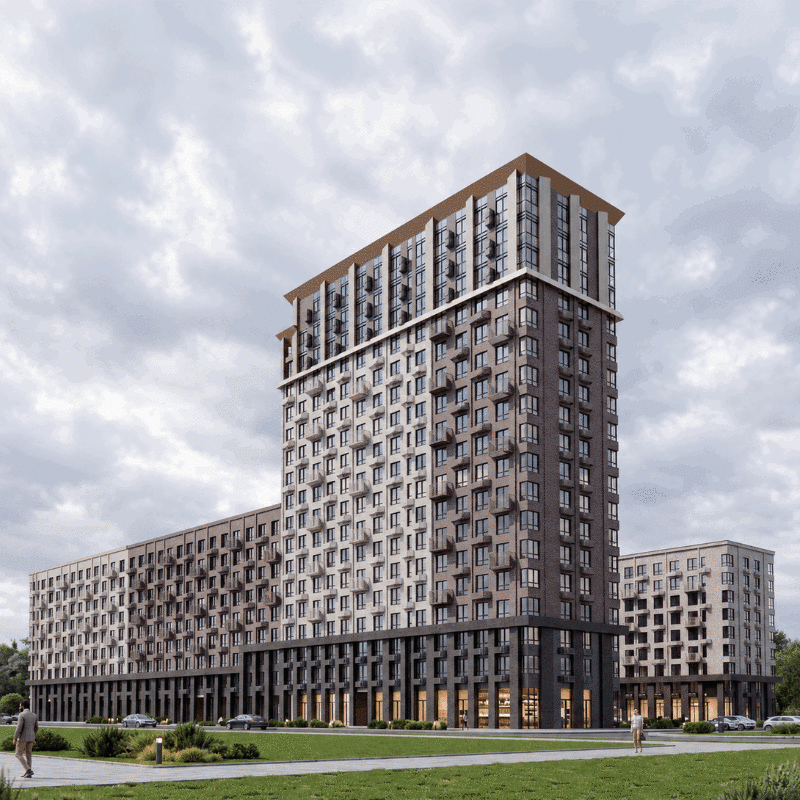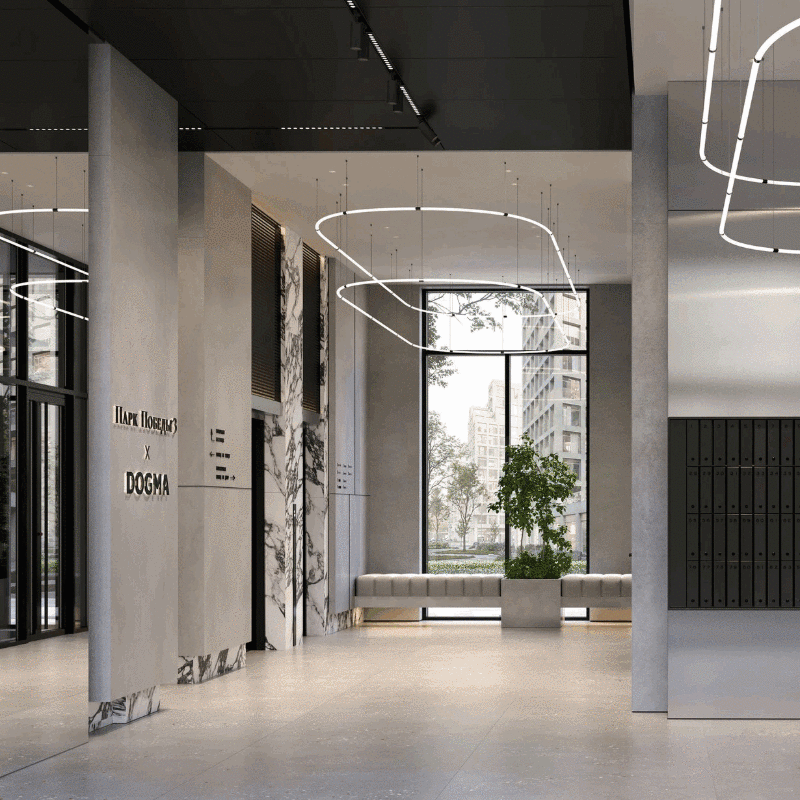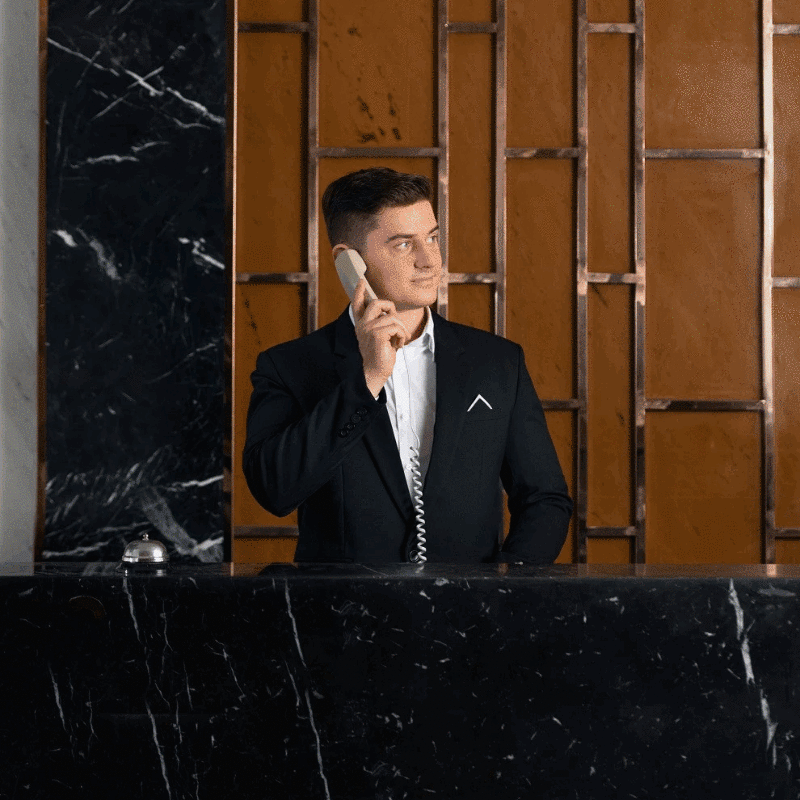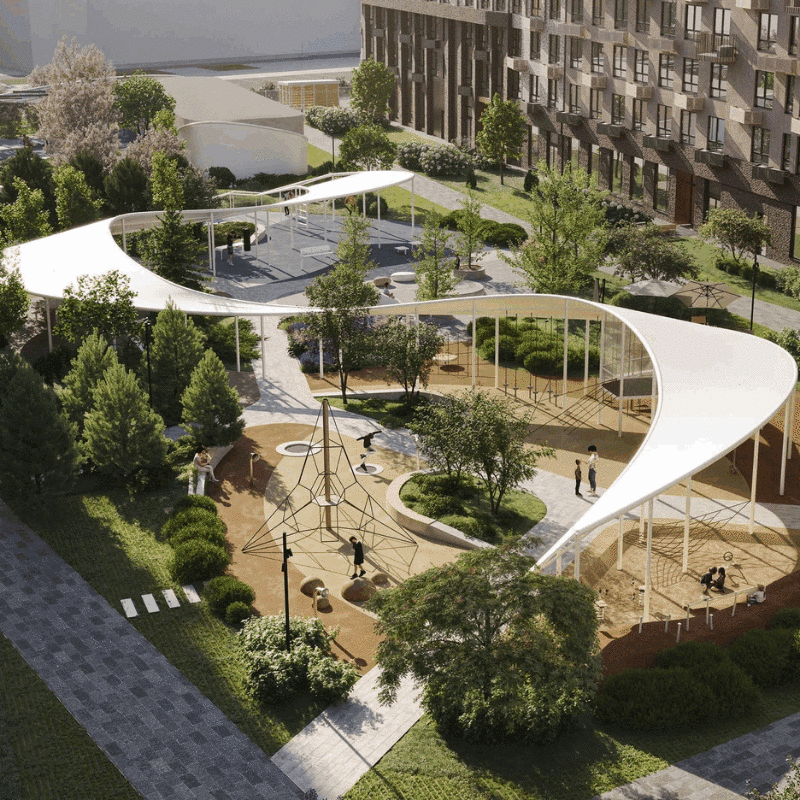
8068° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
Показать все
Топ обсуждения
3758° Подделки кофе на озон
 OgoVauFantastika
433° 11.11 наступило, где скидки? Всё подорожало
 Sertifikator
691° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua

9197° Топ автор Озон/Ozon
Настяяяяяяя
Показать все


вобще прогуглите что за страховка - может ее можно отменить сразу же.
Если банк дает тебе башли но с страховкой, банк не может тебе отказать в этой сумме (2 млн) если ты сразу отказываешься от страховки.
Можешь погуглить тему, на законодательном уровне это прописано. То бишь, говоришь им что уйдет жалоба в ЦБ, на банки.ру и даже в прокуратуру. Конкретно уточняешь ФИО сотрудника которая впаривает тебе страховку.
И тебе выдадут без страховки.
Идем дальше: главное непонимание колхозников которое вгоняет их в ступор когда операционист объясняет им что со страховкой ставка 15% а без страховки ставка 25% (это законо) и вы типо проигрываете, и к тому же вдруг умрете и родня закабалится платить и бла бла бла.
Так вот, если ты планируешь погашать кредит ровно столько месяцев на сколько берешь (допустим 36) то действительно месячный платеж почти одинаков что со страховкой что без страховки, и колхозник такой думает, э а действительно, возьму ка я со страховкой. И в этом случае он прав.
Но, как правило многие планируют досрочно погасить кредит, и вот тут, если ты берешь страховку то банк тебя натянул по самые помидоры. Потому что основное тело кредита без страховки 2 млн, а со страховкой 2,5 млн (допустим) из которых ты получил 2 но торчишь банку 2,5.
После подсчётов на банковских калькуляторов где же он колхозник лоханулся, он с удивлением узнает что даже отказавшись от страховки в течении 14 дней, банк его в этом случае так же натягивает но не так глубоко. Потому что банк берет со страховки комсу в размере примерно 10% сразу, то есть тебе страховая вернет 450.
Резюме: емли банк одобрил кредит то он не имеет права отказать в выдаче его без страховки. Любой банк.
Пугать банки.ру операциониста в 2022 такое себе..
Ему эти репутационные риски до фени. Ваш запрос в прокуратуру им тоже до фени тк запрос уйдет юристам и юристы дадут отве, что это не так и кредиты без страховок дают.
Если возмете себе и начнете его записывать то вас потом самого затаскают по сцдас юристы банка, а итог изначальный будет такой же - кредита нет.
Вот давайте представим себе указанное вами в деле - вы пришли, вашу платежеспособность оценили, приняли решение что могуи выдать кредит1, кредит2, кредит3. Операционист вам не скажет про одобренное, которое именно ему неинтересно и на этом все. Более того - он изначально от вас подаст заявки только на доходные продукты для себя.
В общем это всё под большим вопросом