

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):



Опубликовано больше 2 лет назад
Посоветуйте вклад/накопительный счёт
Поделился(-ась)
KiZh
Автор
Подробнее о скидке
Привет! Подскажите, кому какие интересные предложения попадались в недавнее время по вкладам и/или накопительным счетам? Где сейчас, на момент начала лета, наилучший процент?
Исходные данные:
1. свободная сумма порядка 1,5 млн. руб.
2. нужен вариант с возможностью снятия либо на короткий срок (2-4 месяца), т.к. нет желания замораживать деньги надолго (т.е. вклады на год-два не рассматриваю)
3. с ИИС, брокерами, акциями и т.п. уже наигрался. Собственно, означенная сумма и освободилась после закрытия предыдущего ИИС.
4. если нужна какая-то доп.подписка (а-ля "сбер прайм", "тинь премиум" и т.п.) для повышенной ставки, то я не против оформить - если итоговый результат отобьёт затраты.
В общем, хотелось бы, чтобы деньги работали, тем более пока ЦБ держит высокую ставку и у банков есть предложения. Сейчас деньги лежат в, не побоюсь этого слова, "Т-банке" на накопительном счёте с унылыми 7%. Накидайте идей пожалуйста, куда повыгоднее можно пристроить.
Исходные данные:
1. свободная сумма порядка 1,5 млн. руб.
2. нужен вариант с возможностью снятия либо на короткий срок (2-4 месяца), т.к. нет желания замораживать деньги надолго (т.е. вклады на год-два не рассматриваю)
3. с ИИС, брокерами, акциями и т.п. уже наигрался. Собственно, означенная сумма и освободилась после закрытия предыдущего ИИС.
4. если нужна какая-то доп.подписка (а-ля "сбер прайм", "тинь премиум" и т.п.) для повышенной ставки, то я не против оформить - если итоговый результат отобьёт затраты.
В общем, хотелось бы, чтобы деньги работали, тем более пока ЦБ держит высокую ставку и у банков есть предложения. Сейчас деньги лежат в, не побоюсь этого слова, "Т-банке" на накопительном счёте с унылыми 7%. Накидайте идей пожалуйста, куда повыгоднее можно пристроить.
Категории :
Самое горячее
8423° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
2625° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
7994° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
1504° Сироп Barinoff Соленая Карамель, 1 л (с ВБ кошельком)
220₽
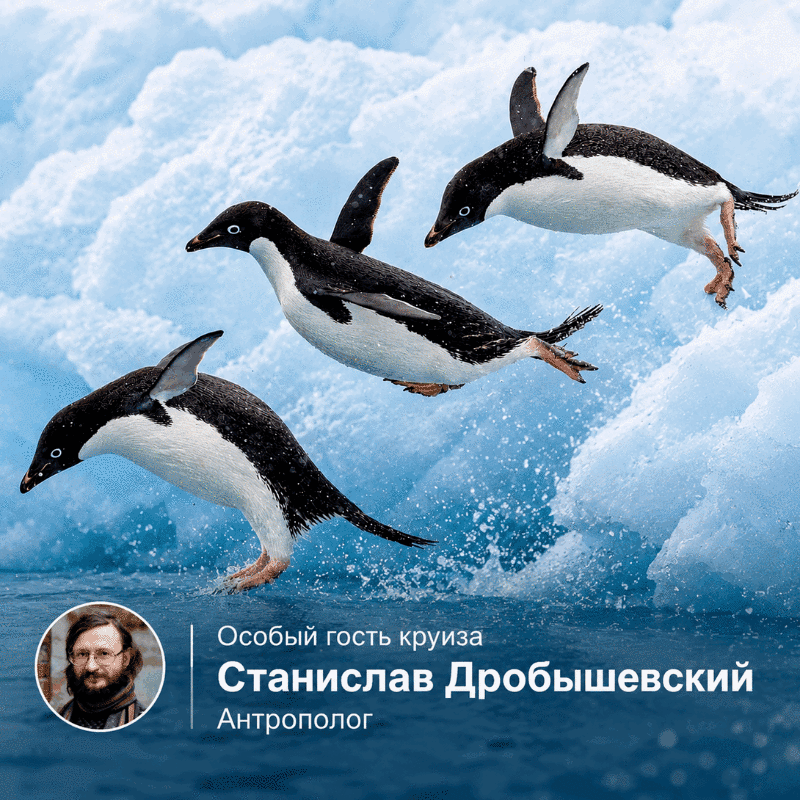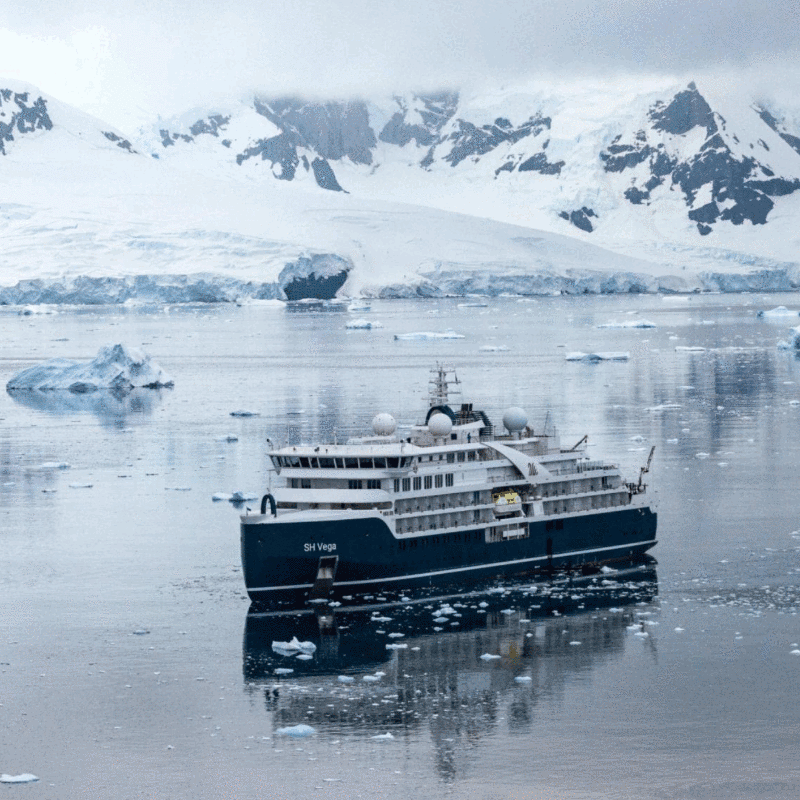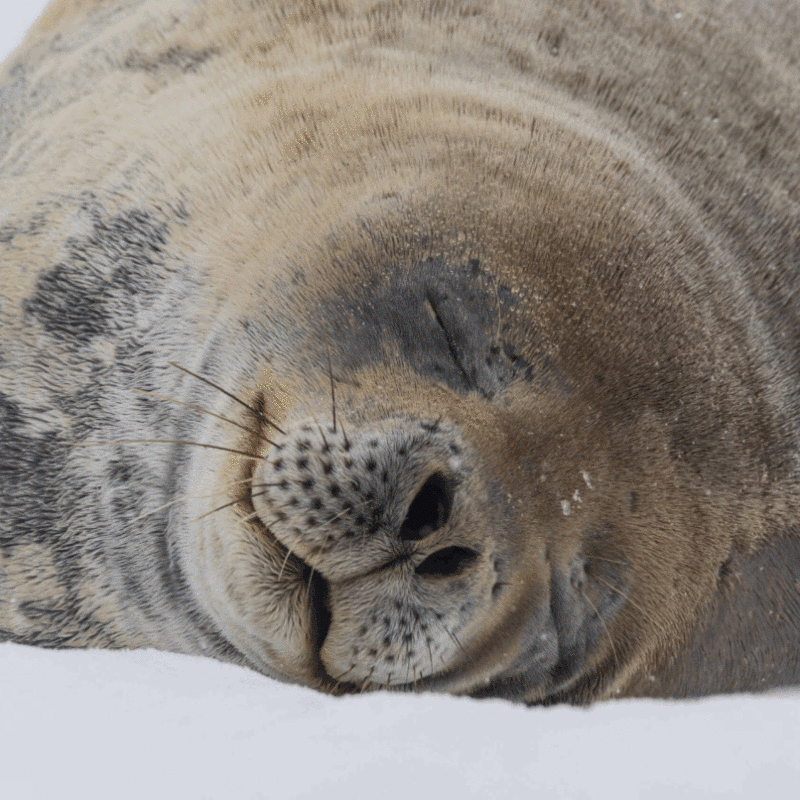
3412° Экспедиционный круиз Антарктида: Земля первых, 33700 бонусов, 12 дней: 14.02 – 25.02.2028, RussiaDiscovery
1 122 716₽
Показать все
Топ обсуждения
3744° Подделки кофе на озон
 OgoVauFantastika
388° 11.11 наступило, где скидки? Всё подорожало
Sertifikator
684° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua

8798° Топ автор Озон/Ozon
Настяяяяяяя
Показать все
1. В одном ролике на ютубе, по данной теме, попался комментарий, что был лимит в 30 000, не указал только за какой период.
2. Средства на накопительном счете, подпадают под страховку "Агентство по страхованию вкладов"?
3. Если брать счет с ежедневным начислением процентов на остаток. Пишут про подводный камень, мол если закрыть счет, все проценты сгорят. Я не пойму, а что мешает все снять и оставить на этом накопительном счете, условно 1 рубль и получить месячную выплату за уже начисленные проценты?
4. В целом какие еще есть подводные камни у накопительного счета в Сбербанке?
1. что за лимит имеется в виду не понятно, я вижу на сайте только 10млн/1млн максимальной суммы с которой начисляются проценты
2. очевидно, что да, кроме вкладов, накопительные и текущие/карточные счета тоже страхуются АСВ
3. тупо не закрывать счет до следующего начисления процентов и держать его до ближайшей выплаты процентов
4. главный минус накопительных счетов, что ставка плавающая: сегодня она 16%, к примеру цб снизил ключевую ан 2%, сбер понизил ставку до 14%, а если открыть вклад, то ставка фиксируется на весь срок вклада
p.s. в газпроме/втб накопительные поинтереснее сбера...
Банк стал жадный с приходом потанина и компании, делай выводы
Лучшее предложение,как раз до 1,5 млн на 2 месяца
счет может быть банковским или электронным кошельком.
а кошелек не застрахован АСВ.
finforums.ru/thr…-10
2. Погаси долги. Если долгов нет, то погаси чужие.
Автор, Меня больше интересует твой опыт в инвестициях? Удалось много заработать на этом?
Я потерял сильно за последние 4месяца, т.к. рынок просел очень сильно, взял на хаях и прогорел на Мечеле и Газпроме большие бабосики -30% от номинала...
• “Ежедневный процент” от “Газпромбанка” — 18,5% годовых на остаток до 1,5 млн руб. новичкам в первые 2 месяца с подпиской “Газпромбанк Привилегии Плюс” (стоит 299 руб./мес.);
• “ВТБ-Счёт” от “ВТБ” — 18% годовых на остаток от 1000 до 1 млн руб. в первые 3 месяца (с “Привилегией” — до 10 млн руб.).
• "АТБ. Счет" от "Азиатско-Тихоокеанского Банка" - 17% годовых для всех на любой остаток;
• “Сейв” от “Яндекс Банка” — 16,5% годовых на остаток до 10 000 000 руб. с ежедневной выплатой процентов (92 дня с момента открытия);
• Накопительный счёт к “ОТП Карте” от “ОТП-Банка” — 16% годовых на ежедневный остаток до 2 000 000 руб. при тратах по карте от 30 000 руб./мес. (при этом 10% годовых из этой доходности оформлены в виде бонусной программы, т.е. без налогов);
• Кошелёк Финуслуг — 15% годовых на остаток от 10 000 до 1 500 000 руб. новичкам в первые 60 дней (без налогов, эквивалентен 17,24% годовых с налогами), нужно активировать и открыть любой вклад);
• “Активный доход” от банка “Синара” — 17% годовых на остаток до 1 499 999,99 руб. новичкам в первые 2 месяца при тратах по картам от 30 000 руб./мес.;
• Накопительный счёт “Локо-Банка” — 16% годовых на остаток до 50 000 000 руб. новичкам в первые 2 месячных периода (открывается в офисе с промокодом);
• “МТС Счёт” от “МТС Банка” — 16% годовых новичкам в первые два месяца на остаток до 2 млн руб. (с пакетом “Премиум” — 16% годовых на ежедневный остаток до 5 млн руб.);
• Накопительный счёт от “Сбера” — 16% годовых на остаток до 10 000 000 руб. новичкам в первые 3 месячных периода. Доступен зарплатникам и пенсионерам. Если возможность открытия накопительного счёта обеспечена только наличием подписок “СберПрайм” и “СберПрайм+”, то верхний лимит начисления процентов — 1 000 000 руб.
• “Копилка” от “Почта Банка” — 17% годовых на остаток до 10 000 000 руб. в первый месяц без условий, потом — 15% годовых при тратах по картам от 10 000 руб./мес.).
• Накопительный счет банка "Дом. РФ" - 15,2% годовых на любой остаток для всех клиентов, ставка фиксируется на 3 месяца.