

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):


Опубликовано больше 4 лет назад
Райффайзен снижает кэшбэк до 1%
Поделился(-ась)
Rick_Flex
Автор
Подробнее о скидке
Райффайзен Банк временно меняет условия программы лояльности карт с кэшбэком — с 16 мая по 31 августа 2022 года. Теперь размер кэшбэка составит 1% на все покупки в рублях — без условий и ограничений. Это связано с решением ЦБ от 18 апреля 2022 года о снижении предельной комиссии, которую банки могут брать за то, что их картами оплачивают покупки. (raiffeisen.ru/ret…rd/)
Категории :
Самое горячее
12070° 1000 ВАУ-баллов на одежду и обувь (можно оплатить 50%, возможно, не всем)
50%
8226° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
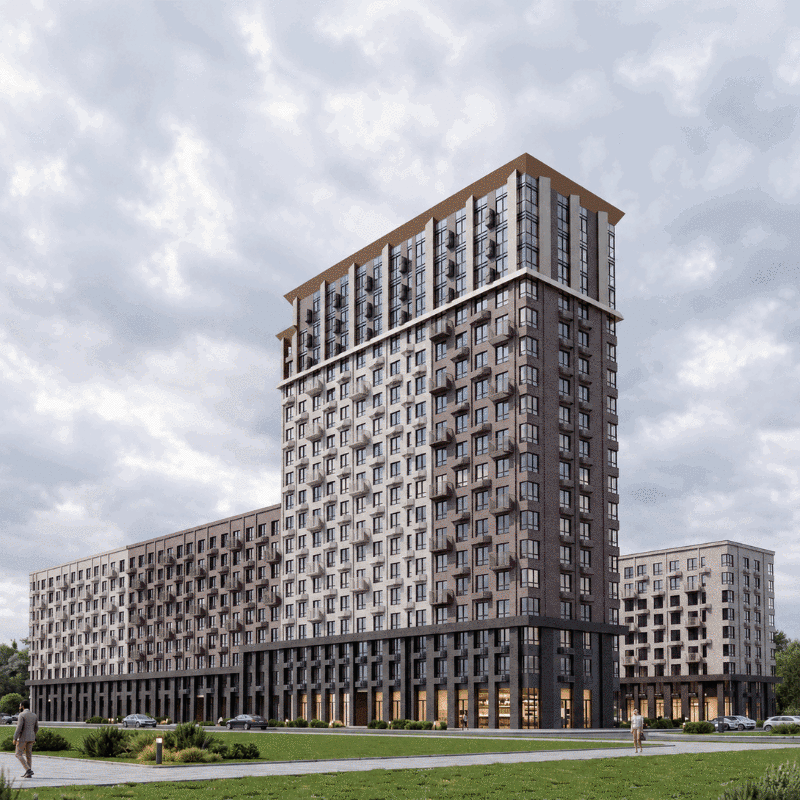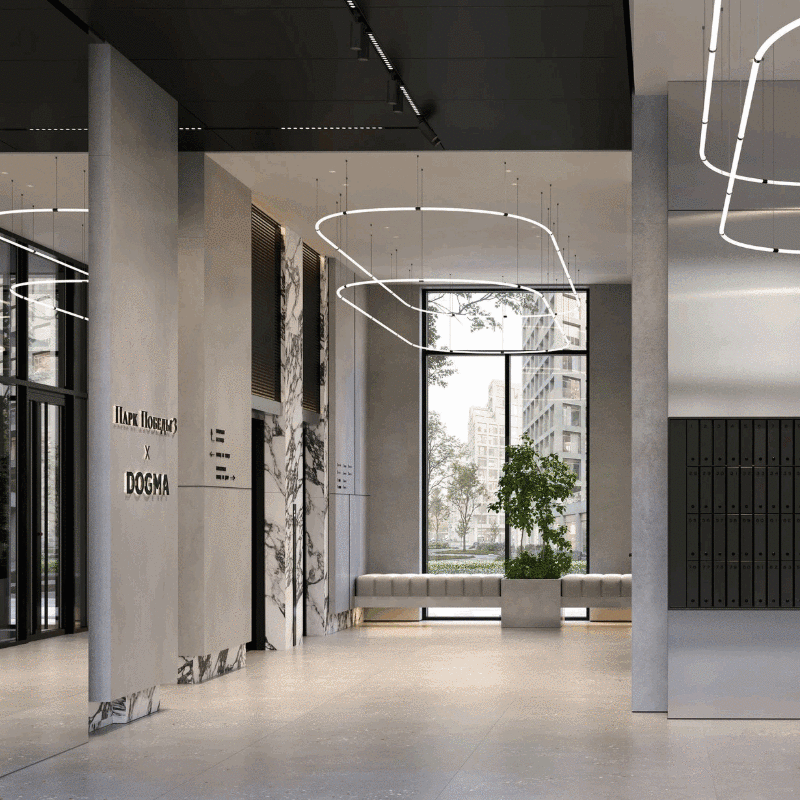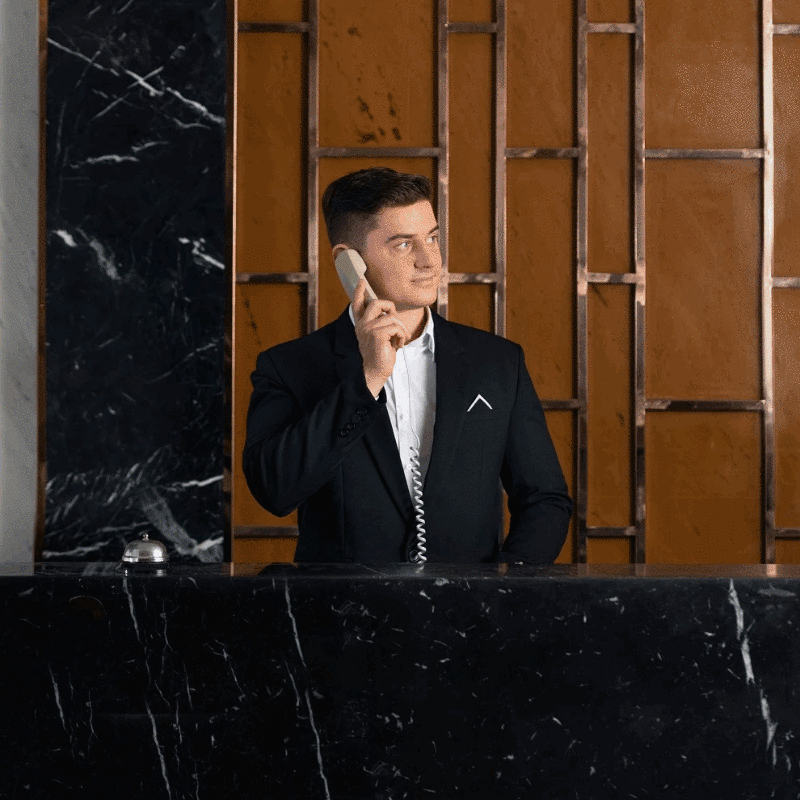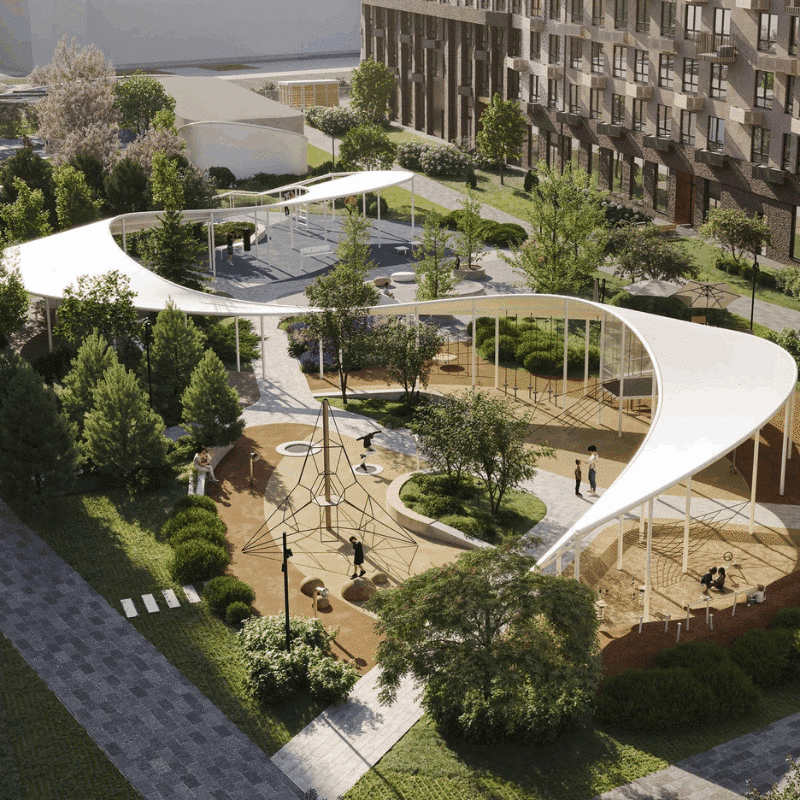
7982° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
2583° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
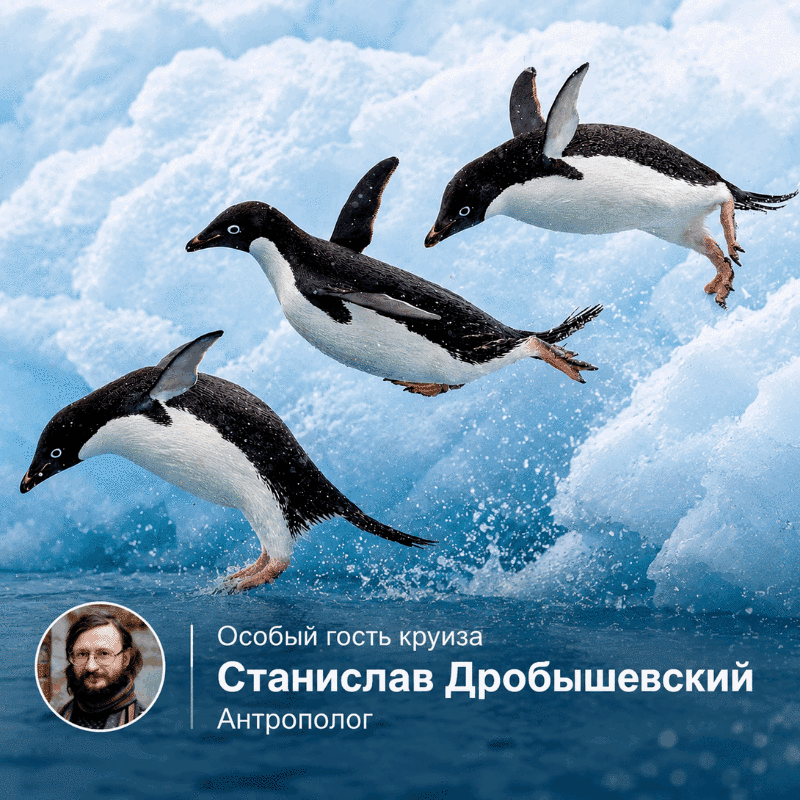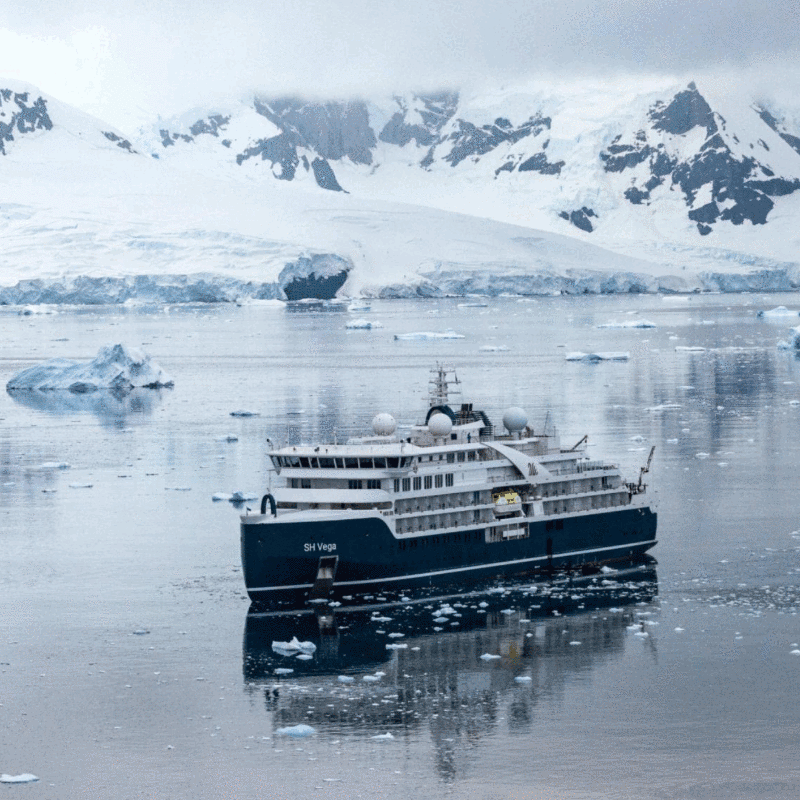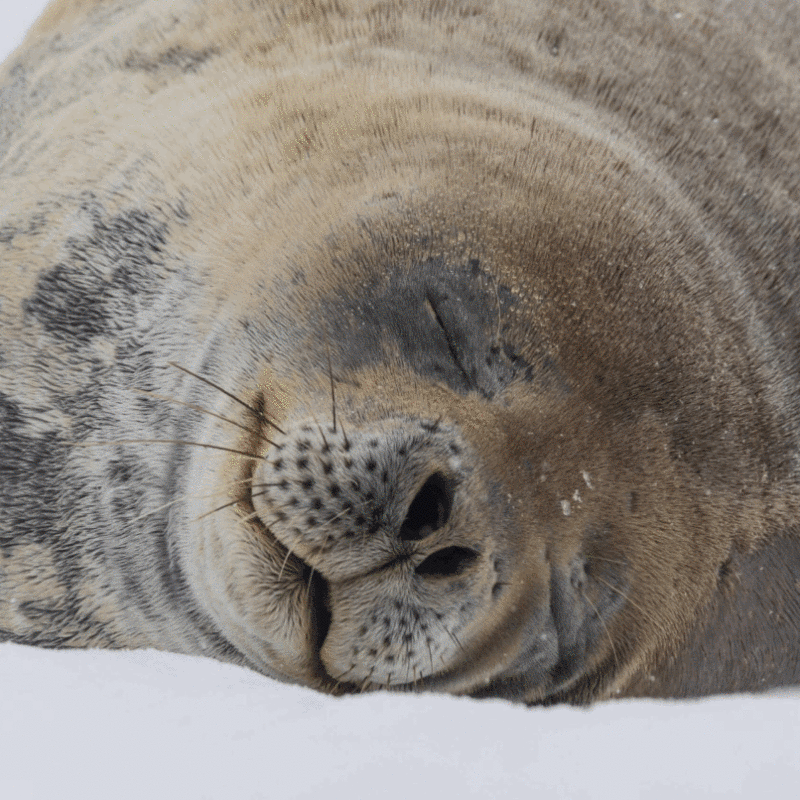
3378° Экспедиционный круиз Антарктида: Земля первых, 33700 бонусов, 12 дней: 14.02 – 25.02.2028, RussiaDiscovery
1 122 716₽
Показать все
Топ обсуждения
3732° Подделки кофе на озон
 OgoVauFantastika
362° 11.11 наступило, где скидки? Всё подорожало
Sertifikator
674° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua

8688° Топ автор Озон/Ozon
Настяяяяяяя
Показать все
Ну юридически они правы ) А с точки зрения клиентоориентированности могли бы и объяснить клиентам. Вот информация от цб (cbr.ru/pre…769)
Спасибо! Мне вот озон ничего такого не предоставил, просто сослался на пункт что они могут менять условия кэшбека когда и на сколько захотят, и когда все вернется не знают. Тогда подожду пожалуй)
У того же райфа плюс, что нет условий и ограничений. А вообще как писали выше выгодней кредиткой, а деньги под %.
"С 18 апреля по 31 августа 2022 года ЦБ снизил размер комиссии до 0,7%, которую банки получают за то, что их картами оплачивают покупки. Из этой комиссии формируется размер кэшбэка для держателей карт. Поэтому мы временно вынуждены снизить кэшбэк." Я думаю к июню у всех банков будет плюс-минус один и тот же %.
в ВТБ потолок 1125р, тут потолка не было вообще
С маленькой поправочкой, кэшбек 1,5% бонусными рублями, если сумма будет до 75 000 руб. в месяц и 1% бонусными рублями на сумму до 30 000 руб. в месяц.
вот именно по этой причине "большинству", как и мне кк не подходит, был у меня раньше родной человек 2-3 месяца шикует, берет другую кредитку, перекрывает долг старой и живет дальше, но всему приходит конец, за который нужно платить).
То что используя кк надо дружить с головой это само собой разумеется )
Поставьте лимит на кк равный тому ограниченному бюджету
основное правило простое: не тратить с кредитки больше чем у тебя фактически есть средств
если человек не в состоянии это правило соблюдать и склонен к импульсивным покупкам, то да, эта схема явно не для него
Выгодно когда следишь за покупками и где-то в памяти понимаешь, что все те средства которые ты сейчас потратил у банка на протяжении будь то 1-4 месяцев как в сбере, ты должен вернуть). Но не выгодно в другом случае, у тебя есть деньги которые ты фактически можешь потратить (так скажем ограниченный бюджет), твои деньги находятся у тебя и ты сам распоряжаешься ими и выше допустимой нормы просто не потратишь). А если есть кредитка, ну получил деньги например, в этом месяце забылся что фактически ты мог поратить только 30к, а потратил по кредитке все 50 или 80...
Поэтому ну его ...
Да все элементарно. Самое простое это кредитка сбера, по которой месяц тратите, 3 месяца возвращаете, при этом каждый месяц новый расчетный период. Итого грубо говоря 4 месяца пользуетесь деньгами банка. Ну и те 4 месяца что вы пользуетесь деньгами банка ваши лежат на каком-нить вкладе или накопительном счете. Возьмем что средний НС сейчас дает что-то около 15%. А дальше математика: 15/12*4 = 5%. Вот у вас фактически эквивалент 5% каши на все покупки. Плюс у того же сбера можно что-то еще и фантиками поиметь в качестве каши.
Можно для чайников по подробнее рассказать?) или в личку...
все, вариантов больше нет. Придется досрочку вносить...
В своем уме? Покупать иностранные активы в условия санкций, лишь за 1% от стоимости
ну купите snp там прибыльность еще больше будет.
В 1998 году тоже самолеты на все квартиры упали?
а на купленную квартиру может самолет упасть....
Это при условии, что не объявят дефолт или реструктуризацию, могут растянуть на 300 лет под 0.01%. Либо объявят собрание и проголусуют за списание долга большинством голосов, тогда вообще не погасят, за 8 лет может что угодно произойти.
Поинтересуйтесь судьбой ГКО в 1998году. Тогда только покупка валюты спасла многие банки
какая разница куда они упадут если через 8.5 лет они погасятся по номиналу?
Эмм,а если облиги упадут в цене на бирже? Т.е при первоначальной стоимости 100к-потом будут стоить 90к
Рассказываю.
При ваших условиях досрочка в 100к дает вам экономию на платежах в 140к и досрочное закрытие ипотеки на полтора года(не будем рассуждать на тему что уменьшать срок это глупость, так проще считать)
Теперь возьмем эти же 100к и купим на них каких нить облиг - например ОФЗ 26235 у нее как раз до погашения чуть больше чем 8.5 лет. При покупке сейчас доходность к погашению 11,27 %. Теперь просто считаем... к погашению они дадут вам 150к с учетом реинвестирования купонов.
150к > 140к
ну тогда выкидывайте все условия, ставка ипотеки, оставшийся срок, размер ежемесячного платежа, сумма которая появилась для чдп, и да, 15% это не край, но вы считаете себя явно наиумнейшим, поэтому для вас 15
Откуда вы такие умные беретесь, перечитайте внимательнее все о чем мной говорилось и посчитайте на калькуляторе.
Вот вам задача :
1. Имеем 1 млн ипотеку, на 10 лет, под 10%.
2. Имеем вдруг появившуюся сумму в 100 т.р. в этом месяце. Более не предвидится.
3. И например берем накопительный или вклад на 3 месяца (край что сейчас дают 15%).
Так вот расскажите мне каким образом вы окажетесь в данном случае умнее, кинув деньги на вклад вместо уменьшения срока ипотеки!?
если у вас ставка по ипотеке 20+% годовых, то да
если нет, то вам бы калькулятор завести
Ну хотя бы в том, что в открытии баллы не просто переводятся в рубли, а нужно именно покупку компенсировать, к тому же покупку от 1500 тысяч, которые ещё и копить нужно многим не один месяц, а менее 150 или сколько там точно баллов в месяц вообще сгорят и начислены не будут. У открытия явно не самая удобная программа лояльности. Насчёт альфы втб и прочих конечно же проблем никаких нет просто взять и, нажав одну кнопку, перевести баллы в рубли.
Кредитка любая с длинным грейсом. Есть подсчёты, согласно которым оплачивать свои покупки такой кредиткой выгоднее, чем использовать дебетовки с низким кэшбэком.
Что за кк? Не подскажите?)
Зайди в историю к тинька и посмотри последние дни, сколько он стал кидать Кеша за обычные покупки. У меня по 0.5 стало вместо 1.
У всех так, только теперь 1% (на все покупки) можно выбрать, как категорию на месяц
Спасибо конечно, но это и так понятно.
Удивило только, как вы коротко и резко решили поумничать, хотя в ситуации не знаете ни срок ипотеки, ни процент, ни стабильность возможности выделения доп. средств для гашения, да и прочих ньюансов.
И вклад имеет место быть и как в моем случае досрочка.