

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):


Опубликовано больше 6 лет назад
Выгодные карты и накопительные счета


Поделился(-ась)
sergesu
Автор
Подробнее о скидке
Здесь часто вопрос возникает про карты, вот выписка из одного канала ниже.
Я являясь яростным поклонником Тинькофф банк, но одновременно клиентом зарплатным Альфа банк вывел все свои деньги из Тинькофф в альфу под 6% годовых (первые 2 месяца), потом 4%. Счёт можно закрыть в любой момент, деньги вывести до 800 тр за месяц, 200 в день. Это хорошая альтернатива 3.14 Тинькофф
?Доходные карты и накопительные счета в августе 2020
От 4.5% годовых. Не включены карты, где нужно тратить >15к/мес.
● «Мегафон Банк»: 8% или 10% годовых (тариф Стандарт или Максимум - bank.megafon.ru/documents/bank-card-tariffs/detail) на остаток от 500₽ до 200к. Нужны покупки 3к/мес. Не застраховано АСВ и без нормального нулевого вывода.
● Таврический «Купил-Накопил»: 8% годовых при остатке от 8к и покупках от 8к на остаток до 100к. При бОльшем объеме покупок можно получать такую же ставку на остаток до 1 млн. tavrich.ru/pri…il/
● Уралсиб «Прибыль»: 6,25% годовых на остаток до 2 млн, при покупках от 10к.
uralsib.ru/kar…yl/
● Восточный, «Карта №1 Ultra»: 6% на остаток 10к-1 млн при тратах от 10к/мес. vostbank.ru/cli…ra/
● Зенит «Карта развлечений»: 6% годовых на остаток до 150к при покупках от 5к: zenit.ru/per…ack
● «Солидарность» UnionPay Gold: 5,5% на остаток от 10к до 300к solid.ru/ret…-s/
● Халва (Совкомбанк): на остаток до 500к - 5,5% годовых, при 5 покупках на сумму от 10к. 4% при наличии 1 покупки в мес. halvacard.ru/tar…ffs
● УБРиР, Visa Максимум: 5,5% на остаток 20-350к и покупках от 30к — ubrr.ru/cha…isa
● Восточный «Карта №1»: 5% на остаток 10-500к и при покупках от 5к/мес. vostbank.ru/cli…/n1
● Хоум Кредит. "Польза": 5% до 300к при условии совершения покупок на 5к/месяц. homecredit.ru/car…lza
● Ак Барс Evolution: 5%. На остаток 30-100к. akbars.ru/ind…ion
● Транскапитал «Карта Роста»: 4,5% на мин. остаток от 25к до 1 млн tkbbank.ru/pri…se/
Десятка «Накопительных» счетов:
● Альфа банк «Альфа-Счёт»: 6% на мин. остаток первые 2 месяца — alfabank.ru/mak…fa/
● Восточный: 5,35% без ограничений — vostbank.ru/cli…et/
● Ситибанк: 5% годовых на остаток до 400к — citibank.ru/rus…htm
● Локобанк: 4,75% — lockobank.ru/per…ad/ (по промокоду с банки.ру ставка 4,85%)
● Газпромбанк: 4,5% на мин. остаток, от 5000₽ — gazprombank.ru/sav…nt/#basic-5654283
● МКБ. Накопительный счет: 4,5% годовых (без ограничений). 5,5% годовых - на остаток до 500к при покупках от 30к/мес. mkb.ru/per…unt
● Райффайзенбанк «Выгодное решение»: 4,5% на мин. остаток — raiffeisen.ru/ret…nt/
● Промсвязьбанк: 4,5% на мин. остаток до 5 млн для новых клиентов первые 2 месяца, счет «Про запас» — psbank.ru/Per…unt
● УБРиР - 4% базовая ставка на остаток до 1 млн, возможен рост до 5-7% при оборотах по карте (15-60к/мес) — ubrr.ru/cha…het
● ВТБ «Копилка»: без покупок по карте 4-4,5% первые три месяца; далее 4-5% годовых при тратах по Мультикарте от 10к/мес. vtb.ru/per…ka/
Я являясь яростным поклонником Тинькофф банк, но одновременно клиентом зарплатным Альфа банк вывел все свои деньги из Тинькофф в альфу под 6% годовых (первые 2 месяца), потом 4%. Счёт можно закрыть в любой момент, деньги вывести до 800 тр за месяц, 200 в день. Это хорошая альтернатива 3.14 Тинькофф
?Доходные карты и накопительные счета в августе 2020
От 4.5% годовых. Не включены карты, где нужно тратить >15к/мес.
● «Мегафон Банк»: 8% или 10% годовых (тариф Стандарт или Максимум - bank.megafon.ru/documents/bank-card-tariffs/detail) на остаток от 500₽ до 200к. Нужны покупки 3к/мес. Не застраховано АСВ и без нормального нулевого вывода.
● Таврический «Купил-Накопил»: 8% годовых при остатке от 8к и покупках от 8к на остаток до 100к. При бОльшем объеме покупок можно получать такую же ставку на остаток до 1 млн. tavrich.ru/pri…il/
● Уралсиб «Прибыль»: 6,25% годовых на остаток до 2 млн, при покупках от 10к.
uralsib.ru/kar…yl/
● Восточный, «Карта №1 Ultra»: 6% на остаток 10к-1 млн при тратах от 10к/мес. vostbank.ru/cli…ra/
● Зенит «Карта развлечений»: 6% годовых на остаток до 150к при покупках от 5к: zenit.ru/per…ack
● «Солидарность» UnionPay Gold: 5,5% на остаток от 10к до 300к solid.ru/ret…-s/
● Халва (Совкомбанк): на остаток до 500к - 5,5% годовых, при 5 покупках на сумму от 10к. 4% при наличии 1 покупки в мес. halvacard.ru/tar…ffs
● УБРиР, Visa Максимум: 5,5% на остаток 20-350к и покупках от 30к — ubrr.ru/cha…isa
● Восточный «Карта №1»: 5% на остаток 10-500к и при покупках от 5к/мес. vostbank.ru/cli…/n1
● Хоум Кредит. "Польза": 5% до 300к при условии совершения покупок на 5к/месяц. homecredit.ru/car…lza
● Ак Барс Evolution: 5%. На остаток 30-100к. akbars.ru/ind…ion
● Транскапитал «Карта Роста»: 4,5% на мин. остаток от 25к до 1 млн tkbbank.ru/pri…se/
Десятка «Накопительных» счетов:
● Альфа банк «Альфа-Счёт»: 6% на мин. остаток первые 2 месяца — alfabank.ru/mak…fa/
● Восточный: 5,35% без ограничений — vostbank.ru/cli…et/
● Ситибанк: 5% годовых на остаток до 400к — citibank.ru/rus…htm
● Локобанк: 4,75% — lockobank.ru/per…ad/ (по промокоду с банки.ру ставка 4,85%)
● Газпромбанк: 4,5% на мин. остаток, от 5000₽ — gazprombank.ru/sav…nt/#basic-5654283
● МКБ. Накопительный счет: 4,5% годовых (без ограничений). 5,5% годовых - на остаток до 500к при покупках от 30к/мес. mkb.ru/per…unt
● Райффайзенбанк «Выгодное решение»: 4,5% на мин. остаток — raiffeisen.ru/ret…nt/
● Промсвязьбанк: 4,5% на мин. остаток до 5 млн для новых клиентов первые 2 месяца, счет «Про запас» — psbank.ru/Per…unt
● УБРиР - 4% базовая ставка на остаток до 1 млн, возможен рост до 5-7% при оборотах по карте (15-60к/мес) — ubrr.ru/cha…het
● ВТБ «Копилка»: без покупок по карте 4-4,5% первые три месяца; далее 4-5% годовых при тратах по Мультикарте от 10к/мес. vtb.ru/per…ka/
Самое горячее
11995° 1000 ВАУ-баллов на одежду и обувь (можно оплатить 50%, возможно, не всем)
50%
7886° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
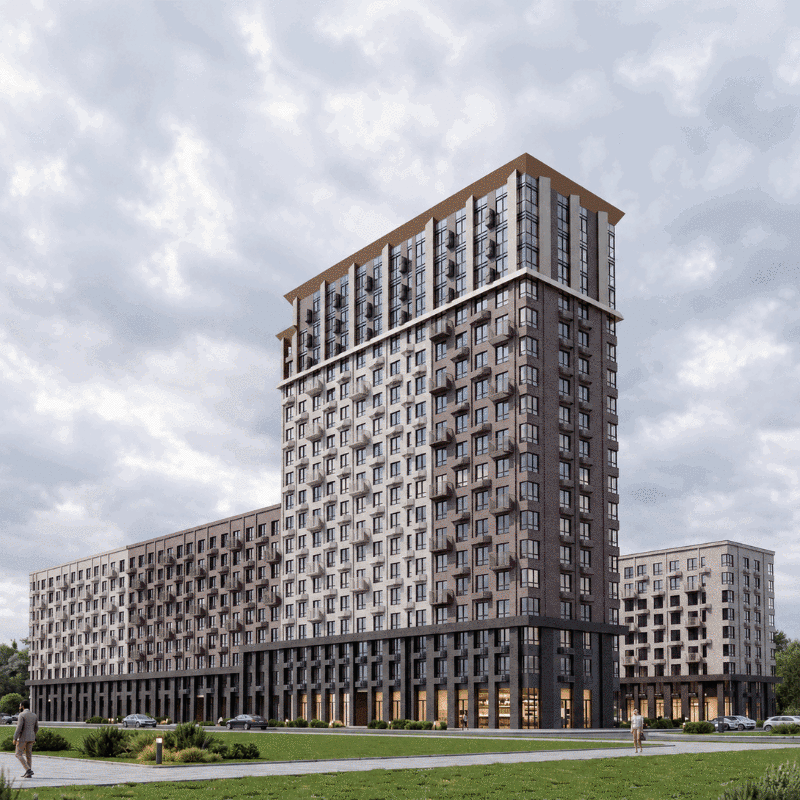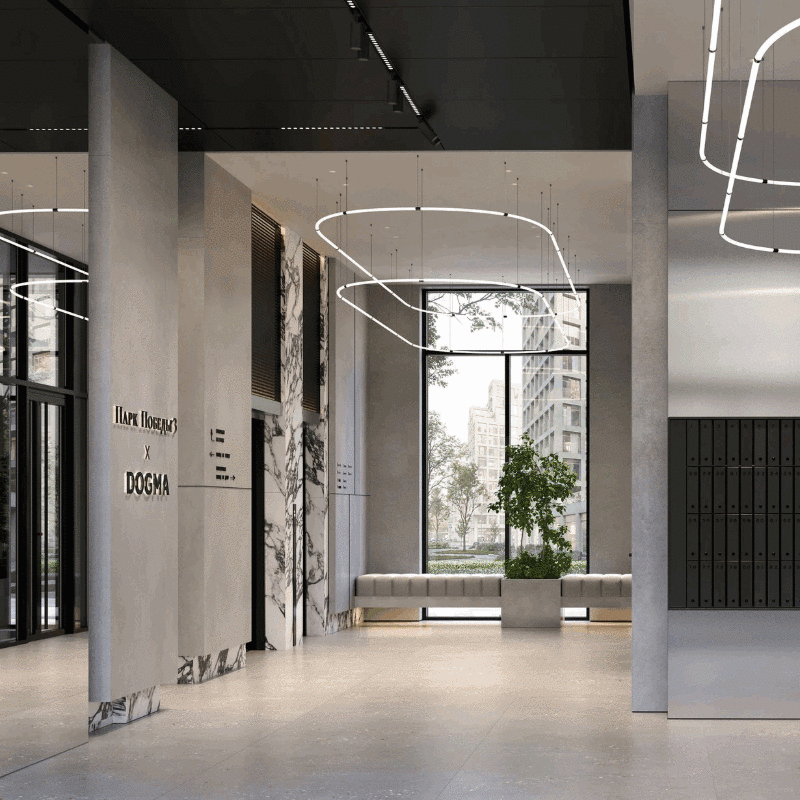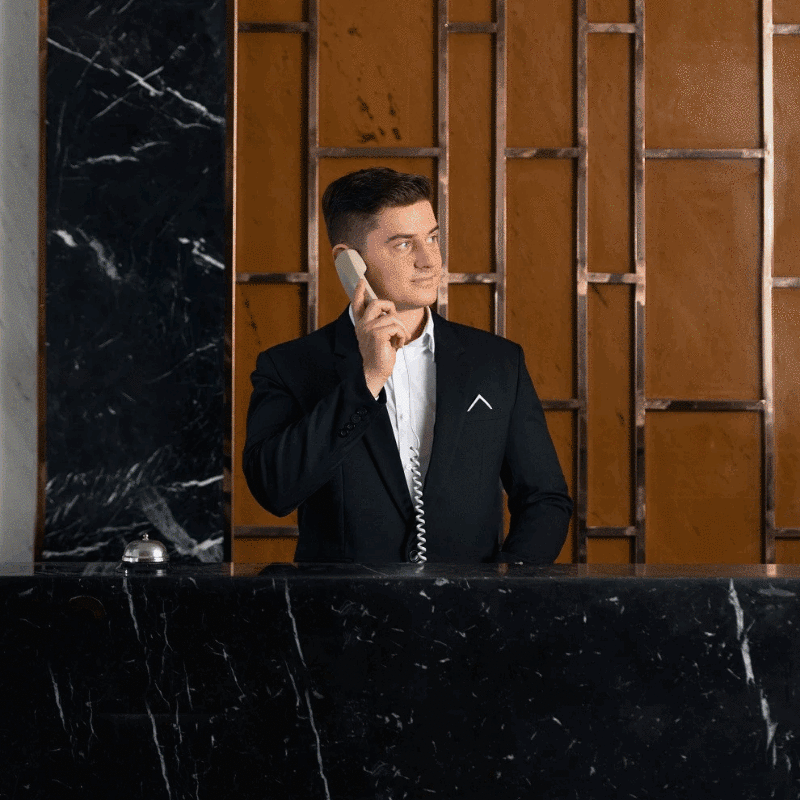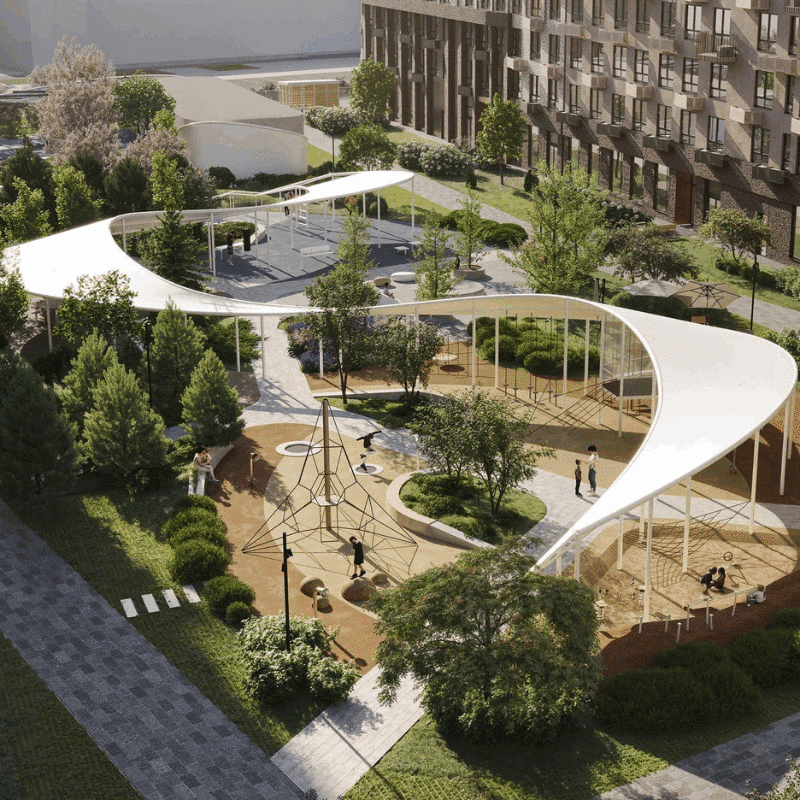
7937° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
2547° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
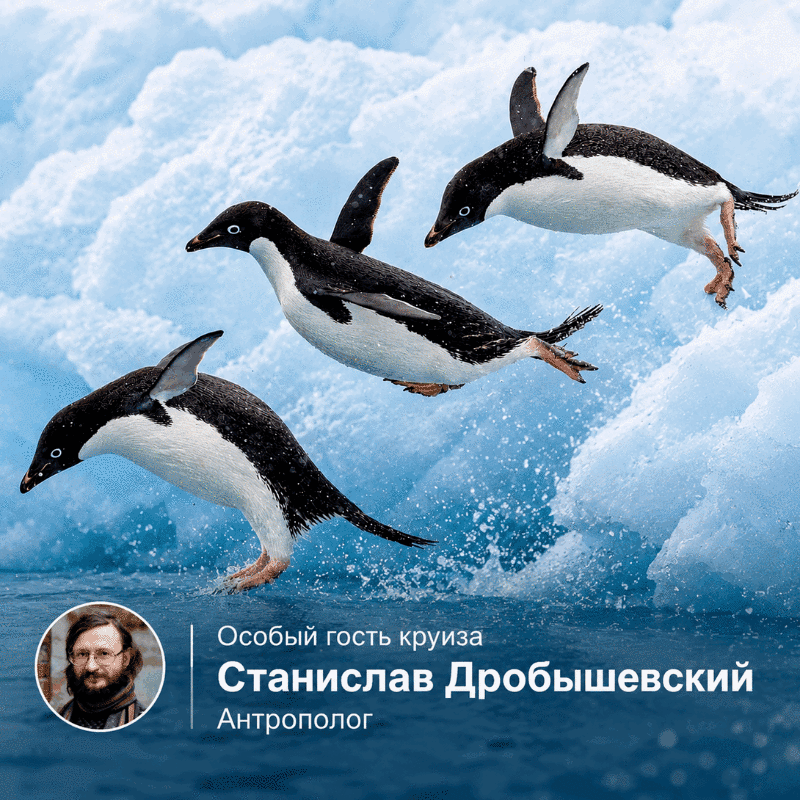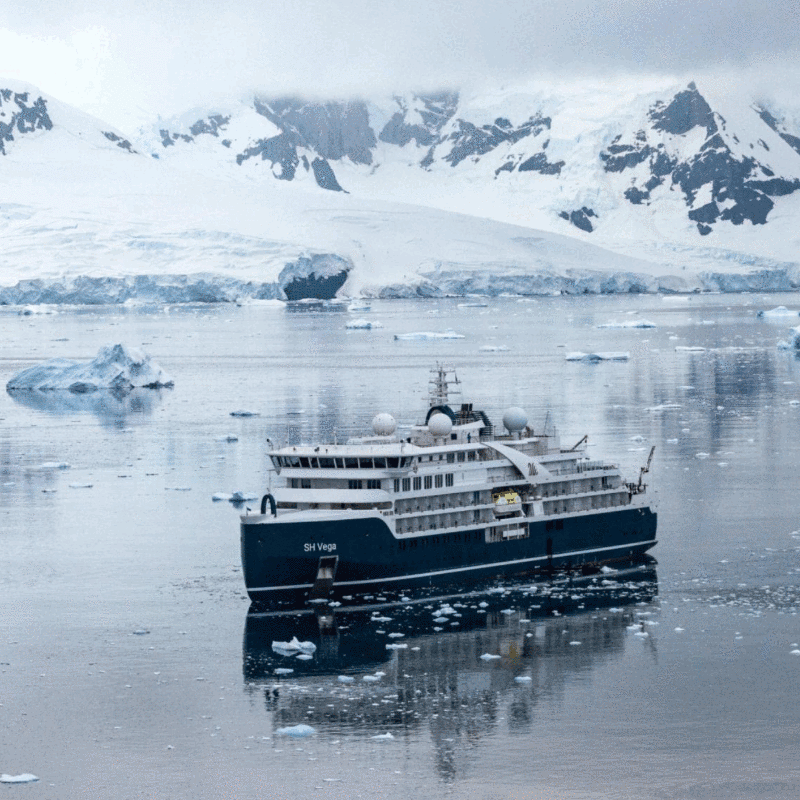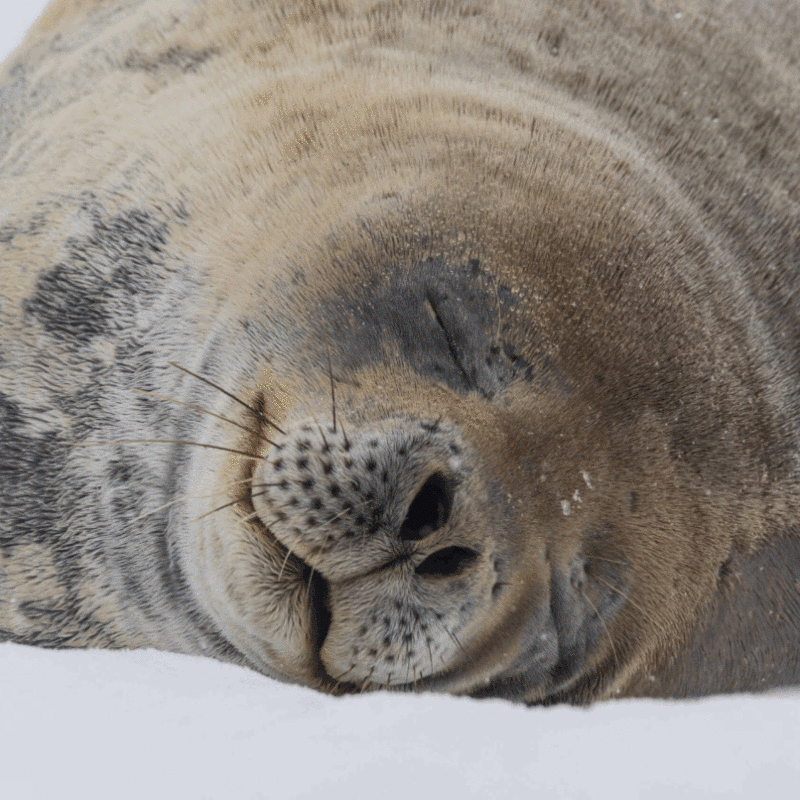
3358° Экспедиционный круиз Антарктида: Земля первых, 33700 бонусов, 12 дней: 14.02 – 25.02.2028, RussiaDiscovery
1 122 716₽
Показать все
Топ обсуждения
3727° Подделки кофе на озон
 OgoVauFantastika
659° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua
284° 11.11 наступило, где скидки? Всё подорожало
 Sertifikator

8419° Топ автор Озон/Ozon
Настяяяяяяя
Показать все
Благодарю за объяснения. Я же и думал, как-то все шикарно по моим подсчётам(party)
Отличный план! но 80% годовых только МММ обещала.
6% это в год, а не в месяц. За первый месяц вы получите 1000 руб с 200к, за второй тоже 1000 руб, если прошлую снимете или чуть побольше, если не снимете 1005 руб где то... Ну а третий месяц 4%, это в 1.5 раза меньше чем тыща))) 666 руб 66 коп
Я считаю надо исходить из 2 правил:
1. Деньги хранить зло, нужно во что-то вкладывать. В Германии по вкладам сейчас -0.5% это здоровая экономика, когда тебе банки предлагают деньги под низкий процент, только найди им применение, а не наоборот - когда предлагают под высокий процент, но зато если есть лишние, то им достаточно просто лежать.
2. Я не трачу свои деньги. В той или иной степени я трачу свои деньги в итоге, но это ни сразу. Две карты Альфа банка 100 дней без %. Снимаю с них без % два раза по 50 тр, кидаю на Тинькофф, итого 100 тр можно тратить, которых по факту ещё у тебя нет. А долг закрывать постепенно в течение 100 дней.
Как закрыл, можно взять ещё.
Итого: кредитный рейтинг растет, инфляция не пугает.
Прекрасное сочетание, а я просто прибалдела от вашего спора сбербанк-тинькофф) Про квартиры на пеппере регулярно тема всплывает, некоторым не подходит, плюются.
Я в целом не храню деньги) у меня есть ИИС и есть ипотека) они отлично сочетаются
Касаемо, отбитым, то пока от тебя слышу критику, но ты не банк не назвала, не других рекомендаций я не услышал.
А Тинькофф или любой другой банк, до 1.4 млн норм) ну кроме мегафона, там нет страхования вкладов.
Ты больше хранишь? Сомневаюсь, сейчас даже сдача купленной квартиры в ипотеку под 6.5% принесет больше, чем любой вклад под 3-4%.
Я эту фразу поняла как то, что до этого момента ты всё-всё хранил именно там) Не в обиду тебе будет сказано, но насколько отбитым для этого нужно быть)
Ку-ку) я этот пост начал с фразы что вывел все деньги из Тинькофф в альфу.
у меня на Тинькофф в год кэшбэк 30-40 тысяч рублей. Мне этот банк подходит.
Ну тогда я не понимаю почему ты продолжаешь топить за Тинькофф... Одно дело, когда ты наслаждаешься его сиюминутными акциями и удобством в целом, используя его карту как транзит. И другое дело, агитировать вкладывать в него все деньги на длительный срок, когда у него за душой ничего нет.
РУСАЛ платит за лицензию на добычу, за место добычи, за труд людей, получает продукт. Продает продукт - получает деньги.
Ашот покупает мандарины, продает мандарины, получает деньги.
В данном примере надо сравнивать не Ашота с русалом, а того кто выращивает мандарины и продает их ашоту, чтобы тот продал Ку5.
Но в целом, будешь инвестировать в зависимости не из того, кто есть кто) а какой спрос на мандарины / алюминий, насколько они выросли в цене, какой урожай, добыча. Не Ашот, не РУСАЛ не определяют сами стоимость того, чем они торгуют, если только нет картельного сговора.
Стоимость бизнеса Ашота и русала определяется спросом на их продукт. Возможно, в мандарины Ашота вложиться будет выгоднее, если у Ашота плантация дала урожай, а у других урожай низкий. Но чтобы вкладываться в Ашота тебе надо его сперва вывести на биржу, а пока ты можешь дать ему займ по договора займа в условиях которого получишь долю бизнеса. Но риски с ашотом явно неоправданно высоки, особенно на фоне русала
У Ашота бизнес с низкой точкой входа. При уверенности его успеха проще войти в этот бизнес с нуля, а не в долю. Аналогично, и обратная сторона - войдя в долю с ашотом, он всегда сможет на деньги от первого бизнеса создать такой же, но уже без твоей доли
В кого инвестировать будешь, в Русал или в перекупа?) Или лимит прямых ответов на вопросы исчерпан?)
Что за каша из бурды, которая скопилась у тебя в голове? Ашот, русал, золото, деньги, мандарины
Если я тебя попрошу проинвестировать семейный капитал в кого-нибудь, то ты между тем же нашумевшим Русалом, который алюминий плавит, и Ашотом с рынка, который ловко перепродаёт мандарины, ты выберешь Ашота, я правильно поняла?)
Надо сделать машину времени и сказать, что деньги не нужно подкреплять золотом.
1. Тинькофф Банк (+14,1%, 47 млрд)
2. Райффайзенбанк (+13,9%, 65,2 млрд)
3. Газпромбанк (+10,3%, 120,4 млрд)
4. Сбербанк (+4,49%, 597,2 млрд)
5. Уралсиб (+4,31%, 6,8 млрд)
1. Хоум Кредит Банк (-11,1%, -20,2 млрд)
2. МиНБ (-9,35%, -18,2 млрд)
3. Почта Банк (-3,93%, -15 млрд)
4. СМП Банк (-3,64%, -7,6 млрд)
5. Русский Стандарт (-1,29%, -2 млрд)
Деньги всегда от других денег. Так понятно?
Как говорил один великий персонаж - чтобы что-то купить, надо сперва что-то продать.
Хоть раз прямо на вопрос можешь ответить Откуда у них деньги, может они бесперебойно титан с Луны на Землю возят, который всем нужен и пользуется спросом?
О, Великий эксперт, и какой же банк вы порекомендуете? Только не говорите хранить под матрасом
Ещё раз говорю, я Тинькофф рассматриваю исключительно с точки зрения, как карманная игрушка самого Олеже, мне плевать на его псевдоклиентоориентированность. А идеальных банков не бывает.
То есть Тинькофф банк плох тем, что не думает о людях, а преследует только выгоду?
На данный момент по клиенториентированности это банк номер 1 в России, что явно не скажешь про сбер, у которого, в отличии от того же гос банка ВТБ, даже нет рефинансирования собственных ипотек, только чужих.
Касаемо надёжности Сбера - в любой момент правительство может не только само себе его продать, как в прошлом году, а устроить приватизацию, как они хотели, и пустить долю банк в частное русло, ещё большую долю, продать тем же китайцам.
В России нет ничего надёжного, даже водка) здесь можно надеяться только на себя
Да пользуйтесь чем хотите, когда Олеже захочет скинуть свой бизнес, ну как обычно это делает, о клиентах он меньше всего будет думать, а сбербанк он хоть с Грефом , хоть без него будет Сбербанком, я не защищаю никого, я и от Сбера не восторге.
Они от роуминга хитрО отмазались - теперь только до 50к в месяц переводы внутри банка бесплатны. Нужно больше - плати комиссию либо покупай абонемент.
Абонемент на переводы внутри банка - как звучит-то
Спасибо за информацию.
Суть понял - Россия страна свободы и выбора)
А Тинькофф плохой тем, что покупает рекламу, а сбер от жира миллионы рублей спустил в стикеры в ВКонтакте это так, доброе дело сделал. В конце концов на время был единственным банком в России берущим комиссию за переводы внутри банка, деля его на роуминговые зоны. Хотя почему бы на деньги лохов не купить стики за миллионы - одна из самых провальных рекламных кампаний с учётом эффект/затраты.
Где нибудь в глуши тараканьи, он и без навязывания удобнее будет. В крупных городах никто ничего насильно не навязывает, всегда есть варианты, а для бюджетников он все ровно удобнее будет. А у кого миллионы, у них всегда куча вариантов.
Ну а сбер бюджетникам навязывает свои карты без выбора.
И что дальше?
А что тут аргументировать, скупает блогеров пачками, а кто идёт против, кошмарит судами, старая история, ничего нового.
аргументированное утверждение
И вообще это не банк, виртуальная хрень.
Всё верно, я бы не стал связываться с альфой не будь уже ее клиентом