

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):


Опубликовано почти 5 лет назад
Взять ипотеку выгоднее

Поделился(-ась)
alexeusish
Автор
Подробнее о скидке
никогда не брал ипотеку, сейчас в раздумьях брать или не брать.
цена на квартиры конечно ппц высокие.
может кто знает или ещё лучше на личном опыте посоветует тонкости и подводные камни.
уверен что банк максимально попытается налюбить, без советов ваших никак короче)
цена на квартиры конечно ппц высокие.
может кто знает или ещё лучше на личном опыте посоветует тонкости и подводные камни.
уверен что банк максимально попытается налюбить, без советов ваших никак короче)
Самое горячее
11927° 1000 ВАУ-баллов на одежду и обувь (можно оплатить 50%, возможно, не всем)
50%
7665° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
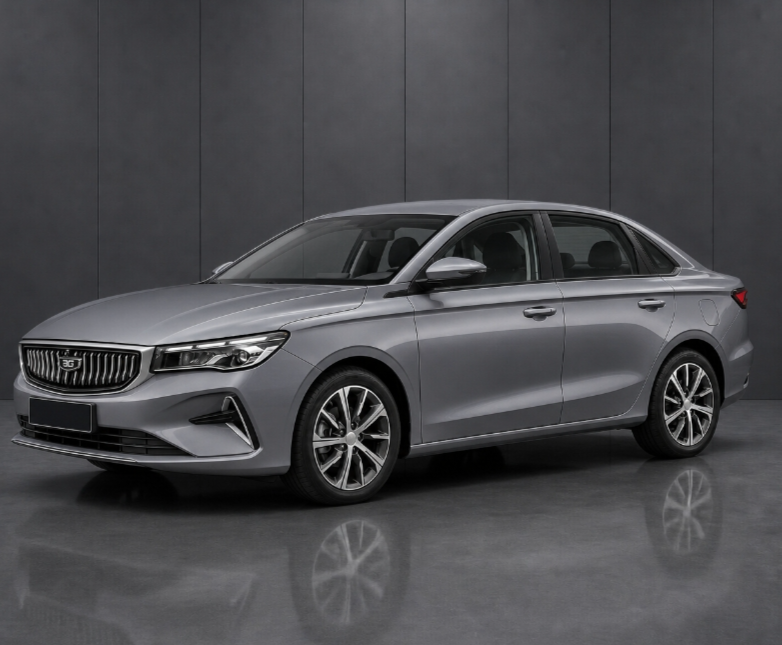
3776° Автомобиль Belgee S50 1.5 MT 122 л.с. актив 2025г
1 590 000₽
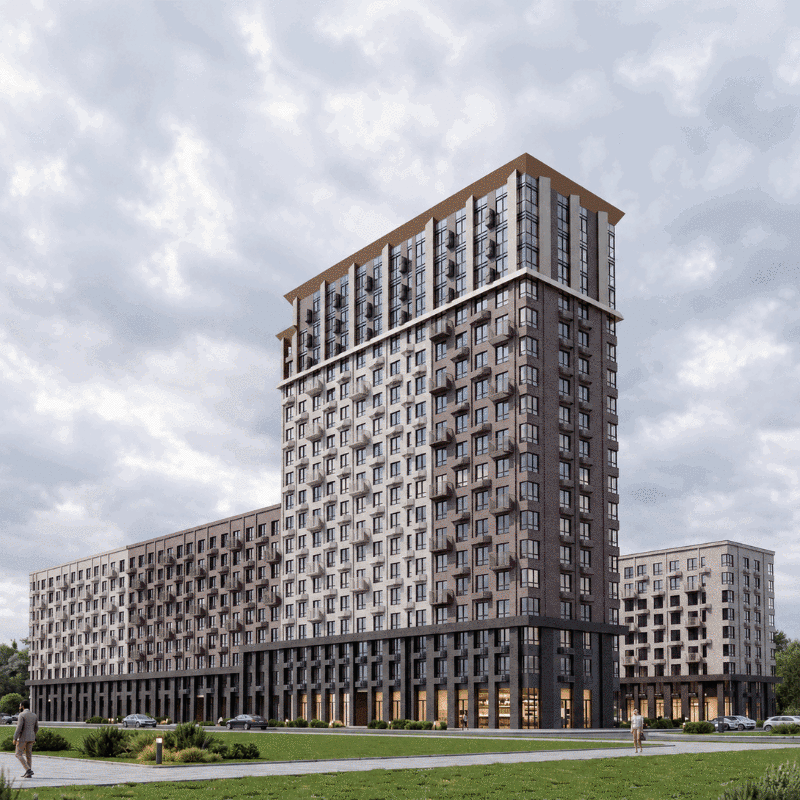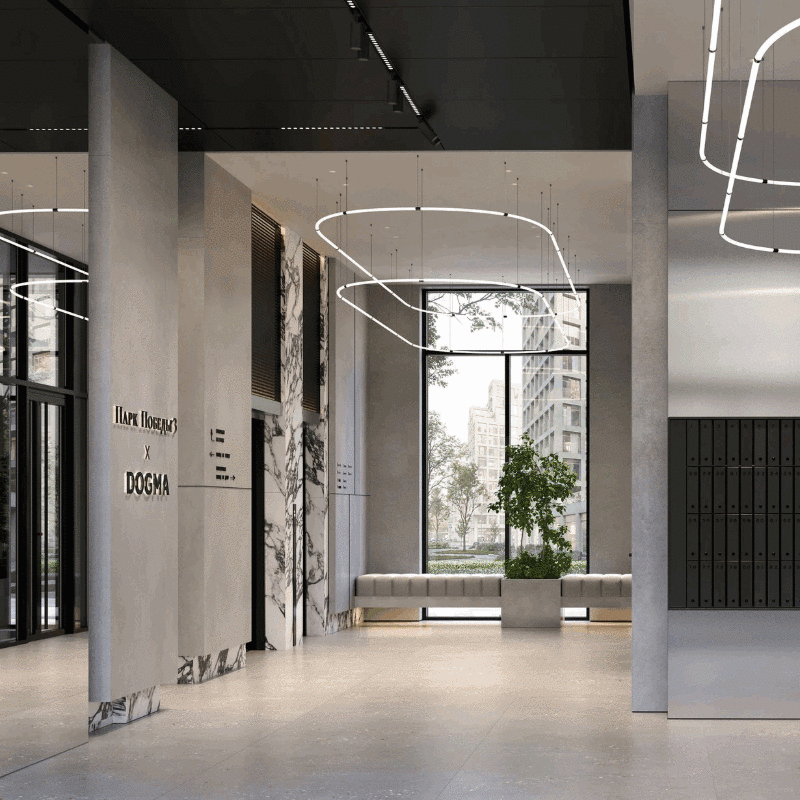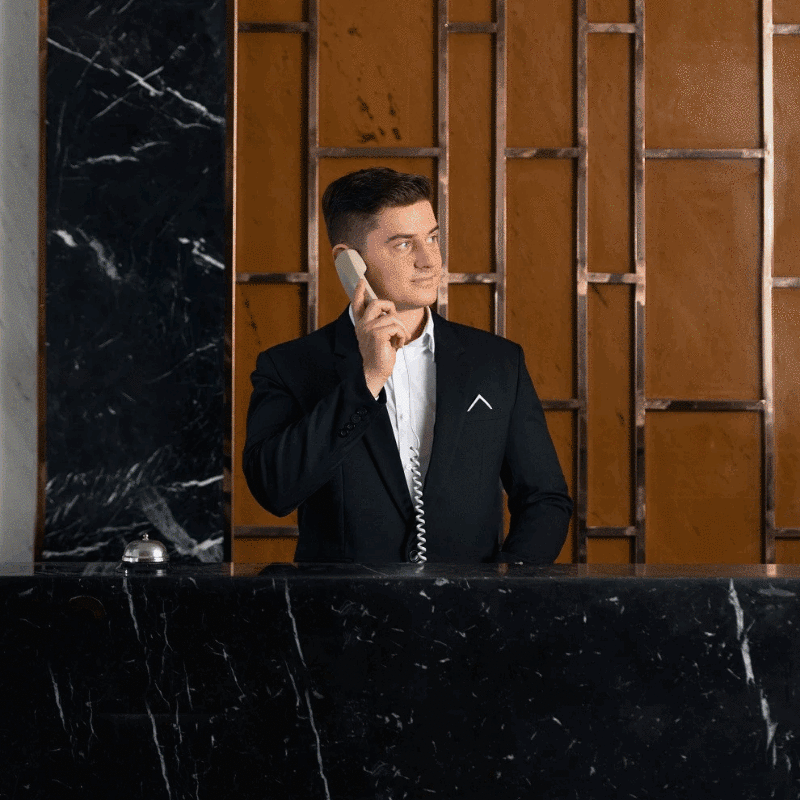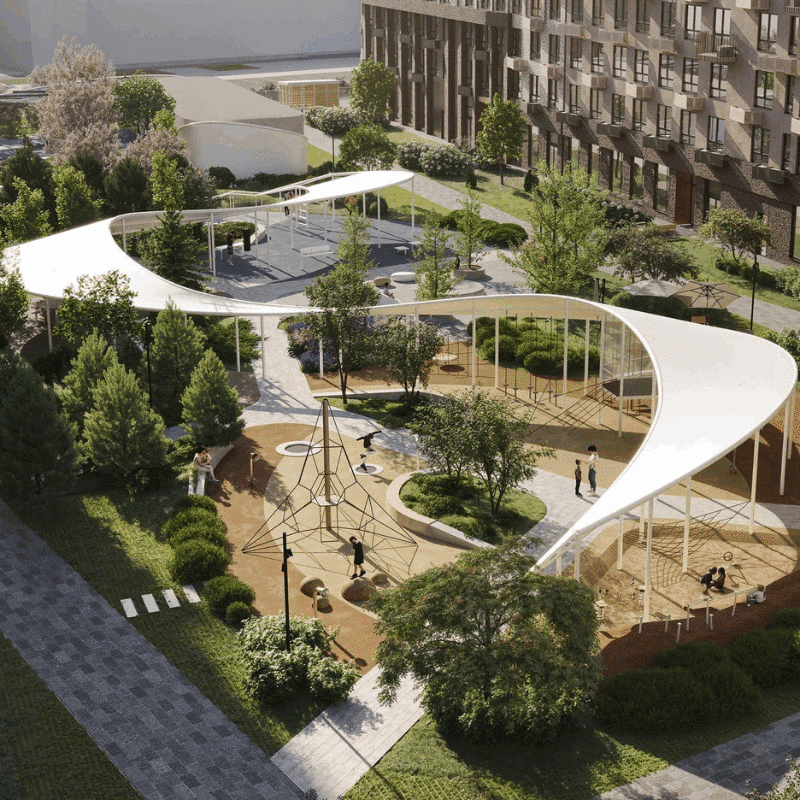
7896° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
2488° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
Показать все
Топ обсуждения
3713° Подделки кофе на озон
 OgoVauFantastika
651° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua


8322° Топ автор Озон/Ozon
Настяяяяяяя
Показать все

Взял в новостройке ипотеку под 5.75% + нужно делать ремонт
В пересчете на будущее получилось дешевле чем брать вторичку
Участок земли в ипотеку? В каком банке?
откуда вы вообще взяли 10%? это видимо вам пытались предложить добровольное страхование, естественно, оно не нужно
ну во первых титул далеко не у всех, во вторых, как я уже написал, в других банках нет обязательного условия увеличения страховой суммы на 10% от величины долга
страховка примерно 1% от остатка задолженности, брал ипотеку в ВТБ за 3года погасил, доп. страховок никаких, только обязательные, как и у всех - страхование имущества, риск утраты права собственности и жизнь.
можно вообще получить по двум документам без подтверждения дохода при взносе от 30%
Если квартира была приобретена с использованием мат. капитала, но у детей должны быть доли. Если долю не выделили, а мат. капитал использовали, то сделку признают незаконным. То есть надо будет проконтролировать, использовали ли продавцы с детьми свой мат. капитал и на что именно. Но если даже всё нормально, то продажа квартиры с долей ребёнка возможна только через органы опеки (или соц. защиту), точно не помню. Но там рисков и геморроя добавится очень много, и обеим сторонам. Видишь детей -- не рискуй, не трать своё время.
Наследство я бы тоже не покупал, много рисков. У старых бабок\дедушек тоже лучше не покупать, есть риски, что их признают недееспособными в период сделки.
Самый идеальный продавец -- одинокий человек или семья без детей, которые прожили более пяти лет в этой квартире.
Да. Новостройки я бы вообще не рассматривал, там оверпрайс + стены тонкие, соседей слышно. И с ремонтом возиться, это очень дорого в нынешнее время. И в крупных городах все хорошие районы давно застроены, новостройки либо на окраинах, либо в "так себе районах".
Ты про вторичку?
Про 4 пункт не понял, в чем там прекол?
1) Тебе попытаются навязать "проверку квартиры на юридическую чистоту", она стоит 15к. По факту, они никакой ответственности нести не будут, а вся проверка заключается просто в выписке с ЕГРН за ~300 рублей. Когда банк одобряет ипотеку на какой-то объект, они его уже проверяют. Банк не будет давать деньги под залог спорной недвижимости. Отказывайся от неё
2) Тебе будут навязывать самую дорогую страховку (жизнь + квартира). Оформляй сам на сайте через ДомКлик. Иначе тебе агенты оформят страховку с онлайн-консультацией терапевта и со страховкой твоей мебели и т.д. Обманут на 20-30к
3) Не покупай квартиру, если тебе предлагают купить по заниженной стоимости. Сколько денег отдаёшь, столько и должно быть написано в документах
4) Если квартиру покупали с использованием мат. капитала, то сразу беги. И в целом, старайся не покупать квартиры, где есть доля у детей
5) В первый год не делай ремонтов, не покупай бытовую технику. Храни продукты на балконе, спи на матрасе, кушай на полу. Ешь только рис и гречку, откажись от всего. Не покупай одежду и подарки. Работай только на досрочное погашение ипотеки. Сокращай ежемесячный платёж. Именно в первые года наиболее выгодно гасить ипотеку досрочно, потом уже не выгодно.
Сейчас многие застройки дают под 2% ипотеку (типа скидка уже включена)
Если (скажем) ты тупо снимаешь, то конечно бери (в крупняке типа сбера) Это однозначно.
Ты будешь жить в своем жилье и платить (условно говоря) сам себе.
А вот если это у тебя типа инвестиции в недвигу - тут вопрос сложнее и нужно сильно посчитать.
Есть варики когда недвига будет сама себя ипотечить (но это исторический центр и сдавча постоянная)
А если жить нужно то очевидно в иптечном аде жить лучше, чем на съемнике (выкармливая других людей своими взносами в их собственность /недвигу/)
Можно расшифровать?)
ну как минимум накидывание 10% стоимости кредита к страхованию, титул на 3 года (в сбере нет), сам гуляешь с залогами по рег центрам
Что за подводные в ВТБ?
Да акция. Купил землю в этом году, хотел уже строится, но цены так взлетели, что мама не горюй! Так что пока влез в ипотеку, чтобы деньги не простаивали.
Страхование имущества, страхование жизни и страхование титула (риск утраты, только первые три годы ипотеки). Можно не страховаться, но ставки станут неподъемными.
В сбере в прошлом году за 5 лямов ипотеки я отдавал за все около 25к на год. В этом году рефинансировался в Альфе, у них мало аккредитованых страховых, и они это абьюзят, за примерно 4 ляма, я отдал 30 с лишним, но в 2022 у меня отвалится титул и станет значительно дешевле.
PS: с досрочным погашением что в сбере, что в альфе проблем нет, захотели - погасили без комиссий
Смотри на банки у которых лицензия 20 и более лет.
Тут лучше к крупняку идти, они в состояние не наживаться на этом за счёт хорошего оборота. Поэтому там все более досконально и открыто. Только я бы посоветовал смотреть на условия досрочного погашения- это условие не выгодно банку, поэтому стоит лучше его изучить.
Это акция какая-то 1 процент первый год?
А что за страховки?
В принципе если выберете Сбер, ВТБ, Альфа, ПСБ, Россельхоз то особых подводных камней там нет, страховки по любому надо будет оформлять.
PS: от маленьких банков лучше отказаться, несмотря на возможно более привлекательные условия, там могут быть приколы в виде комиссии за досрочное погашение и других
А где посмотреть эти самые программы?
ВТБ в принципе так себе банк.
Правда сбер тоже не эталон)
Возраст, семейное положение, дети, место проживания, первоначальный взнос, условия для зп клиентов.... Надо смотреть под какие программы можешь подойти.