

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):



Опубликовано около 2 лет назад
Закрывать ипотеку досрочно или откладывать?
Поделился(-ась)
Lonsaet
Автор
Подробнее о скидке
Ипотека 12.3%, 14 лет осталось платить, могу закрыть за 2 года, но стоит ли это делать? Или возможно лучше откладывать на вклады или просто тратить на себя?
Категории :
Самое горячее
9233° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
1675° Сироп Barinoff Соленая Карамель, 1 л (с ВБ кошельком)
220₽
2682° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
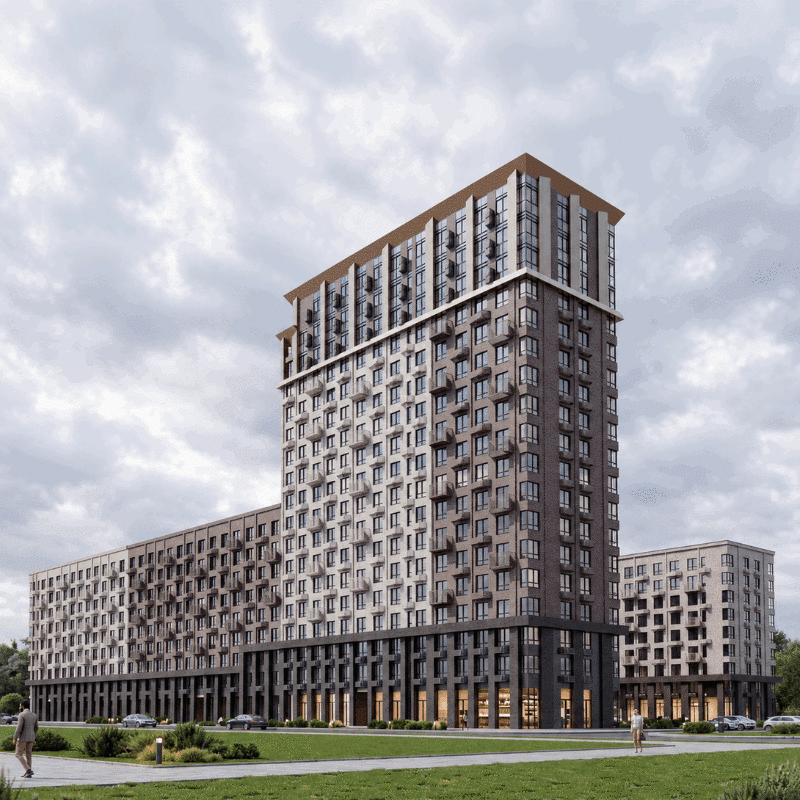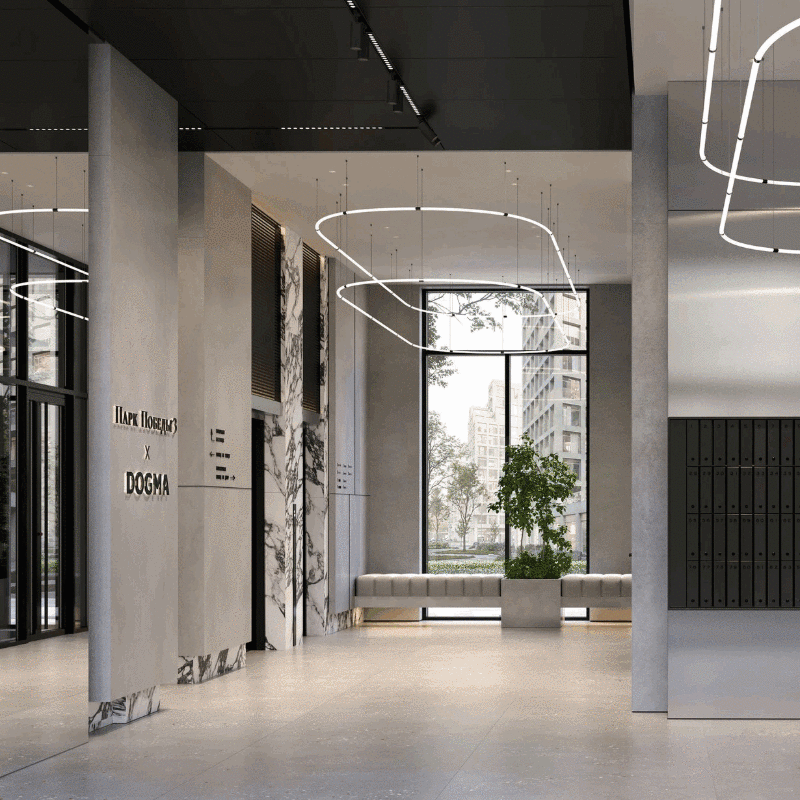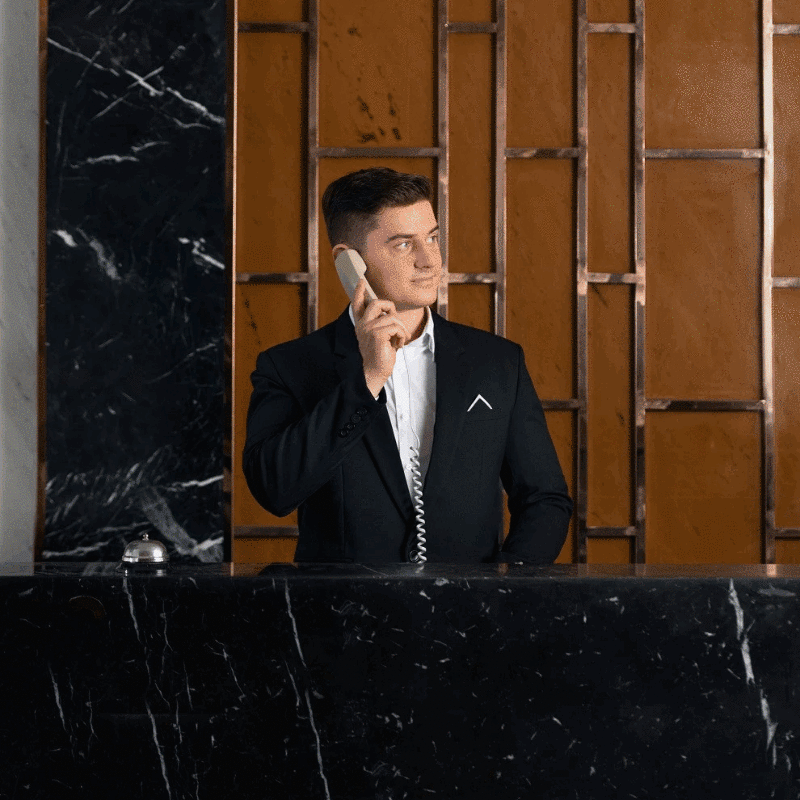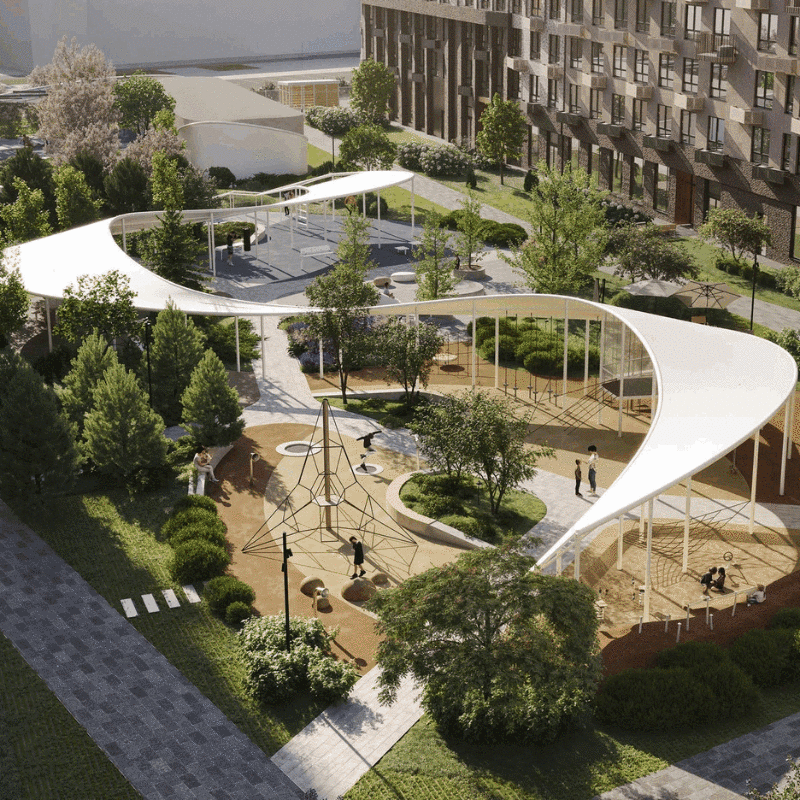
8085° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
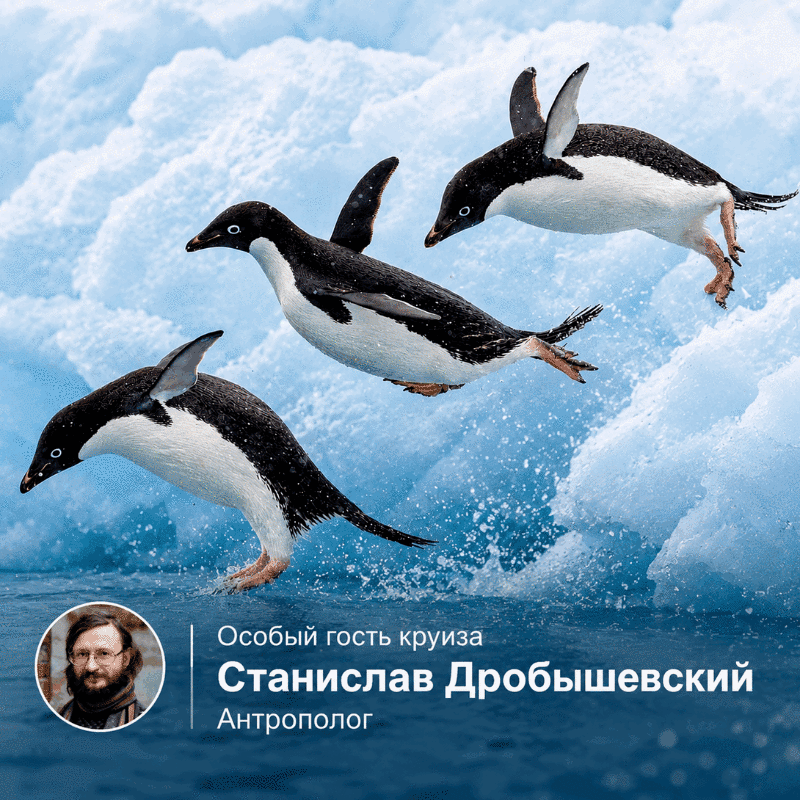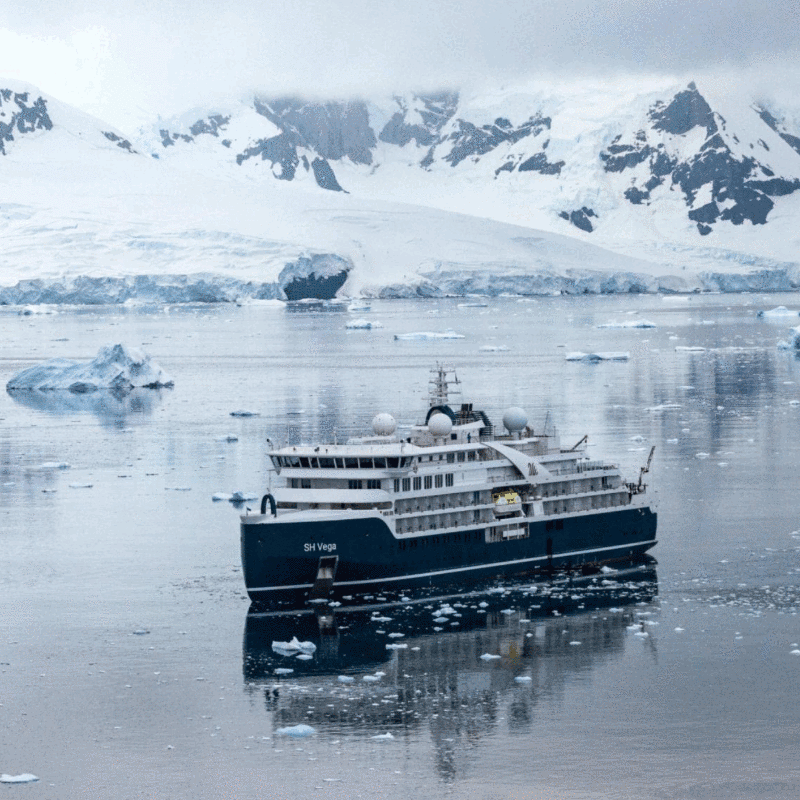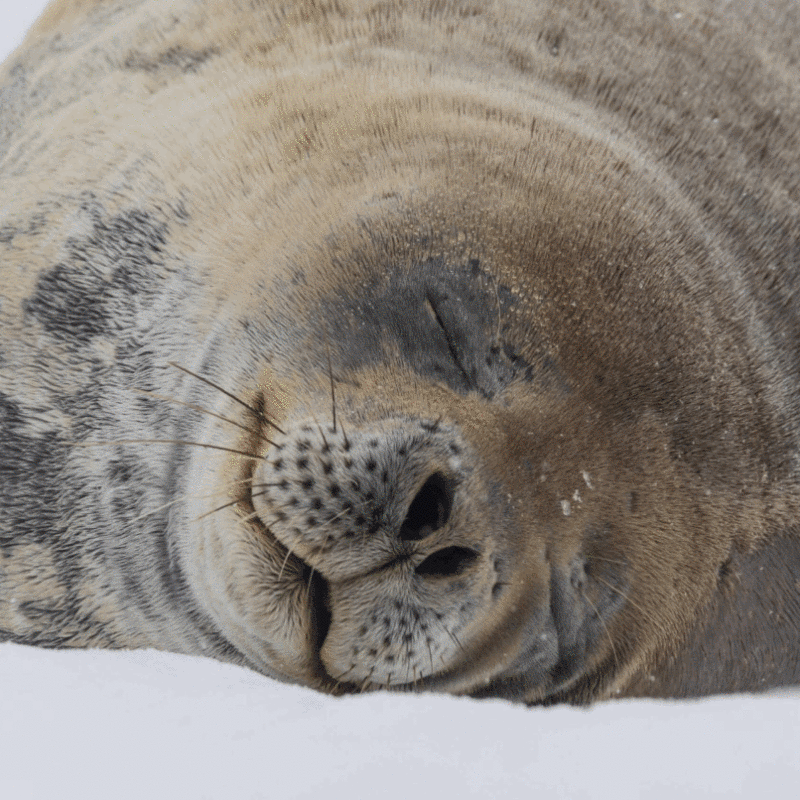
3435° Экспедиционный круиз Антарктида: Земля первых, 33700 бонусов, 12 дней: 14.02 – 25.02.2028, RussiaDiscovery
1 122 716₽
Показать все
Топ обсуждения
3765° Подделки кофе на озон
 OgoVauFantastika
433° 11.11 наступило, где скидки? Всё подорожало
 Sertifikator
698° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua
9341° Топ автор Озон/Ozon
Настяяяяяяя

Показать все

Те кто говорят, что пока ваша ставка кредита меньше ставки цб и деньги лучше вложить в банк - они правы. Но только у вас появляется фича - если что, то вам вырежут почку и вы останетесь на улице. Любители оставлять обычно и зарабатывают от 500тысруб. А для вас это убитое здоровье и время. И не верьте, что вы сможете списать все и жить дальше в случае самого плохого исхода - такие временя прошли уже давно.
А вообще зачем вы тут это обсуждаете? Спросите жену лучше.
2)досрочка. Наобум взял сумму ипотеки 5млн. Как будто взяли ипотеку сейчас и через год сделали досрочку 100т руб. "Переплата" сократиться на 800т руб.
Опять же повторюсь что тут все зависит от вашего случая и нужно считать. Думаю выбор очивиден
Закончим о том что вы не учитываете инфляцию.
вкладов с такими сроками нет, чтобы зафиксировать такой процент, есть длинные офз, но доходности к погашению там стремятся максимум к 16% на данный момент, а учитывая то, какие вопросы задает автор, то он врядле знает, что такое офз
Вклады,накоп счета? Ну заработаете вы на них 10-20т руб за год. Да, инфляция, но лично мое мнение не за этот способ.
Ps я сам несколько лет назад закрыл ипотеку с помощью досрочек в 4раза быстрее. И всегда все рассчитывал на калькуляторах. Желательно делать досроч платеж в дату основного платежа
Или можно платить чуть больше каждый месяц, чтобы уменьшить ежемесячный до комфортной\незначительной суммы в месяц и платить опять же весь срок..
От себя, помимо аргумента выше, выделю то, что у тебя будет подушка безопасности на крайний случай. Имхо, я бы закрывал ипотеку весь срок.
Итого, у меня весь месячный платёж гасится за счёт прибыли с инвестиций. Ещё ~75к получается досрочного платежа сверху выходит тоже за счёт чистой прибыли с инвестиций.
В итоге я остаюсь с деньгами, и ипотека платится. И в случае, если инвестиции сгорят, не будет обидно.
А когда ставки уравняются - деньги с заканчивающихся вкладов пускать на досрочку.