

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):



Подробнее о скидке
День добрый, хочу услышать советы бывалых или хотя бы знающих людей.
Вкратце ситуация такая, нужно купить авто за 1250000 (полная цена со всеми расходами)
авто б.у. если это важно, сейчас на руках авто за 800+-50 т.р., без машины остаться не могу, по этому кредит нужен на всю сумму, деньги с продажи нынешнего планирую сразу закинуть на оплату( может есть варианты правильнее?)
Посоветуете банки(может знаете куда точно не стоит идти), или может на слуху конкретные предложения, что по поводу страхования кредита, можно ли будет снизить ставку и прочее.
срок кредита около 3х лет планируется, не больше точно.
кредит под залог птс или нет, для меня так же не важно
Пишу сюда перед тем как идти в банки, что бы хоть немного быть готовым к лапшавешанию и прочему)
Вкратце ситуация такая, нужно купить авто за 1250000 (полная цена со всеми расходами)
авто б.у. если это важно, сейчас на руках авто за 800+-50 т.р., без машины остаться не могу, по этому кредит нужен на всю сумму, деньги с продажи нынешнего планирую сразу закинуть на оплату( может есть варианты правильнее?)
Посоветуете банки(может знаете куда точно не стоит идти), или может на слуху конкретные предложения, что по поводу страхования кредита, можно ли будет снизить ставку и прочее.
срок кредита около 3х лет планируется, не больше точно.
кредит под залог птс или нет, для меня так же не важно
Пишу сюда перед тем как идти в банки, что бы хоть немного быть готовым к лапшавешанию и прочему)
Категории :
Самое горячее
11953° 1000 ВАУ-баллов на одежду и обувь (можно оплатить 50%, возможно, не всем)
50%
7748° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
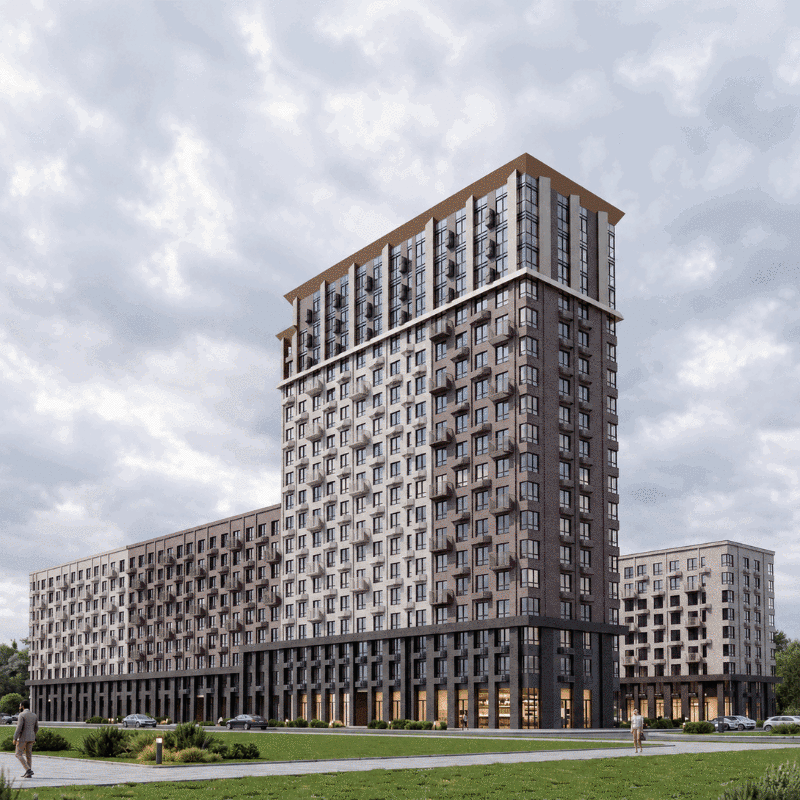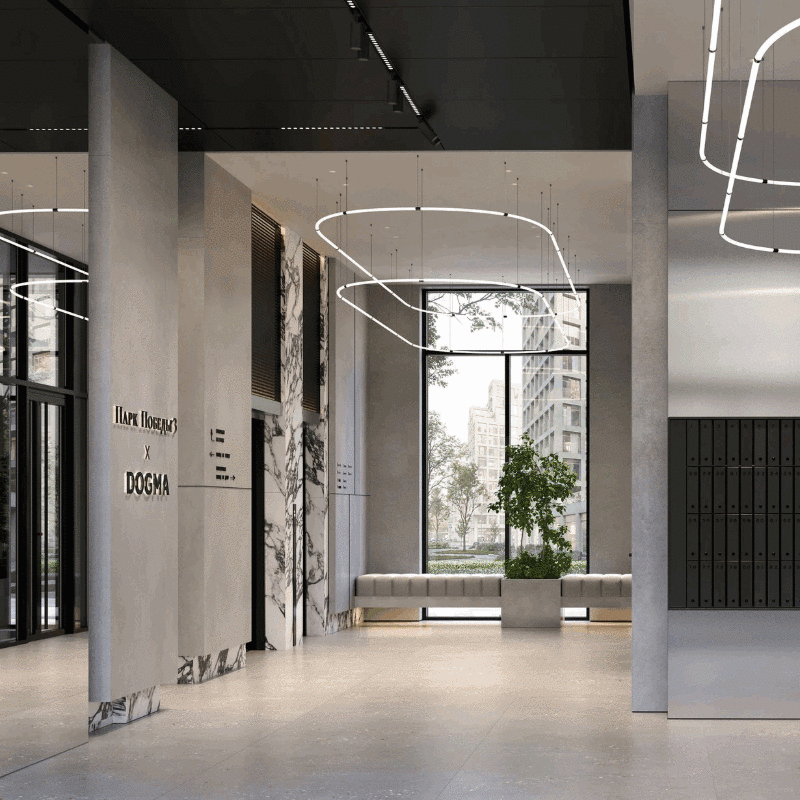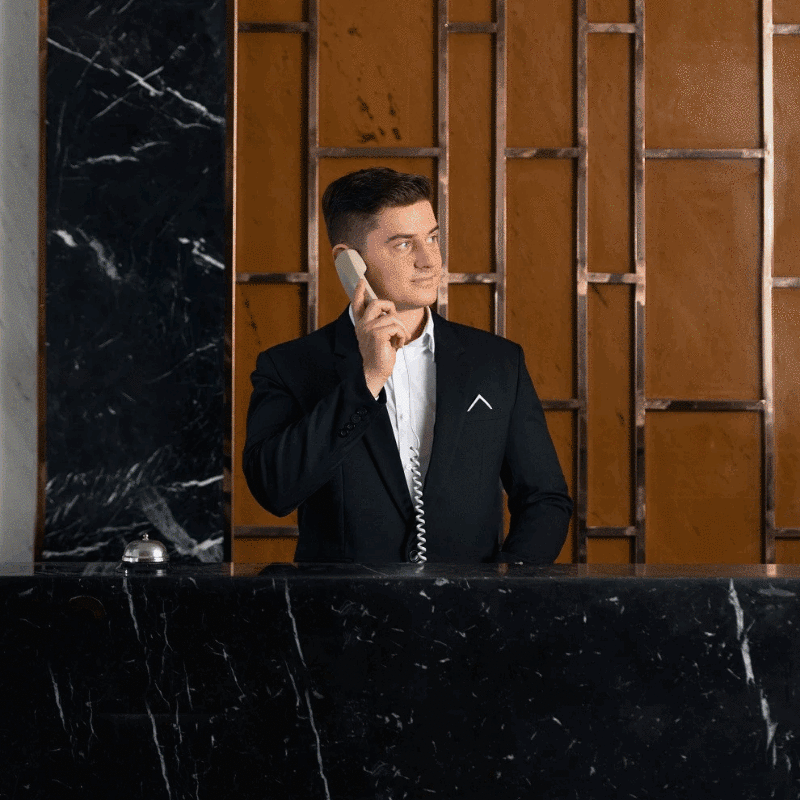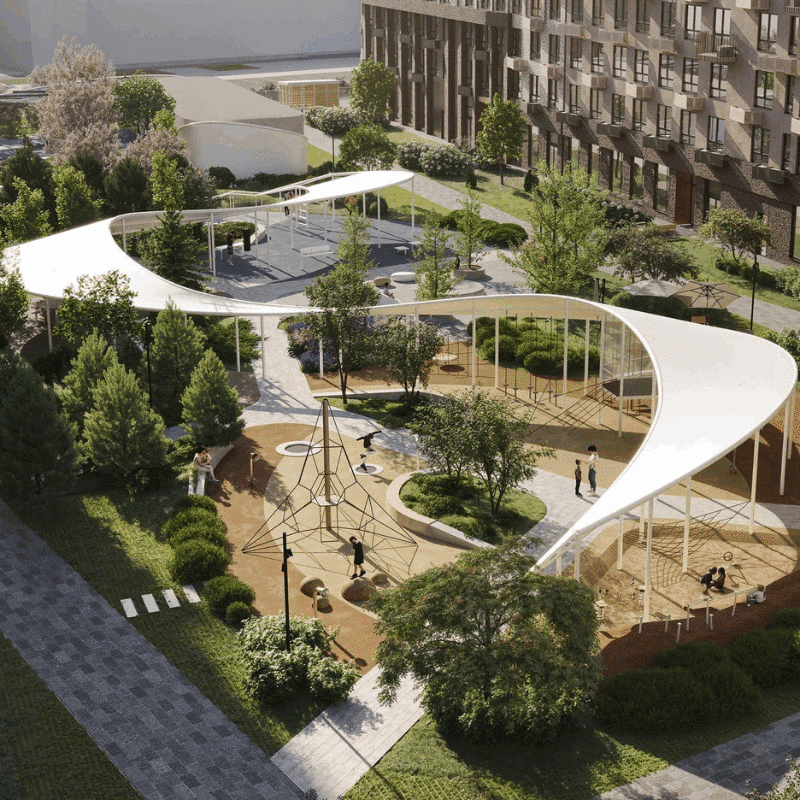
7899° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
2500° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
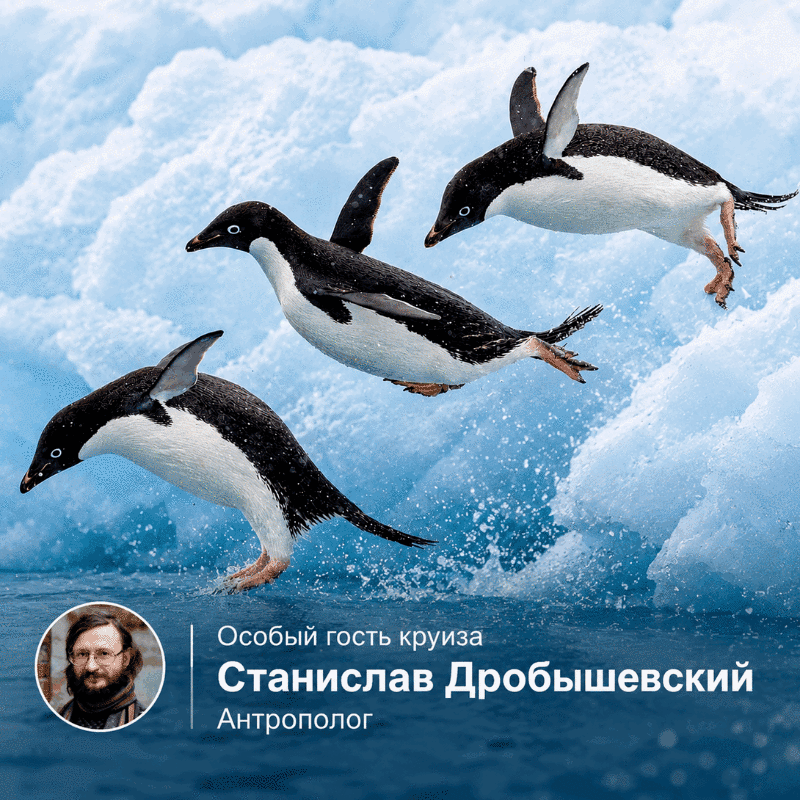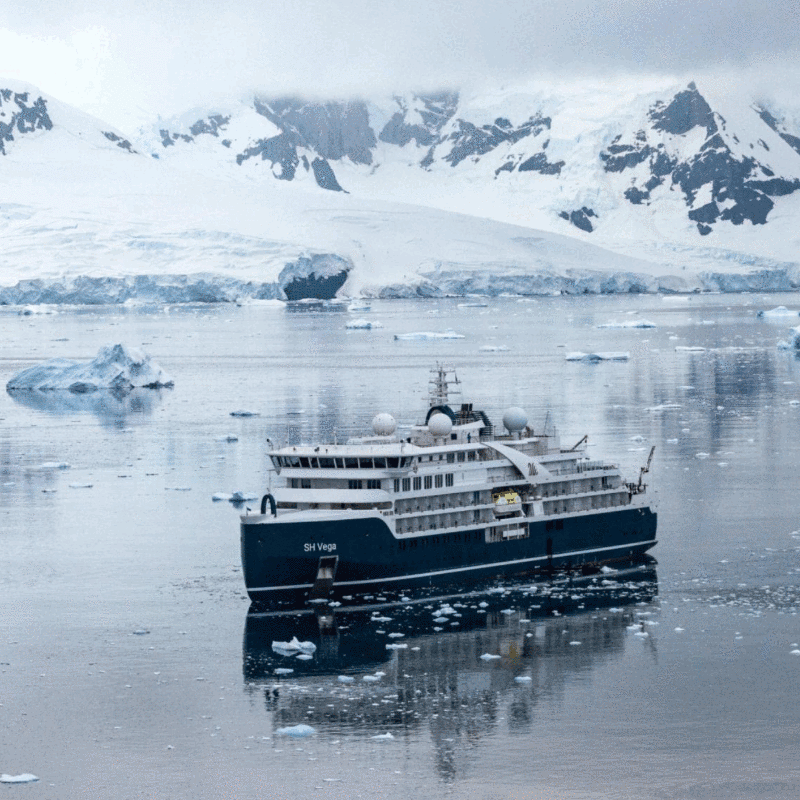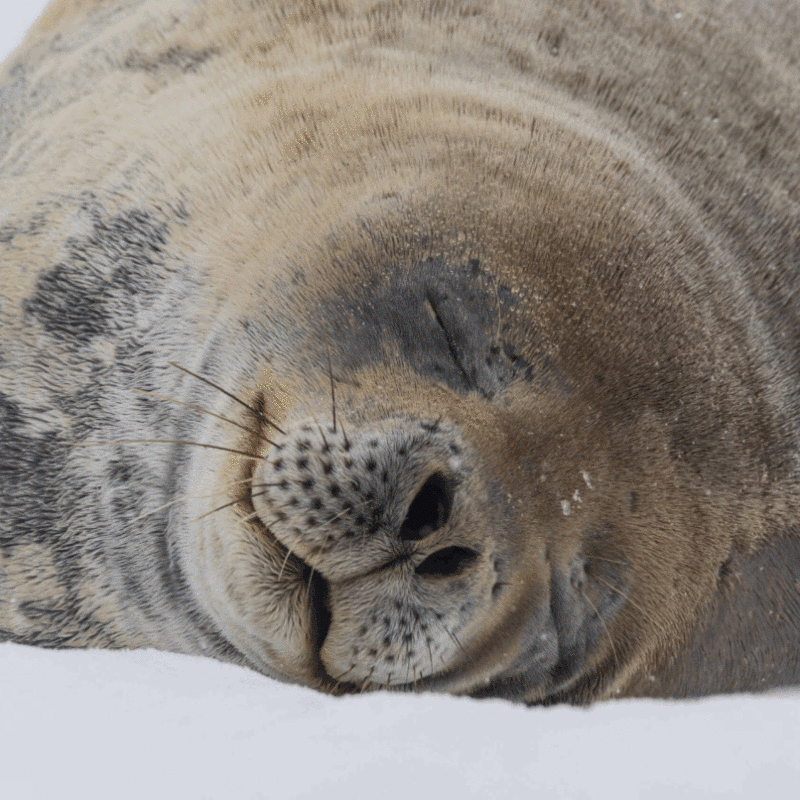
3303° Экспедиционный круиз Антарктида: Земля первых, 33700 бонусов, 12 дней: 14.02 – 25.02.2028, RussiaDiscovery
1 122 716₽
Показать все
Топ обсуждения


Думаю так нельзя, и не уверен, что так можно кредиткой счёт какой ни то выставленный оплатить, но уточню об этом в банке, спасибо)
Хочется воспользоваться таким предложением)
Занял у сестры 350к, отдал через полгода потихоньку, все довольны)
Еще банки кормить... Щас!
Спасибо за ответ)
Страхование отключаем сразу, оно страхует не вас, а банк, а платит за него клиент (беспроигрышная схема, чо). При этом надо понимать, что это по факту скрытая комиссия, и страхование стоит невменяемо дорого. При этом они чаще всего запихивают эту стоимость в тело долга ЗА ВЕСЬ ПЕРИОД (то есть три года, например) и кредит увеличивается на эту сумму. А вы может через год погасите. Если вы ответственно относитесь к этому вопросу, и опасаетесь нетрудоспособности, или (ттт) смерти - лучше застрахуйтесь отдельно в любой страховой. Сильно удивитесь реальной стоимости страховки.
Вариантов правильнее чем взять кредит на всю сумму, а потом выплатить с продажи, придумать сложно, разве что кто-то из родственников готов дать в долг до продажи.
Что касается залога. Теоретически, такой кредит должен быть выгоднее. Но на практике, он выгоднее будет только у дилера, если у него есть какие-то особые программы. И с ними надо очень внимательно разбираться. (к тому же, если машина у дилера, то может и трейдин рассмотреть?)
Но если вы покупаете авто с рук, то кредит под залог скорее всего будет менее выгодным. Например, сбер мне тут предложил 17% по обычному кредиту без залога, и 20% под залог авто. Не знаю, что они там курят, предельные суммы сходные, с поправкой, что под залог можно на 7 лет взять.
При этом, сам залог не сказать что удобная штука. Авто будет невозможно продать до снятия залога, а его не снимут до возврата всей суммы, при этом часто заставляют еще и страховать предмет залога, а то и заемщика до кучи в пользу банка.
При этом, несложно представить жизненную ситуацию, когда кредит выплачивать возможности не стало, и будет принято решение продать авто, что бы рассчитаться с долгом. А заложенное авто не продать...
Спасибо за ответ,)
Либо недостающую сумму под проценты в качестве кредита наличными брать, суммировать с деньгами от продажи машины, соответственно. Либо брать в кредит машину сразу, только новую, где процент ниже. А это только Веста на минималках)
Тут видится только два варианта.
Чинить и ездить на текущей и откладывать на вклад под 16% пока не накопишь лям.
Найти покупателя на свой авто и перехватить в банке полляма.
Банк желательно зарплатный, где можно оформить онлайн и отказаться от страховки.