

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):



Опубликовано больше 2 лет назад
Ипотека! Как взять выгодно


Поделился(-ась)
kod
Автор
Подробнее о скидке
Всем привет.
Кто брал ипотеку в этом году? В каком банке и под какой % получилось взять?
Под льготные не подхожу, только обычная ставка. Сумма ипотеки 1.6-1.4 млн. Сбер предложил 17.8%
Хочу меньше.
Может приемы какие есть, чтобы дополнительно снизить ставку?
Кто брал ипотеку в этом году? В каком банке и под какой % получилось взять?
Под льготные не подхожу, только обычная ставка. Сумма ипотеки 1.6-1.4 млн. Сбер предложил 17.8%
Хочу меньше.
Может приемы какие есть, чтобы дополнительно снизить ставку?
Категории :
Самое горячее
11927° 1000 ВАУ-баллов на одежду и обувь (можно оплатить 50%, возможно, не всем)
50%
7665° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
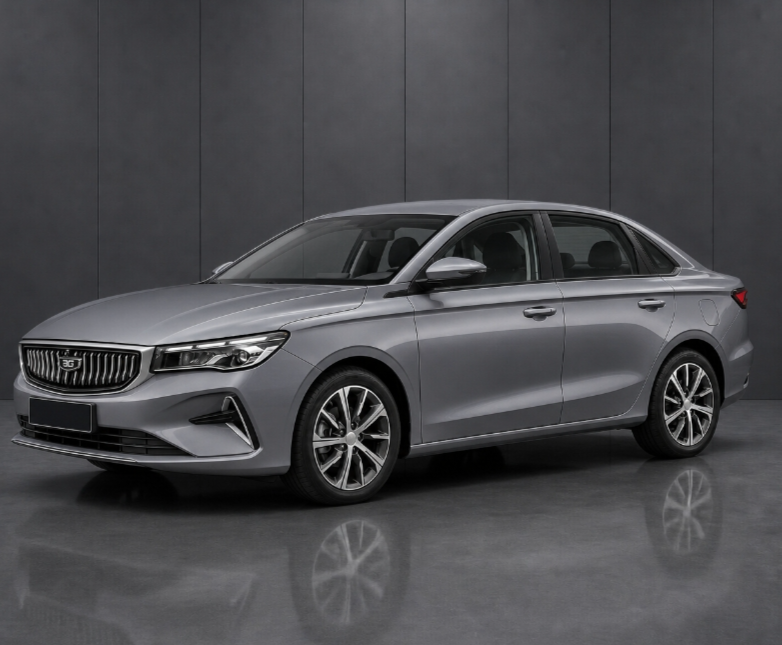
3776° Автомобиль Belgee S50 1.5 MT 122 л.с. актив 2025г
1 590 000₽
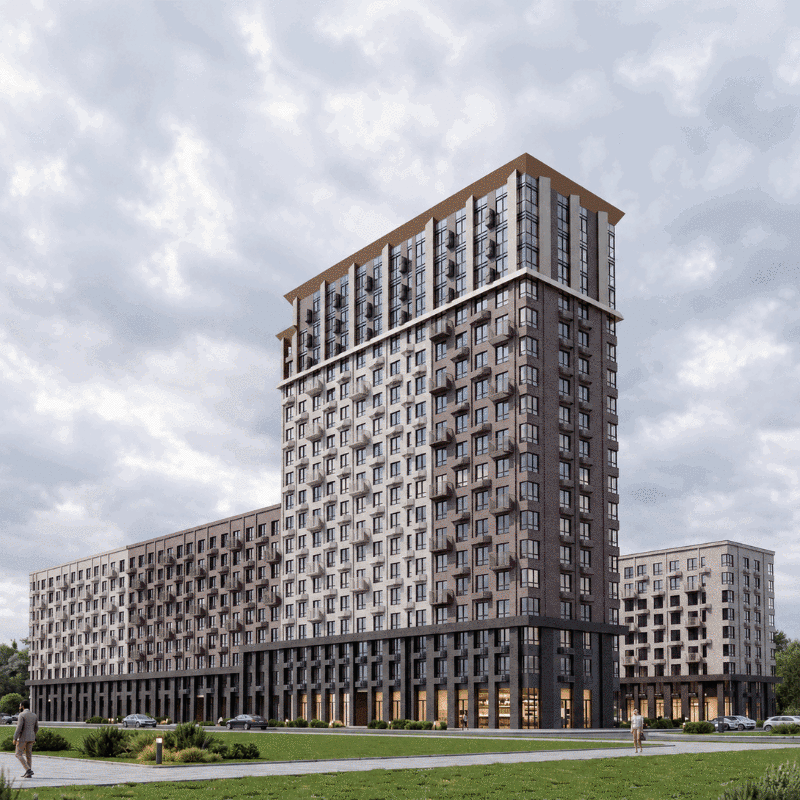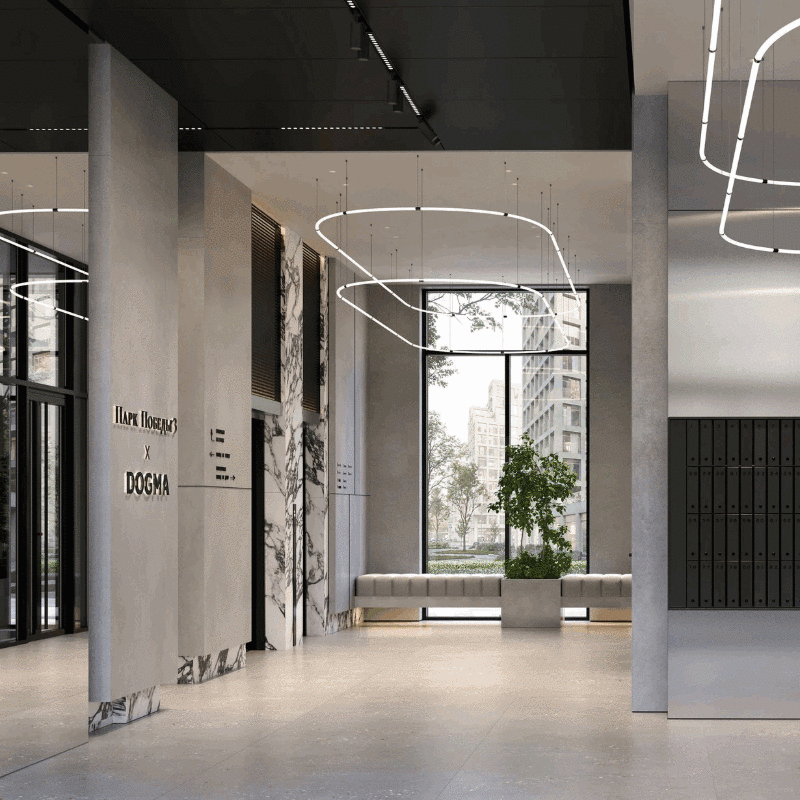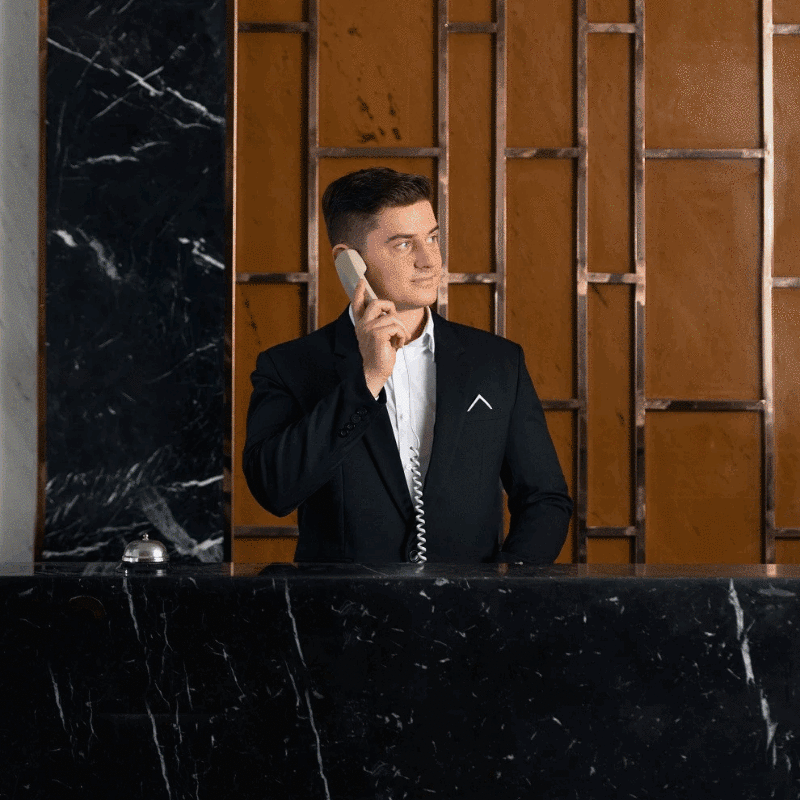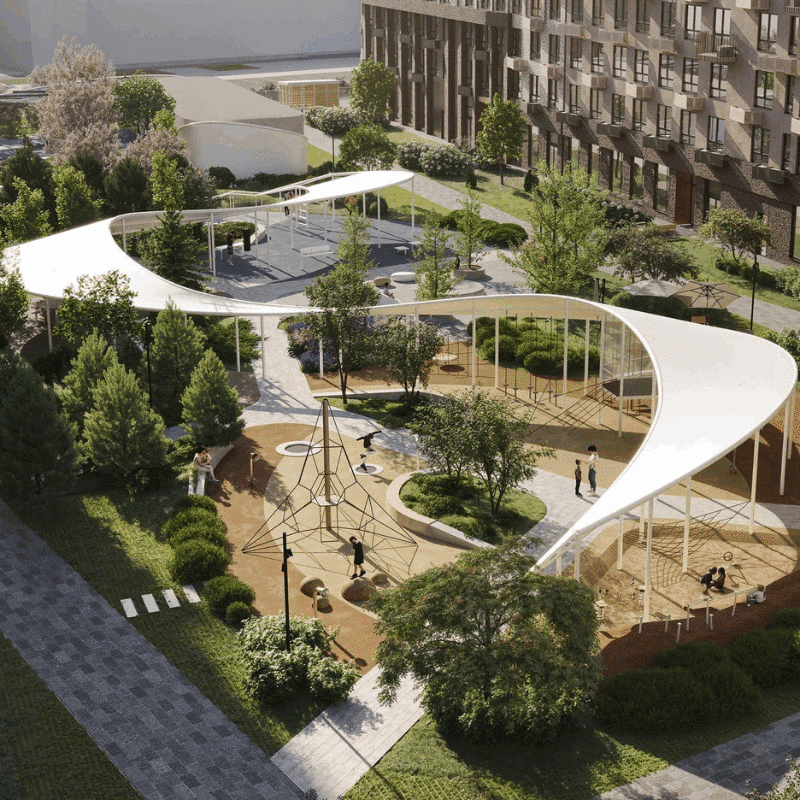
7896° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
2488° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
Показать все
Топ обсуждения
3713° Подделки кофе на озон
 OgoVauFantastika
651° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua


8322° Топ автор Озон/Ozon
 Настяяяяяяя
Показать все

Если жильё единственное то может пронесёт и будешь в шоколаде.
Если речь о мат капителе, то какой толк с текущими ценами ?
2) быть прописанным в квартире где на каждого человека приходится 1-6 метров
3) первого ребенка прописать в своей квартире чтоб так же 1-6 метров на человека
4) второго ребенка , прописать у жены , чтоб там тоже было 1-6 метров на 1 прописанного (будет хорошо , если это ещё и коммуналка , которая находится на расселение)
Дальше найти юриста(лучше знакомого, который за это шарит) , чтоб он смог все льготные программы скрестить
(Жена айтишник было бы плюс)
Услуга предполагает единоразовую комиссию за пользование кредитными деньгами, актуально если есть необходимая сумма для "покупки" ставки
Есть и свои подводные камни, закрывать раньше времени такой кредит не имеет никакого смысла, поэтому брать необходимо на непродолжительный срок, нужно иметь ввиду что эти деньги не возвращаются
Но стоят эти 2% 120к - это просто оплата банку, в погашение кредита сумма не идет.
Планирую закрыть ипотеку максимум за 5 лет.
Поэтому не рассматриваю такой вариант
До 2014 года, до ковида и т.д.
Но, вложив мат капитал вы 1) практически полностью блокируете вариант продать эту квартиру 2) практически полностью лишаетесь возможности закрыть текущую ипотеку и взять новую квартиру (например, большего размера) еще в одну ипотеку 3) сами гуглите...
Все эти операции вам заблокирует опека, всё это выделаете из-за 2-3 лишних метров жилья, ну ок
/тред
сейчас можно ~15% найти, ниже только закрытые программы.
либо посмотреть на первичку со сроком сдачи в этом году. это +15% к цене, но новая хата.
Ставки конские условия конские 20 либо 30 первоначального взноса по семейной ипотеке 6% плюс страхование жизни это ещё дополнительные расходы плюс он ко всему года два ждать с дачи соответственно у застройщика и цена за квадрат дико высокая а мы не забываем про налоги которые мы будем платить за содержание этого жилья плюс содержание жилья растёт с каждым годом Так что думайте сами...
Нам всем очень долго рассказывали что наши стройматериалы идут в США забугор и т.д сейчас у нас санкции мы ничего вроде как не отправляем но по факту как стройматериалы были дорогими так и остались везде всё выросло в 2-3 раза зарплата соответственно не растут если растут то неохотно.
Рынок раздут из-за льготной ипотеки, а вернее из-за неправильной её реализации. Раздали ипотек льготных тем кто по сути не нуждался в жилье, а просто инвестировал в бетон, т.е. покупал второе, третье, четвертое жильё.
Благодаря этой льготной программе в стране на порядок выросло строительство студий, однушек. Потому что их покупали в основном как инвестицию. Никакая семья не будет жить в студии или даже в однушке. В большинстве домов человейниках, квартиры маленькие.
Я например считал, взять квартиру с удорожанием за 20 млн но под ставку 2.5% от застройщка на 30 лет будет выгодней, чем за 5% под ит-ипотеку.
Ты платишь не за квартиру - ты платишь за продукт квартира+ипотека и отталкиваться нужно от первого взноса и ещемесячного платежа