

Топовые запросы


Редактировать самые популярные запросы
×
настройка автоматического обновления
Текущие элементы (перетащите для изменения порядка):


Домашняя страница/Советы и лайфхаки по экономии денег/Основная карта для трат и сберегательные вклады

Опубликовано больше 4 лет назад
Основная карта для трат и сберегательные вклады


Поделился(-ась)
У_АППАРАТА
Автор
Подробнее о скидке
Начнем с карты, хочу подобрать карту чтобы максимально выжимать кэшбэк. Наслышан про 1% от всех покупок с картой тинькофф. насколько это правда и у кого сколько бэкается?
Второй вопрос касается сбережения или минимализация потерь посредством вложения денежных средств в вклад/депозит. Опять же, интересуют проценты, возможность снятия пополнения будет +ом.
Спасибо заранее Надеюсь будет полезно не одному мне
Второй вопрос касается сбережения или минимализация потерь посредством вложения денежных средств в вклад/депозит. Опять же, интересуют проценты, возможность снятия пополнения будет +ом.
Спасибо заранее Надеюсь будет полезно не одному мне
Самое горячее
8667° Зарубежная Mastercard Freedom Bank за $49 — без поездки в Казахстан и посредников
3 995₽
2659° Подписка СберПрайм на 30/60 дней за 1₽ для всех без активной через 2GIS (см. описание)
0₽
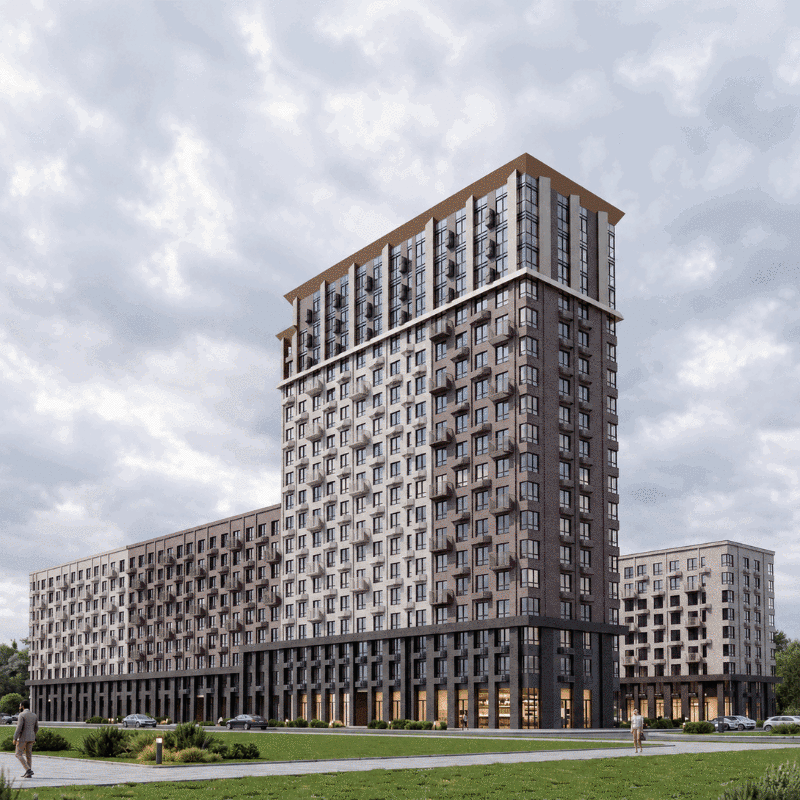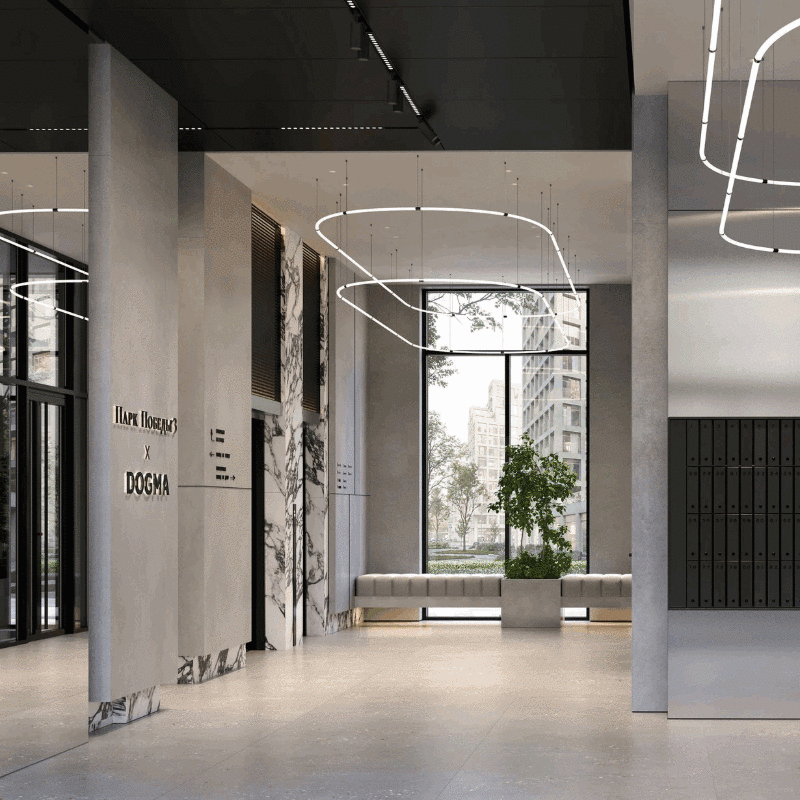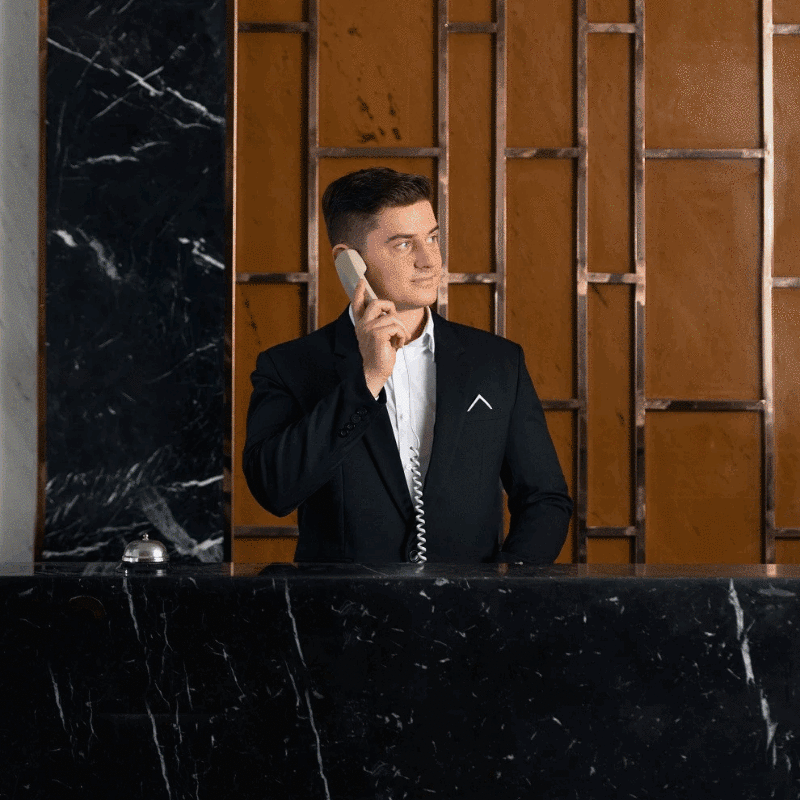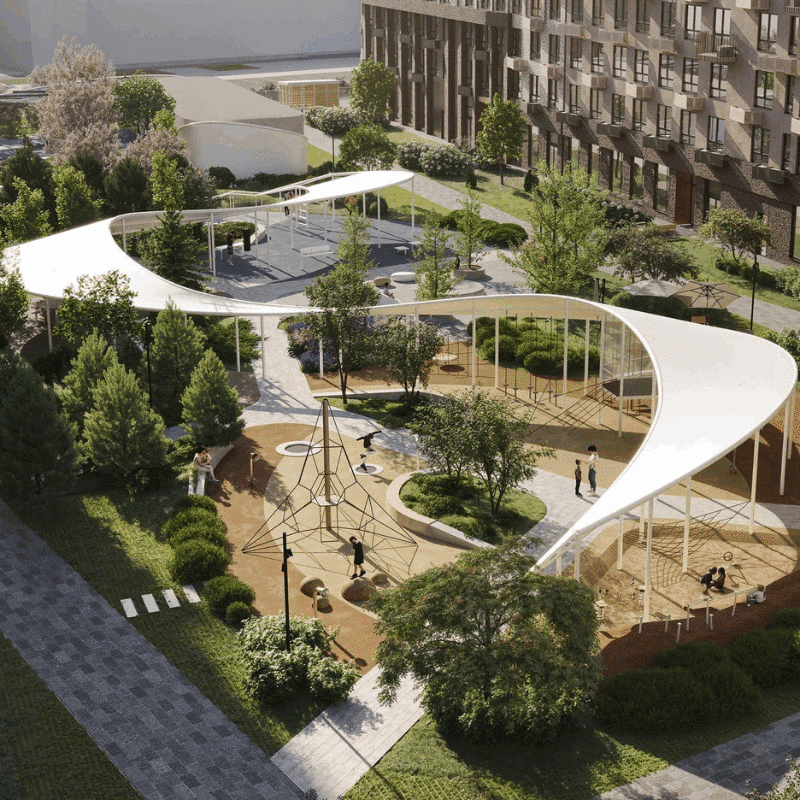
7995° [Краснодар] Однушка 36.4 м² в новостройке, бизнес-класс, white box, Парк Победы 3, DOGMA
4 437 233₽
1603° Сироп Barinoff Соленая Карамель, 1 л (с ВБ кошельком)
220₽
3412° Экспедиционный круиз Антарктида: Земля первых, 33700 бонусов, 12 дней: 14.02 – 25.02.2028, RussiaDiscovery
1 122 716₽
Показать все
Топ обсуждения
3750° Подделки кофе на озон
 OgoVauFantastika
401° 11.11 наступило, где скидки? Всё подорожало
 Sertifikator
684° (Steam) Игра GeForce 8800 GTX - 20 Years of a Legend (GeForce 8800 GTX - 20 лет отвала)
 chihuahua

8823° Топ автор Озон/Ozon
Настяяяяяяя
Показать все
Да плюсов кэшбек обычно Тинькофф.
Фантазии про тинь с кб 5% на суперы такие фантазии, как будто вы их каждый месяц видите...
Вы тратите ежемесячно 50к на покупки... Пользуемся для этих трат кк от сбера, а 50к кладем куда-нить под 18%
Отчетный период - месяц, платежный - 3.Считаем сколько вам дадут за эти 4 месяца 50к лежащие на вкладе/нс 18/12*4=6%(и это без учета фантиков, ну и понятно что в реальности % будет чуть меньше из-за необходимости минимальных платежей по кк). Самая прелесть сберовской кк - каждый месяц - новый льготный период. Того же самого можно добиться 4мя обычными кк с длинным грейсом, где отчетный - 3мес, платежный - 1 мес. Одной КК с периодами 3/1 такой "каши" уже не получить, там будет всего лишь 3,75%
Мне кажется вы не понимаете, если выводить деньги через ЗП и покупки с этих КК с длинным лимитом, то будет долго и эффективность такой схемы будет маленькая. Гораздо хуже например тинь с кб 5% на продукты и халвой 10% на технику
У сбера ничего не изменилось. Изменились ставки по вкладам и НС.
6% ? у сбера что то изменилось с их 0.5% Спасибо?)
эффективно сейчас пользоваться кк 120 дней от сбера. Это даст порядка 6% каши на все без учета фантиковой каши
Речь про эффективное использование
Заниматься сейчас набором кк--на вклад, против нормальной кк с кешбеком
Лучше все таки сделать оптимальный набор нормальных карт с кешбеком
о чем вообще речь? Про снятия лимита разговор не шел
альфа с комсой, рая 1 раз, открывашка надо закрывать другие кк
сходу: сбер, альфа, рая, открывашка... куда они по 120дневным кк переобувались?
все же переобулись, у всех условия
Куда не плюнь....
А сейчас есть карты с 3мес грейсом?
1. Я пользуюсь убриром, 5% за ЖКХ, но нужны выполнения условий. У меня наверное больше 20 карт, но к этому люди приходят месяцами, а то и годами. Сразу набрать карт и во всех разобраться ох как не просто.
2. Одно слово - диверсификация. Вклады в разных банках на 1, 3, 6, 12 месяцев, ну и определенный объем на накопительных для всяких непредвиденных ситуациях. Для карт 100-110-120 дней вполне можно положить деньги на вклад на 3 месяца по макс ставке, по окончании вклада снять и погасить. И я накопительными в ВТБ и альфе не пользуюсь именно по причине начисления на минимальный остаток, нужны счета с процентами на среднемесячный остаток.
3. Да, верно. В самом своем первом комментарии на первой странице я писал, что лучше пользоваться тремя картами на каждый месяц, я юзаю райф и две альфы. И планирую гасить задолженность по каждой с отсрочкой в три месяца.
4. Постепенно с понижением ключевой схема будет отмирать. Кэшбэк 5% почти сразу будет выгоднее. Но даже сейчас 17%/4 дает 4,25% за три месяца.
Карты-флагомеры, можно почитать в инете, например, оплата виртуальной Тинькофф с нулевым лимитом и потом проверка МСС по операции в приложении. У большинства магазинов МСС заранее известны тем, кто давно в теме. Можно проверить MCC на сайте mcc-codes.ru, а потом на этом же сайте подобрать карту с максимальным кэшбэком.
а как проверять МСС перед покупкой?
1. Кэшбеки разные везде бывают, где-то и на жкх 5% есть.
Якобы в уралсибе например сейчас так, без условий для новых пару месяцев, а потом надо выполнять условия - типа трат по карте.
Некоторые фанаты заводят по 10 карт, но я лично таких движений не понимаю, т.к. следить слишком сложно там сям и т.д. голова кругом.
2.Если я правильно понял, то основная философия этого в том - чтобы никакой физической наличности не иметь на руках, а всё что есть держать на накопительных счетах?
Но ведь ставка по накопительному счету может в любой день быть изменена, как это было в ВТБ, в итоге люди положившие деньги, условно, 1 числа - держали их 15 дней, через 15 дней - ставки обнулили , а снять они не могут, т.к. иначе % начислен не будет. Итог - заморозка денег до конца месяца, и потеря % за 15 дней.
3.задолженность уже не 50000 будет а 150к, если мы номинал трат в 50К взяли.
4. Ставки такие уже не дают, и всё понизили, поэтому выходить это уже не актуально выйдет
Конечно временный, когда/если ключевая ставка продолжит падать, схема будет становиться менее выгодной. И придётся потихоньку опять искать карты с кашей. Только вот ставок как прежде боюсь уже не будет. Даже 2% каши будет считаться отличным предложением.
Идеальный вариант - кк от сбера 120 дней
Менее идеальный 3 кк с длинным грейсом
Совсем унылый одна кк с дилнным грейсом.
Откуда 2?
Давным-давно тоже скептически относился к кредиткам, пока "не научился их готовить". Условимся, что тратим в месяц 50000 руб. Если тратим свои с кашей пусть даже 3% (это в идеале, если без округлений) получаем 50000*0,03=1500. А если везде платить универсальной с кашей 1,5%, прибыль будет вообще 750руб. В моём случае - кладём 50000 на вклад или накопительный под 20%, за квартал получаем условно 5% - это 2500. А тратим в это время кредитные деньги банка и через 100-110-120 дней гасим эту задолженность 50000, а доход 2500 вместо каши 1500 оставляем себе.
Я очень долго варил эту кашу по разным картам, проверял МСС перед покупкой, выбирал нужную карту... Заморочки в общем. По многим картам ещё нужно накопить определённый порог баллов, чтобы компенсировать - польза 500 баллов, открывашка 1500 баллов, СКБ 1000 баллов... И даже принятую в расчётах кашу в 3% получить будет сложно, за супермаркеты это будет скорее всего 2%, а универсальные карты вообще дают 1,5%.
Один немаловажный факт - у всех банков есть список исключений по МСС, если например решили купить телефон или наушники в салоне МТС или оплатить сотовый или интернет, каши будет ноль. За ЖКХ многие карты тоже ничего не дают, а это траты. Так что по факту итоговый кэшбэк может много меньше расчётного.
В чате написал
это в настройках приложения можно отключать или в банк какую то заявку?
Лимит на рассрочку убрал, она теперь просто дебетовая, чтоб лишних заморочек не было
как понять отключил лимит?
перечитал тебя 3 раза, но так и не понял прикола выгоды возьми с кредитками, следить за сроками какими-то, грейс периодами... У меня кредитки никогда не было, мало представления имею об этом. Если у тебя вклад который условно раз в месяц перечисляет % без капитализации на счёт, не проще их и тратить чем заморачиваться с чужими кредитными деньгами? выгода какая с этого, если простым языком...
ту которую вы сейчас сможете получить.